
안녕하세요
김국세입니다.
오늘은 7월 재산세 납부 이후
9월 재산세 고지서가 또 나오는 이유에 대해
설명드리도록 하겠습니다.
재산세란??
재산세는 국세청에서 다루는 국세는 아닙니다.
재산세는 지방자치단체가 다루는 지방세로
토지, 건물, 건축물, 주택, 선박, 항공기 등
보유하고 있는 소유자에게
부과하는 세금입니다.
우리가 흔히 말하는 보유세라고 하는데
국세청에서 다루는 종합부동산세와는 조금 다릅니다.
재산세는 지방세로
주택에 대한 것은
1년의 세금을 한버네 걷지 않고
절반은 7월
나머지 절반은 9월에 나눠서 부과하게 됩니다.
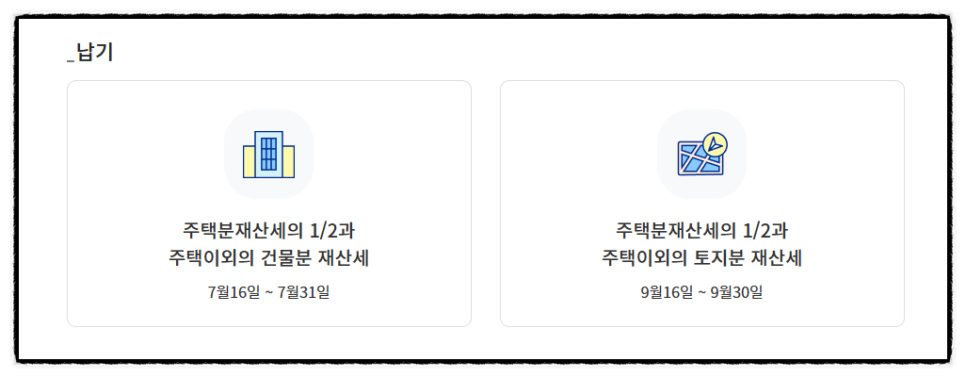
반면 토지에 대한 재산세는
9월에 한번 부과되고
건물분(상가 등)은 7월에 한번
부과됩니다.
그래서 만약 주택을 보유하고 계신 분
당연하지만 아파트도 주택에 포함됩니다.
주택을 보유하고 있다면
7월에도 재산세 고지서를 받게 되고
9월에도 재산세 고지서를 받게 되는 것입니다.
9월에 고지서가 또 나오는 것은 정상적인 것으로^^;;;;
문제가 있는 것은 아닙니다.
그러니 7월에 재산세를 납부하고
9월에 또 고지서를 받으셨다면…
놀라지 마시고^^;;;
그냥 납부하시면 됩니다.
재산세 계산 방법?? 이렇게 합니다.
재산세가 부과될 때
기준은 해당 부동산 등에 매겨진 가격을 기준으로
계산이 됩니다.
부동산 등에 매겨진 가격?
이건 바로 공시가격, 기준시가라고 생각하시면 됩니다.
재산세는 공시가격(기준시가)에 바로 세율을 곱하여
계산하는 것이 아니라
공정시장가액 비율을 곱한 과세표준에
세율을 적용합니다.
즉 공시가격(기준시가)에서 일정 비율에 대해
세금이 부과된다고 보시면 됩니다.
그럼 공정시장가액 비율이 낮으면??
세금이 적게 나가겠죠??
그래서 1세대 1주택자에게는 공정시장가액 비율을 낮춰주는 특례가 있습니다.
– 공시가격 3억 원 이하인 경우 43%
– 3억 원 초과 ~ 6억 원 이하인 경우 44%
– 6억 원 초과인 경우 45%
– 그 외(다주택자/법인 등)는 60%가 적용된다고 보시면 됩니다.
그리고 세율은 과세표준 구간별 누진세율이 적용됩니다.
즉 과세표준이 크면 클수록 높은 세율이 적용되어
세금이 더 많이 나오는 구조입니다.
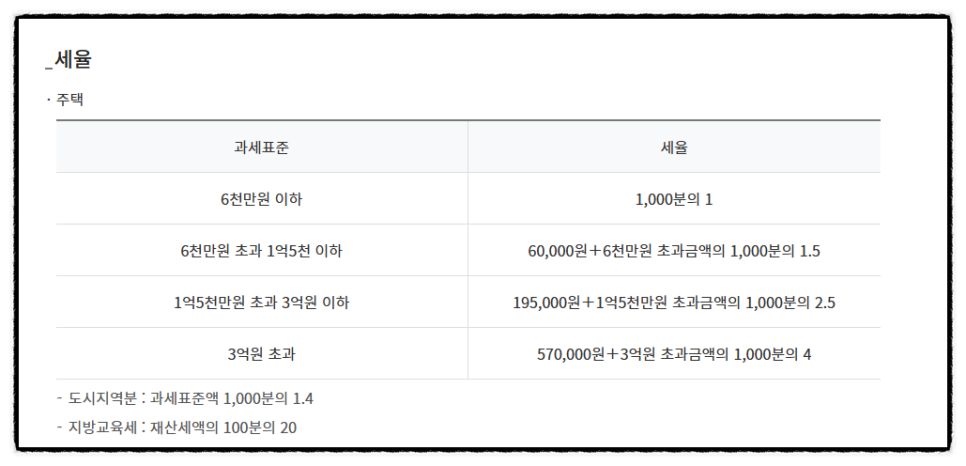
세율은
– 6000만 원 이하인 경우 0.1%
– 6000만 원 초과 ~ 1억 5000만 원 이하인 경우 0.15%(누진공제 3만 원)
– 1억 5000만 원 초과 ~ 3억 원 이하인 경우 0.25%(누진공제 18만 원)
– 3억 원 초과인 경우 0.4%(누진공제 63만 원)
이렇게 적용됩니다.
맨날 소득세 세율만 보다가
지방세 세율을 보니…. 너무 적게 느껴지네요^^;;;
그럼 간단하게 예를 들어 보겠습니다.
1세대 1주택자가
공시가격 4억 원의 주택을 보유하고 있는 경우
과세표준 : 4억 원 × 44% = 1억 7600만 원
재산세 : 1억 76000 × 0.25% – 18만 원 = 약 26만 원
재산세가 대략 26만 원으로 계산됩니다.
이렇게 계산된 지방세가
50%는 7월, 50%는 9월에 고지되는 것입니다.
다만 재산세 고지될 때
추가적인 지방세인
도시지역분과 지방교육세가 함께 부과되기 때문에
구분하여 금액을 확인하셔야 합니다.
재산세 관련 알아두어야 할 사항
앞서 설명드렸지만
주택 재산세의 경우 7월, 9월 2번에 나눠 고지서가 나옵니다.
다만 계산된 지방세 자체가 20만 원 이하인 경우
소액으로 분류되어
7월에 한꺼번에 고지가 됩니다.
즉 20만 원 이하인 경우 7월에만 고지서가 나옵니다.
간혹 9월 재산세 고지서가 나오지 않는 분들은
재산세가 20만 원 이하인 이유로 나오지 않을 수 있습니다.
그리고 재산세 금액이 250만 원을 초과하는 경우
재산세 납부기한으로부터 2개월 이내
분납이 가능합니다.
만약 고액이라 한꺼번에 납부가 어려운 분들은
분납도 고려해 보시기 바랍니다.
재산세 과세 기준일은 6월 1일
그리고 추가적으로 한 가지 더 알려드리겠습니다.
재산세 과세 기준일은 6월 1일입니다.
6월 1일이라는 게 중요합니다.
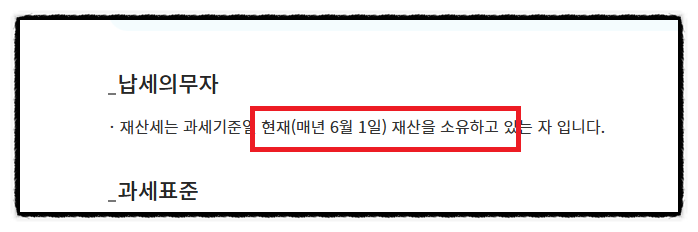
매년 6월 1일 기준으로 누구의 소유인지에 따라
소유자에게 재산세가 부과되기 때문에
6월 1일 이후 집을 매도한 경우라면
매도자인 당초 소유자에게 해당연도 재산세가 부과됩니다.
즉… 집을 팔고 양도했음에도 불구하고
재산세가 나오는 것입니다.
반대로 6월 1일 이후 집을 매도한 경우
매수자 입장에서 보면
해당연도 재산세는 부과되지 않습니다.
집을 사서 내 소유이지만
해당연도는 소유자인 내가 아니라
전 소유자에게 재산세가 부과됩니다.
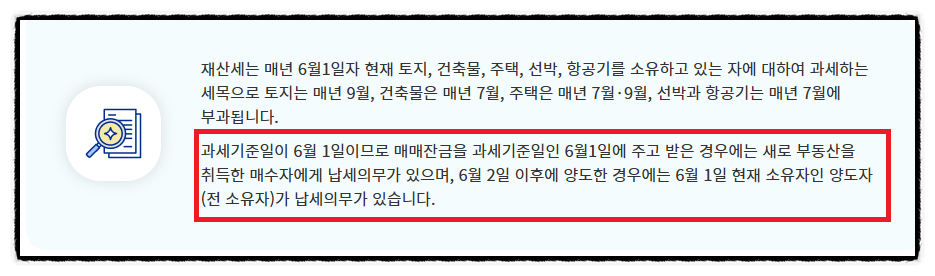
재산세 기준일이 6월 1일 소유자이기 때문입니다.
그래서 부동산 매매 계약을 앞두고 계신 경우라면
잔금일을 6월 1일 전후로 조율하는 것만으로도
재산세 부담이 달라지는 점도
꼭 기억하시기 바랍니다.
오늘은 7월 재산세 납부 이후
9월 재산세 고지서가 또 나오는 이유에 대해
설명드렸습니다.















댓글0