
BNK투자증권이 삼성전자 목표주가를 27만 원으로 내리고 투자의견을 매수에서 보유로 전격 하향했다.
주요 증권사들이 40만 원에서 60만 원대 목표가를 유지하는 상황에서 나온 독자적인 보수적 전망이다.
증권가에서는 투자의견 보유를 단기 상승 여력이 부족해 성급한 매수를 자제하라는 신호로 해석하고 있다.
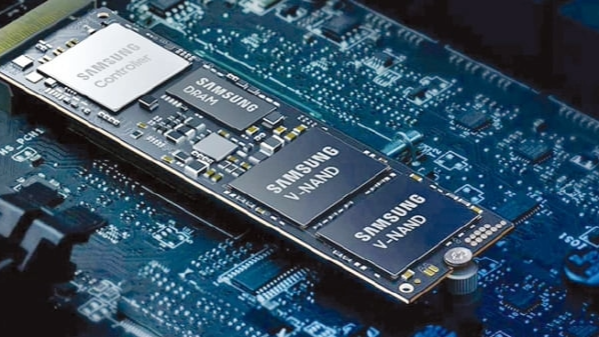
이번 목표가 하향 조원의 핵심 원인은 메모리 반도체 가격 급등에 따른 수요 탄력 둔화로 분석된다.
부품자재명세서 내 메모리 원가 비중이 한계치에 도달하자 완제품 업체들이 용량 축소에 나섰다.
중저가 스마트폰과 PC는 물론 고성능 AI 서버 시장에서도 메모리 탑재량을 줄이는 정황이 나타났다.
인공지능 시장 내부의 변화와 거시 경제 환경 악화 역시 삼성전자 실적 부담을 가중시키고 있다.
대규모언어모델 시장의 가격 경쟁 심화로 빅테크 기업들의 반도체 추가 구매 여력이 축소되는 흐름이다.
여기에 원화 강세 기조와 메모리 가격 상승세 둔화가 맞물려 하반기 영업이익이 기대치를 밑돌 전망이다.
메모리 제조사들의 공격적인 증설 경쟁이 이어지면서 수급 불균형 악화 우려도 주가 상단을 압박한다.
시장에서는 대규모 주주환원 정책이나 파운드리 수익성 개선 호재가 이미 주가에 선반영되었다고 본다.
이로 인해 삼성전자 하반기 실적 눈높이가 낮아지며 주가가 당분간 박스권에 갇힐 가능성이 커졌다.
삼성전자 주가가 27만 원 선도 버겁다는 경고는 눈앞으로 다가온 메모리 수요 둔화 상흔을 겨냥한다.
장밋빛 전망이 우세한 시장에서 나온 경고등인 만큼 하반기 실제 실적과 거시 변수를 신중히 짚어야 한다.
지금 당장 무리하게 매수하기보다는 3분기 실적 확인과 외국인 수급 변화를 관망하는 대응이 안전하다.
본 콘텐츠는 공개된 자료와 사실관계를 바탕으로 작성했으며, 비방이나 왜곡의 의도는 없습니다.

















댓글0