
삼성전자를 둘러싼 증권가의 목표주가 격차가 최대 33만 원까지 벌어지며 주주들의 셈법이 복잡해지고 있다.
일각에서는 반도체 호조를 근거로 높여 잡는 반면 시장 눈높이를 급격히 낮추는 매운맛 보고서도 등장했다.
여기에 미국 장기 국채금리가 19년 만에 최고치를 경신하는 거시 악재까지 겹치면서 시장의 긴장감이 커졌다.
BNK투자증권은 최근 삼성전자의 목표주가를 기존 30만 원에서 27만 원으로 하향 조정하고 투자의견을 보유로 내렸다.
메모리 가격 급등으로 스마트폰과 서버 업체의 부품 비용 부담이 한계에 도달해 수요 탄력이 떨어질 수 있다는 이유다.
실제로 3분기 영업이익 전망치를 108조 5,000억 원으로 낮춰 잡는 등 본격적인 실적 피크아웃 가능성이 제기됐다.
인공지능 서버 시장의 성장세에도 불구하고 대형 고객사들이 가성비 중심으로 구매 전략을 수정하는 점도 변수다.
메모리 생산업체들의 공격적인 증설이 이어지는 가운데 거대한 수급 불균형이 발생할 수 있다는 경고도 뒤따랐다.
파운드리 수익성 개선 기대가 주가에 먼저 반영된 만큼 추가적인 주가 상승 여력이 크지 않다는 평가가 우세하다.
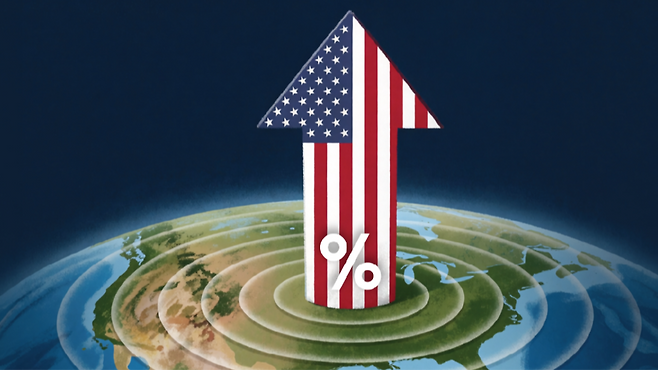
설상가상으로 미국 10년물 국채금리가 장중 5.041%까지 치솟으며 2007년 금융위기 이후 가장 높은 수준을 기록했다.
무위험 국채 자산의 수익률이 5%를 웃돌게 되면 기술주 전반에 적용되는 미래 가치 할인율이 가파르게 상승한다.
이에 따라 주식시장에서 요구하는 기대수익률이 올라가면서 성장주에 속하는 반도체 종목의 주가 부담이 가중됐다.
삼성전자가 사상 최대 수준의 실적을 달성하더라도 높아진 금리와 비용 부담을 뛰어넘을 모멘텀이 필요한 시점이다.
이번 미국발 국채금리 급등과 BNK투자증권의 목표가 하향 보고서는 주주들에게 냉정한 평가 기준을 제시하고 있다.
당분간 5% 선에 진입한 미국 장기금리의 향방과 고객사들의 실제 주문 동향을 면밀히 검증할 필요가 있다.
본 콘텐츠는 공개된 자료와 사실관계를 바탕으로 작성했으며, 비방이나 왜곡의 의도는 없습니다.

















댓글0