
미국 연방준비제도의 9월 연방공개시장위원회 금리 결정에 국내 증시의 긴장감이 고조되고 있다.
국제유가가 배럴당 100달러를 넘어서고 근원 물가가 반등하면서 0.25%포인트 금리 인상론이 대세로 자리를 잡았다.
기준금리 자체보다 연준 발표와 의장의 입에 삼성전자 주가의 운명이 걸렸다.
3년 만의 금리 재인상 수순과 점도표 변화
금융시장은 연준이 이번 회의에서 기준금리를 기존 3.50~3.75%에서 3.75~4.00%로 올릴 확률을 90% 이상으로 본다.
물가 압력이 다시 커진 만큼 시장은 금리 인상 자체보다 향후 통화정책 경로를 보여줄 점도표 수정 수위에 집중하고 있다.
연말 금리 전망 점들이 위쪽으로 대거 이동할 경우 긴축 장기화 공포가 커지면서 기술주 전반에 하방 압력을 더할 수 있다.
미국 국채금리 5% 돌파와 반도체 투심 경계
고유가와 긴축 경계감이 맞물려 미국 10년물 국채금리가 5% 수준까지 치솟자 위험자산 선호 심리가 빠르게 위축됐다.
국채금리 상승은 엔비디아와 마이크론 등 글로벌 반도체 기업들의 밸류에이션 부담을 키워 국내 대형주로 여파가 이어졌다.
고금리 기조가 길어지면 빅테크의 AI 데이터센터 투자 속도가 느려져 HBM과 메모리 수요 실적 기대가 낮아질 위험이 있다.
외국인 수급과 기자회견 관전 포인트
글로벌 투자자들이 위험자산 비중을 줄이는 과정에서 코스피 대표주인 삼성전자가 외국인 순매도 타깃이 되기 쉽다.
케빈 워시 연준 의장이 기자회견에서 매파적 발언을 쏟아낼지 아니면 속도 조절 가능성을 내비칠지가 최대 변수다.
의장의 메시지가 비둘기파적으로 해석될 경우 최근 과도하게 눌렸던 반도체주를 중심으로 안도 매수세가 들어올 수 있다.
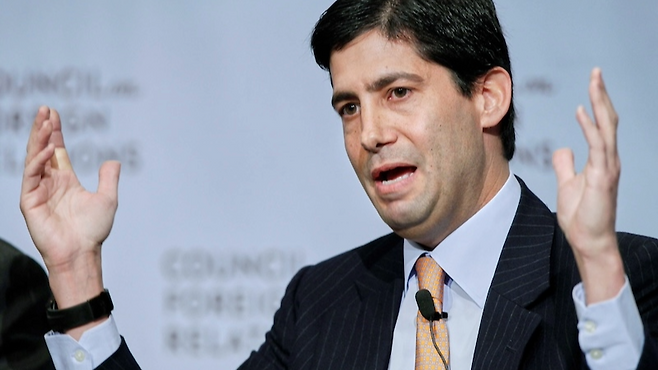
9월 FOMC의 0.25%포인트 인상 기대는 선반영됐으나 연준의 향후 통화 긴축 수위가 삼성전자 주가 향방을 좌우한다.
점도표의 상향 폭과 연준 의장의 기자회견 발언이 미국 국채금리와 나스닥 반도체 지수를 먼저 흔들 전망이다.
투자자들은 미국 장기 국채금리의 안정 여부와 외국인 수급 변곡점을 확인한 뒤 대응 전략을 세우는 것이 바람직하다.
본 콘텐츠는 투자 권유가 아니며, 공개된 시장 자료와 기업 정보를 바탕으로 작성된 참고용 자료입니다.

















댓글0