
삼성전자 주가를 바라보는 증권가의 목표주가 눈높이가 27만 원에서 60만 원으로 극단적으로 갈라졌다.
BNK투자증권이 메모리 수요 둔화를 이유로 목표가를 27만 원으로 낮추며 투자 심리에 찬물을 끼얹었다.
반면 최고 60만 원을 제시한 증권사들은 차세대 AI 반도체 공급 확대에 주목하며 맞서고 있다.
메모리 비용 부담과 27만 원 하향
BNK투자증권은 삼성전자 목표주가를 기존 30만 원에서 27만 원으로 하향하고 투자의견을 보유로 내렸다.
유례없는 메모리 가격 폭등으로 부품원가 부담이 커져 완제품과 서버 수요가 둔화한다는 분석이다.
이와 함께 삼성전자의 3분기 영업이익 전망치도 기존 114조7000억 원에서 5% 낮춰 잡았다.
60만 원 목표가와 HBM4 실적 기대
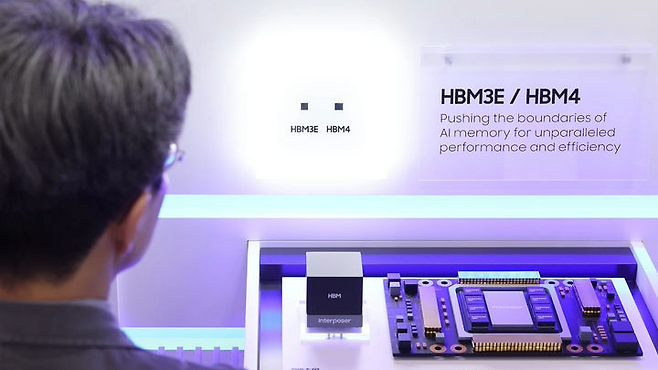
반면 KB증권은 삼성전자의 HBM4 공급 확대와 파운드리 수율 개선을 근거로 목표가 60만 원을 유지했다.
3분기 HBM4 매출이 늘어나면서 4분기 글로벌 HBM 시장 점유율이 40%까지 확대될 것으로 전망된다.
LS증권 역시 HBM4 출하 비중이 상승하는 양산성 개선 흐름을 반영해 목표주가를 45만 원으로 올려잡았다.
48만 원 평균치와 주가 평가액 차이
주요 증권사 22곳이 제시한 평균 목표주가는 48만8409원으로 27만 원과 큰 격차를 보인다.
지난 14일 종가 24만9000원 기준으로 삼성전자 100주의 평가금액은 2490만 원에 형성돼 있다.
만약 주가가 주요 증권사 목표가인 40만 원에 도달할 경우 100주 평가액은 4000만 원으로 늘어난다.
삼성전자 주가는 목표가 27만 원 하향과 60만 원 유지라는 극단적인 증권가 시선에 노출됐다.
시장의 극단적 전망에 일희일비하기보다는 메모리 비용 부담과 HBM4 실제 출하 수치를 점검해야 한다.
향후 분기 실적 발표에서 집계될 HBM4 매출 비중과 영업이익 지표가 주가 향방의 결정적 기준이다.
본 콘텐츠는 투자 권유가 아니며, 공개된 시장 자료와 기업 정보를 바탕으로 작성된 참고용 자료입니다.

















댓글0