
안녕하세요
김국세입니다.
오늘은 일용 근로소득 관련하여
일당 15만 원까지
소득세가 부과되지 않는 이유에 대해
설명드리도록 하겠습니다.
일용 근로소득이란??
일용 근로소득이란??
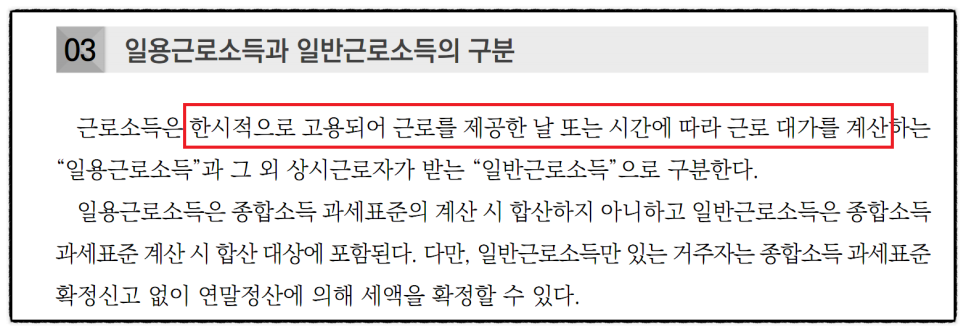
한시적으로 사업주에게 고용되어
근로를 제공한 날
또는
시간에 따라 급여를 계산하여
지급받는 근로소득을
일용 근로소득이라고 합니다.
일용 근로소득과 반대되는 개념이
우리가 흔히 알고 있는
근로소득이라고 생각하시면 됩니다.
월급 혹은 연봉을 지급받는 근로자!!
그래서 예전에는 아르바이트 소득을
일용 근로소득이라고도 했습니다.
일용 근로소득은 세금을 낼까??
일반적인 근로소득자는
매월 급여를 받을 때
급여를 지급하는 사업주가
소득세를 원천징수한 후
추후 연말에 1년 동안 발생한 근로소득에서
각종 공제를 반영하여 소득세를 정산하는
연말정산으로 소득세를 계산하게 됩니다.
그럼 일용 근로소득은 어떻게 세금을 낼까요?
간혹 일용직은 세금이 없다고 말씀하시는 분들이 있는데…
정확하게는 납부하는 세금이 있습니다.
일용 근로소득도
일반적인 근로소득과 동일하게
소득을 지급하는 사업주가
소득세를 원천징수하도록 되어 있습니다.
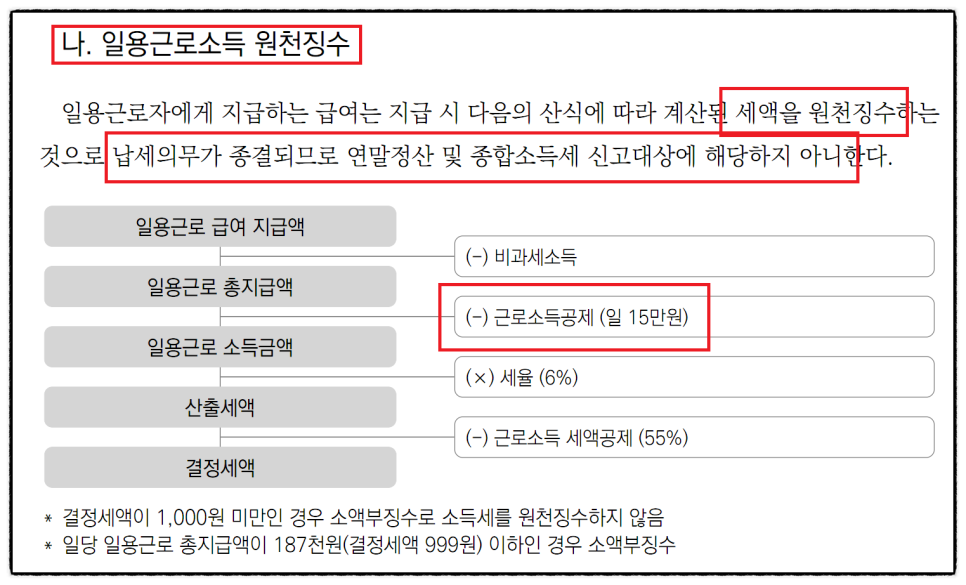
단 일용 근로소득의 경우
분리과세되는 소득이기 때문에
사업주가 법에서 정한 일정 소득세를 원천징수하면
추후 정산을 할 필요 없이
사업주의 원천징수로 세금 정산이 완료됩니다.
그런데 왜 일용 근로소득은 세금이 없다는 이야기가 나올까요??
그건 바로 공제 항목 때문입니다.
간단하게
일용 근로소득의 소득세 원천징수 금액
계산 방법을 설명드리겠습니다.
일당 소득에서
무조건 공제되는 금액이 있습니다.
바로 근로소득공제로…
발생한 일용 근로소득에서
1일 기준으로 무조건
15만 원이 공제됩니다.
15만 원을 공제한 금액에다가
6%의 세율을 곱하여
소득세를 계산한 후
추가로 근로소득 세액공제를 55% 적용하여
차감한 후
원천징수할 소득을 계산하도록 되어 있습니다.
보시면 아시겠지만!!
((일용 근로소득 – 15만 원) × 6%)×45%
해당하는 금액이 원천징수되는 것입니다.
그럼 일용 근로소득
즉 일당이 15만 원이면…
전액 근로소득공제 15만 원에 차감되기 때문에…
0원이 되죠??
그럼 소득세는?? 없습니다.
즉 일용 근로소득이 세금이 없다는 이야기가 나온 이유는!!
바로 15만 원의 근로소득공제 때문입니다.
일당이 15만 원 이하라면..
근로소득공제로 전액 공제되기 때문에
원천징수되는 소득세가 없는 것입니다.
일용 근로소득을 지급하는 사업자가 신고해야 하는 것!!
그럼 이번엔 일용 근로소득을 지급하는
사업주가 신고해야 하는 것에 대해
간단하게 알려드리도록 하겠습니다.
일단 다른 기관에 신고하는 것은^^;;
제가 잘 몰라서..
국세청에 신고하는 것만 말씀드리도록 하겠습니다.
기본적으로 일용 근로소득을 지급하는 것도
인건비를 지출하는 것이기 때문에
지급일이 속한 다음 달 10일까지
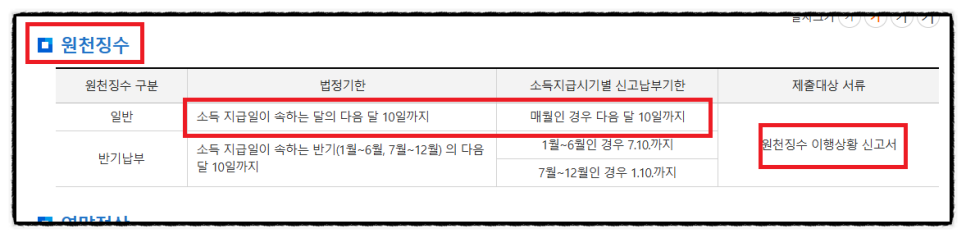
사업주는
국세청에 원천징수이행상황 신고서를 제출해야 합니다.
제출과 함께 원천징수한 소득세를 함께 납부해야 합니다.
원천징수이행상황 신고서는
소득을 지급하는 금액에 대한 신고로
해당 월에 지급한 근로소득, 일용 근로소득, 사업소득, 기타소득 등
모든 소득을 합산해서 신고하는 것입니다.
그리고 여기서 끝나는 것이 아닙니다.
추가로 일용 근로소득 지급명세서도 제출해야 합니다.
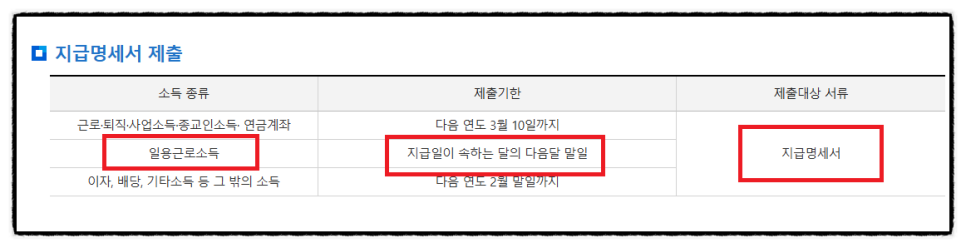
일용 근로소득은
소득을 지급한 달의 다음 달 말일까지 제출해야 합니다.
일용 근로소득 지급명세서는
일용근로자의 이름, 주민번호가 신고서에 기재되고
또한 근로를 한 일수 및 지급액 등
자세하게 내용을 신고하는 것입니다.
결론적으로 소득을 지급한 달의 다음 달 10일까지는
→ 원천징수이행상황 신고서
그리고 소득을 지급한 달의 다음 달 말일까지는
→ 일용 근로소득 지급명세서를 제출해야 하는 것입니다.
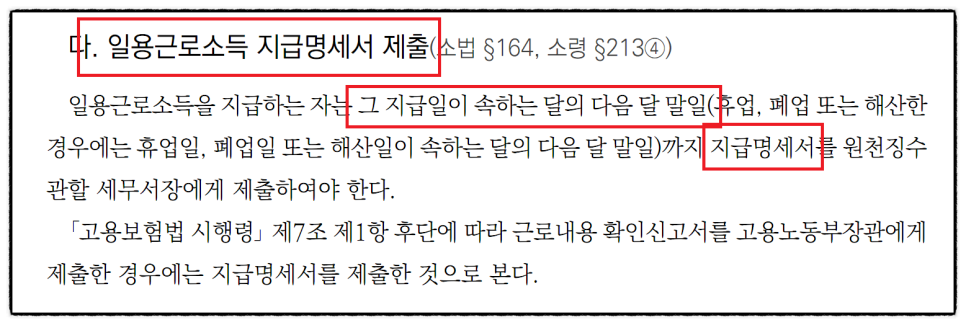
예를 들어
일용 근로소득을 9월에 지급했다면
→ 10월 10일까지 원천징수이행상황 신고서를 제출하고
→ 10월 말일까지 일용 근로소득 지급명세서를 제출해야 합니다.
아시겠죠??
오늘은 일용 근로소득 관련하여
일당 15만 원까지
소득세가 부과되지 않는 이유에 대해
설명드렸습니다.
















댓글0