
삼성전자 주가가 미국 금리 인상 공포와 인공지능 속도조절론 속에서도 다시 강하게 반등했다.
지난 9월 17일 장중 25만 9천 원까지 치솟으며 26만 원 돌파를 불과 1천 원 앞두고 숨고르기에 들어갔다.
반도체 투자심리가 쉽게 꺾이지 않은 상황에서 고대역폭메모리 경쟁력 회복이 주가를 견인하는 모습이다.
대규모 주주환원과 메모리 수급의 견조한 흐름
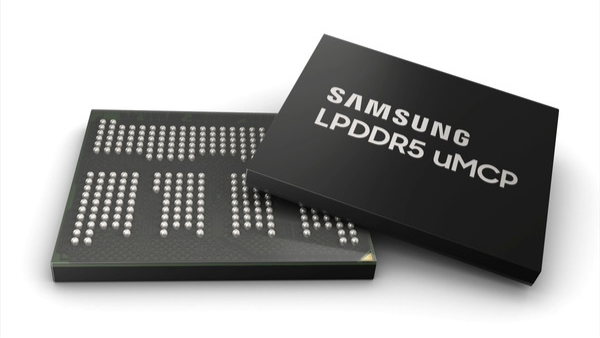
글로벌 긴축 기조에도 불구하고 서버 D램과 고대역폭메모리 공급 부족 현상은 지속되고 있다.
2027년까지 대규모 AI 데이터센터 수요가 급증하면서 메모리 수급 불균형은 쉽게 해소되지 않을 전망이다.
여기에 삼성전자가 의결한 최대 110조 원 규모의 주주환원 방침이 주주가치 제고 기대감을 단단히 받치고 있다.
HBM4 양산과 차세대 기술 로드맵 강화
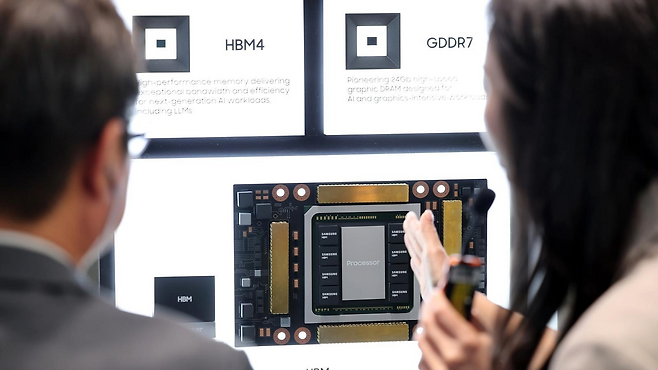
삼성전자는 세계 최초로 HBM4 양산 출하를 시작하며 기술 주도권에 박차를 가했다.
올해 HBM 매출이 전년 대비 3배 이상 증가할 것으로 자체 전망하며 실적 성장 가시성을 높였다.
HBM4E 샘플 출하에 이어 커스텀 HBM 시장까지 제품군을 확대해 고객사 맞춤형 대응력을 키우는 중이다.
수직 적층 zHBM 기술 공개와 한계 극복
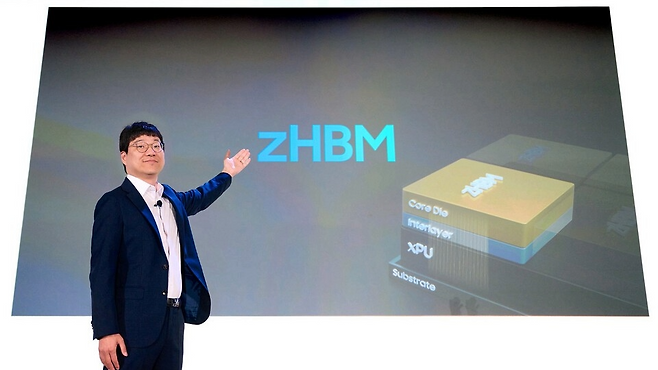
최근 미국 FMS 2026에서 공개된 zHBM 기술은 AI 가속기 위에 메모리를 수직으로 적층하는 방식이다.
기존 평면배치 한계를 극복해 HBM5 대비 GPU당 성능을 최대 8배, 전력효율을 3배 이상 끌어올렸다.
스스로 판단해 동작하는 에이전트 AI 시대가 열리면서 삼성전자의 차세대 3D 메모리 몸값이 급등하는 양상이다.
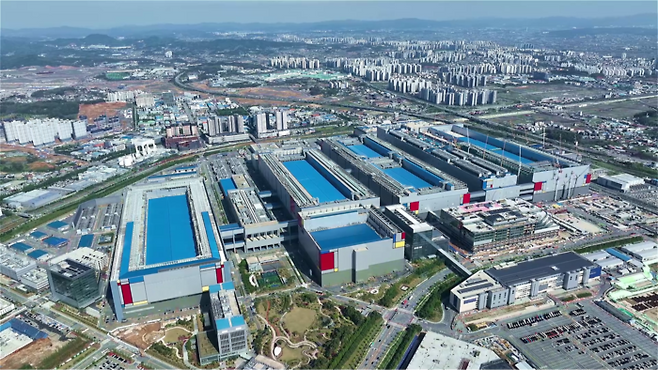
삼성전자가 26만 원 고지를 앞둔 배경에는 110조 원 주주환원과 수직 적층 zHBM이라는 강력한 카드가 자리한다.
단순한 주가 착시나 일시적 기술 반등에 그치지 않고 AI 메모리 공급망의 핵심 주도권을 다시 쥔 결과다.
향후 HBM4E 공급 확대 성과와 외국인 수급 연속성이 주가의 추가 상승 폭을 결정짓는 핵심 기준이다.
본 콘텐츠는 투자 권유가 아니며, 공개된 시장 자료와 기업 정보를 바탕으로 작성된 참고용 자료입니다.

















댓글0