
직장 생활 중 동료들과 나누는 주식 이야기는 평범한 예적금 투자자마저 고위험 매수로 끌어들이는 계기가 되곤 한다.
지난해부터 사내에서 반도체 호황 기대감이 퍼지자 한 직장인은 모아둔 예금과 성과급을 끌어모아 대형주 매수에 나섰다.
주당 290만 원이라는 높은 가격에도 추가 상승을 확신하며 1억 원 가까운 거금을 단번에 쏟아부었다.
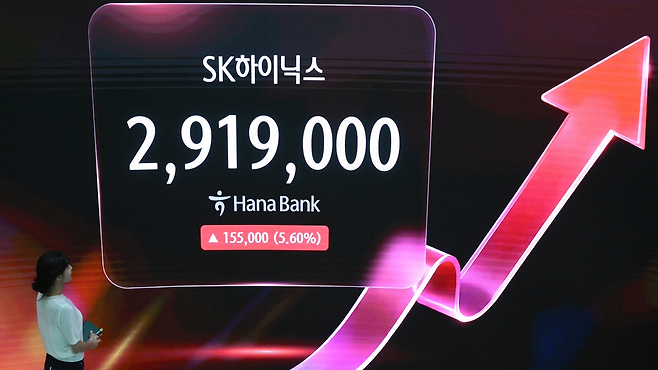
해당 투자자는 주당 약 290만 원 선에서 SK하이닉스 주식 34주를 사들이며 총 9,860만 원을 집어넣었다.
매수 당시에는 AI 서버용 메모리 수요 폭증과 HBM 시장 독점력에 대한 맹신으로 손실 위험을 거의 고려하지 않았다.
그러나 최고점을 찍은 주가는 얼마 지나지 않아 가파른 조정을 받으며 200만 원선 아래로 속절없이 무너졌다.
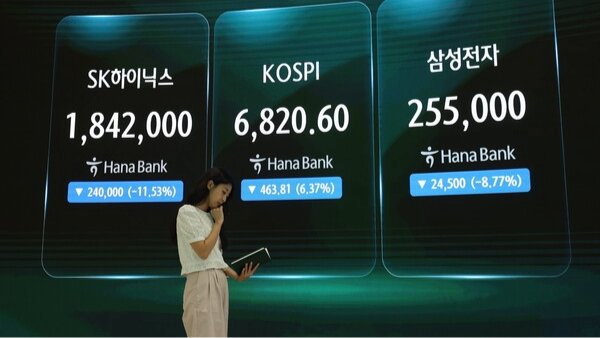
주가가 180만 원대까지 밀려나면서 평가 손실액은 불과 석 달 만에 3,900만 원 수준까지 불어났다.
고점 대비 40% 가까이 주가가 내려앉자 지속적인 추매를 외치던 이전과 달리 사내 투자 논의도 자취를 감추었다.
원금 회복을 위해서는 현재 가격에서 무려 65% 이상의 폭등이 필요해 투자자의 심리적 압박감이 극에 달했다.
기업의 뛰어난 실적이나 우수한 경쟁력과 개인에게 적합한 매수 가격은 완전히 별개의 문제임을 보여주는 사례다.
미래 성장 가치가 이미 주가에 과도하게 선반영된 시점에서 고점 추격 매수를 감행하면 긴 고통의 시간이 뒤따른다.
반등이 찾아와도 본전까지 거리가 까마득해 손절매 여부를 두고 밤잠을 설치는 개인 투자자들이 늘어나고 있다.
290만 원 최고점에 1억 원을 베팅했다가 170만 원대 하락을 맞닥뜨린 개미의 잔혹한 현실은 시장에 큰 경종을 울린다.
HBM 경쟁 구도에서 삼성전자와 마이크론의 추격 속도 및 주가 내 선반영 수준을 객관적으로 냉정하게 따져봐야 한다.
단순한 원금 회복 기대감에 의존하기보다 향후 가시화될 분기 실적과 수급 변화를 확인하며 신중한 대응 기준을 세워야 한다.
본 콘텐츠는 공개된 자료와 사실관계를 바탕으로 작성했으며, 비방이나 왜곡의 의도는 없습니다.

















댓글0