
삼성전자 주가가 26만 원대를 재탈환하며 시장의 관심이 실적 전망으로 급격히 쏠리고 있다.
2분기 89조 5천억 원이던 영업이익이 3분기 114조 원 안팎으로 뛸 수 있다는 기대감이 반영된 결과다.
하지만 확정된 수치가 아닌 컨센서스라는 점에서 투자자들의 셈법은 빠르게 복잡해지는 양상이다.
9월 18일 거래에서 주가가 3.37% 상승한 26만 1,000원에 장을 마치며 강세를 증명했다.
메모리 가격 강세가 유지되는 가운데 HBM4의 수율 개선과 공급 확대 기대가 상승세를 끌어올렸다.
여기에 파운드리 2나노 공정과 북미 고객사 확대 소식까지 더해지며 재평가 기대감을 한껏 높였다.
시장의 장밋빛 전망과 달리 증권가의 시각은 오차 범위를 넘어 극단적으로 갈라지는 모습이다.
일부 기관은 60만 원대 목표가를 내놓았으나 BNK투자증권은 투자의견을 보유로 낮추고 눈높이를 낮췄다.
환율 하락에 따른 수출 부담과 메모리 단가 상승 속도 둔화를 경고하는 신중론도 만만치 않다.
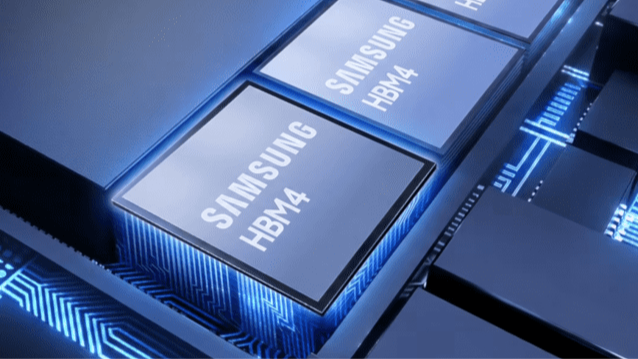
추석 연휴 이후 주가 판도를 결정지을 진짜 승부처는 HBM4의 실질적인 출하량으로 꼽힌다.
최고 110조 원 규모로 거론되는 주주환원 재원과 우선주 소각 여부도 이사회의 결정을 앞두고 있다.
기대치만 높고 실제 수익성이 뒷받침되지 못한다면 연휴 직후 실망 매물이 쏟아질 위험이 상존한다.
삼성전자의 주가 향방은 26만 원대 안착보다 114조 원이라는 영업이익을 실제 증명하느냐에 달렸다.
연휴 동안 적체된 해외 반도체 악재와 외국인 수급 변화가 한꺼번에 반영되며 변동성이 커질 전망이다.
투자자는 단기 폭등을 기대하기보다 3분기 실적 발표에서 제시될 수율과 수주 공시를 냉정히 따져야 한다.
본 콘텐츠는 공개된 자료와 사실관계를 바탕으로 작성했으며, 비방이나 왜곡의 의도는 없습니다.

















댓글0