
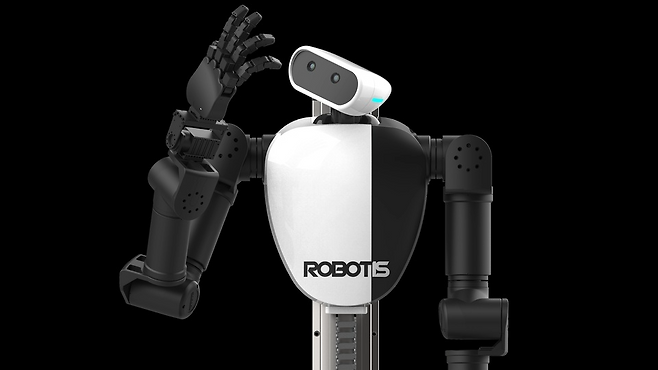
국내 로봇 관련주 시장의 자금 흐름이 단순한 대기업 협력 호재에서 벗어나 실질적인 부품 수주 실적을 증명하는 기업으로 빠르게 재편되는 추세다.
휴머노이드 로봇이 양산 단계에 진입함에 따라 시장 관심이 완제품에서 핵심 부품인 스마트 액추에이터 제조업체로 크게 옮겨가고 있다.
완성차 대형주인 현대차보다 중소형 부품주인 로보티즈의 실적 성장률과 주가 탄력이 더 가파를 수 있다는 분석이 나오는 이유다.
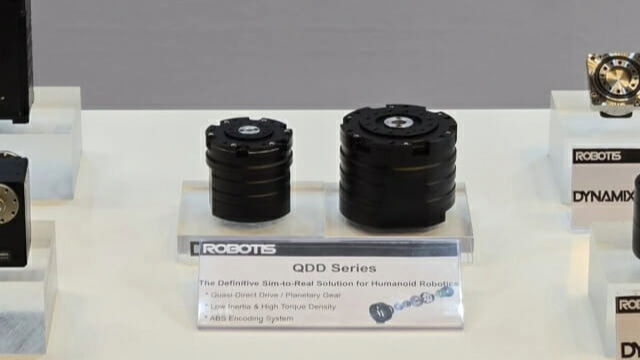
로보티즈의 대표 제품인 다이나믹셀은 로봇의 관절과 근육을 담당하는 일체형 모듈로 휴머노이드 생산량과 정비례해 수요가 늘어난다.
미국 정부의 중국산 부품 수입 규제 움직임과 피지컬 AI 산업 투자 확대가 맞물리면서 글로벌 고객사의 액추에이터 수주가 급증하는 추세다.
글로벌 빅테크의 연구개발용 로봇 투입이 이어지며 기존 테마성 변동에서 벗어나 실적 기반 성장주로 체질이 개선되고 있다.
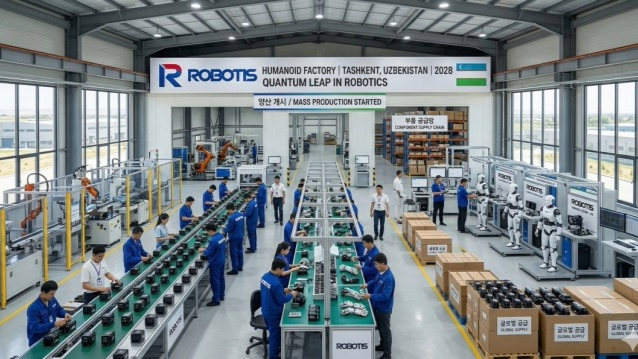
현재 마곡 본사의 연간 생산 한계치인 30만 대를 넘어서는 대규모 주문이 이어지며 공급 물량이 수요를 따라가지 못하는 흐름이다.
회사는 생산 한계를 극복하기 위해 우즈베키스탄 타슈켄트에 신규 대량 생산공장을 건설 중이며 2026년 4분기 가동을 앞두고 있다.
신공장 가동으로 생산 물량이 확대되면 제조 원가가 절감되어 매출증대와 영업이익률 개선이 동시에 이뤄지는 선순환 구조가 완성된다.
현대차는 자동차와 자율주행 등 다양한 사업 부문이 섞여 있어 로봇 사업이 전체 실적 개선에 미치는 영향이 비교적 한정적이다.
반면 로보티즈는 액추에이터 출하량 증가가 회사 매출과 이익 성장에 즉각적으로 반영되어 상승장에서 상대적으로 높은 주가 탄력을 보인다.
다만 기대감에 따른 급등 뒤에는 항상 차익 실현 물량이 쏟아질 수 있으므로 수주잔고와 실제 출하 수치를 냉정히 점검해야 한다.
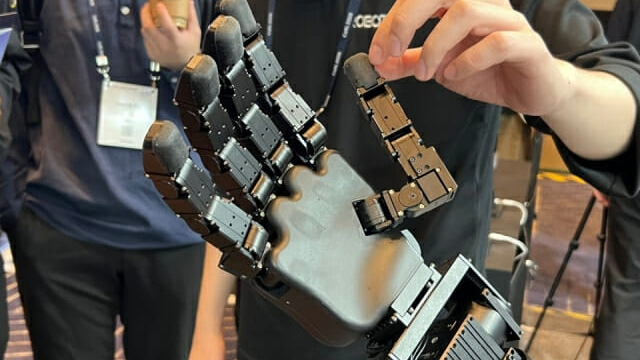
로보티즈가 현대차를 뛰어넘는 주가 탄력을 보여주기 위해서는 단기 호재 뉴스보다 우즈베키스탄 공장의 연내 정상 가동이 필수 조건이다.
주주와 투자자는 막연한 폭등 기대감에 휩쏠리지 말고 다이나믹셀 출하량과 분기 영업이익률이 실물 수치로 입증되는지 확인해야 한다.
글로벌 빅테크향 신규 수주 공시와 해외 생산거점의 물량 대응력이 실제 확인될 때 비로소 1위 종목에 걸맞은 주가 재평가가 완성된다.
본 콘텐츠는 공개된 자료와 사실관계를 바탕으로 작성했으며, 비방이나 왜곡의 의도는 없습니다.

















댓글0