
미국 대형 원전 최대 8기 건설 가능성이 제기되면서 두산에너빌리티 주가가 크게 출렁이고 있다.
한미 투자 협력 과정에서 대형 원전 추진설이 퍼져 9만원선을 돌파했으나 협상 지연 우려에 주가는 8만원대로 조정을 받았다.
원전 건설 프로젝트 자체가 무산된 것은 아니어서 시장에서는 이번 주가 조정을 둘러싼 해석이 분분하다.
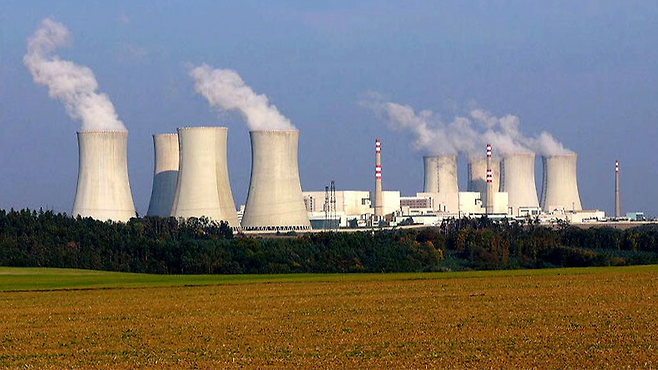
이번 미국 원전 사업은 웨스팅하우스의 AP1000 6기와 한국형 APR1400 2기를 혼합해 추진하는 방안이 거론된다.
두산에너빌리티는 과거 AP1000 주기기 공급 경험이 있고 APR1400의 핵심 기자재도 담당해온 강점이 있다.
어떤 노형이 최종 선택되더라도 핵심 원전 기자재 공급망에 참여해 수주를 확보할 가능성이 높게 점쳐진다.
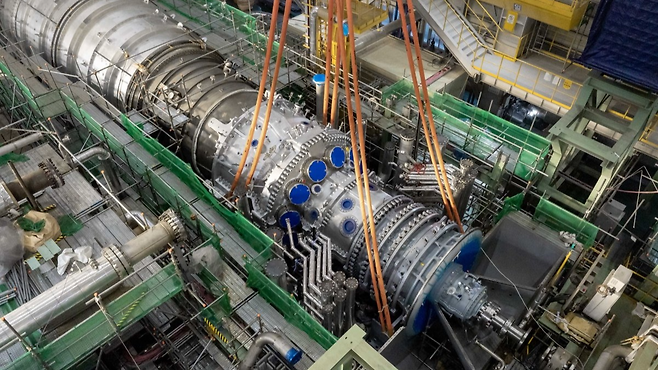
두산에너빌리티의 경쟁력은 원자로 기자재뿐만 아니라 가스터빈 사업까지 함께 보유하고 있다는 점이다.
인공지능 데이터센터 확대로 미국 내 전력 수요가 폭증하면서 원전과 가스복합발전 투자가 동반 확대되는 추세다.
원전과 소형모듈원자로 및 가스터빈이라는 세 가지 확실한 성장 동력을 확보했다는 평가가 나온다.
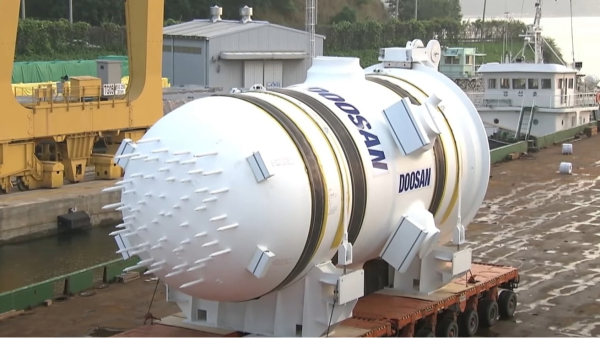
전문가들은 단순히 원전 8기라는 숫자보다 실제 본계약으로 이어지는 구체적인 조건이 중요하다고 강조한다.
AP1000과 APR1400의 최종 비중과 공급 품목 및 정확한 계약 금액이 공개되어야 주가가 반등할 수 있다.
단순한 양해각서 체결을 넘어 실제 착공과 매출 인식 시점이 확인되어야 실적 반영이 완료된다.
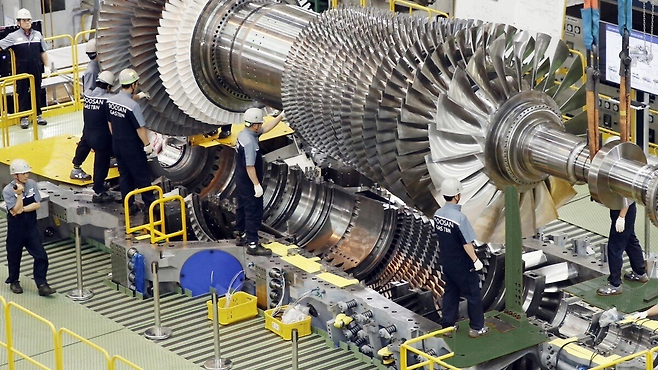
두산에너빌리티 주가가 9만원 찍고 꺾인 상황에서 향후 주가 향방은 미국 원전 본계약 전환 여부에 달렸다.
원전 노형 비중과 실제 공급 금액이 기대치에 미치지 못할 경우 추가 차익실현 물량이 쏟아질 가능성이 있다.
주주들은 단순한 소문이나 테마성 뉴스에 흔들리지 말고 구체적인 수주잔고 증가와 착공 일정을 점검해야 한다.
본 콘텐츠는 공개된 자료와 사실관계를 바탕으로 작성했으며, 비방이나 왜곡의 의도는 없습니다.

















댓글0