
삼성전자 주가를 둘러싸고 반도체 호황의 끝이라는 피크아웃 우려와 새로운 상승 사이클의 진입이라는 낙관론이 팽팽히 맞서고 있다.
일각에서는 실적 피크아웃을 경고하지만 AI 데이터센터의 HBM4와 서버 D램 수요는 시장 예상보다 강하게 유지되고 있다.
전문가들은 단순 가격 상승보다 공급 제약 구조와 AI 데이터센터의 전방위 메모리 소비에 주목하며 2차 상승 가능성을 점친다.
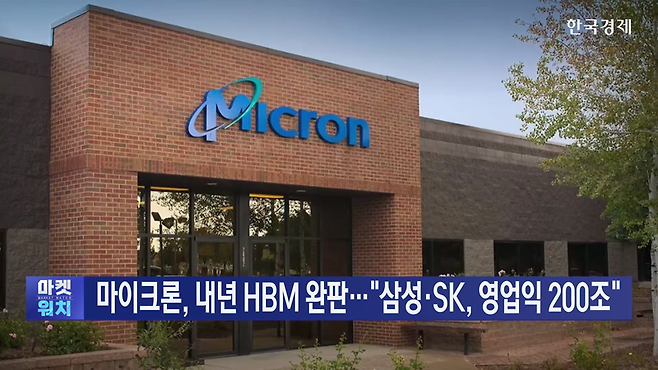
과거 메모리 시장은 호황기 설비 증설에 따른 공급 과잉으로 주가가 급격히 꺾이는 패턴을 반복해 왔다.
그러나 이번 사이클은 고난도 HBM 생산이 일반 D램 생산라인을 잠식하면서 범용 메모리의 공급 부족을 유발하고 있다.
마이크론 등 경쟁사의 증설 속도보다 수율과 생산성 확보가 까다로워 단순 공장 신설이 공급 과잉으로 이어지지 않는 구조다.
주가의 추가 상승을 가로막는 피크아웃 우려는 메모리 가격의 단순 상승률 둔화와 실제 가격 하락을 혼동한 데서 비롯됐다.
D램 가격의 오름세가 완만해지더라도 견조한 서버 수요와 공급 제한이 지속되면 고수익성은 장기간 유지될 수 있다.
특히 AI 에이전트 확산으로 추론 연산량이 늘면서 GPU뿐만 아니라 HBM과 서버 D램 및 eSSD 수요가 폭증하고 있다.
삼성전자의 2차 폭등을 결정지을 핵심 조건은 HBM4 공급 확대의 실적 연결과 D램 가격의 고점 유지 여부다.
여기에 엔비디아와 글로벌 빅테크의 AI 데이터센터 투자 지속, 2027년 실적 전망치 상향이 반드시 수반되어야 한다.
반면 경쟁사들의 급격한 증설이나 빅테크의 AI 투자 속도 조절이 나타날 경우에는 피크아웃 우려가 현실화할 위험도 존재한다.
삼성전자 주가의 향방은 단기 차트 흐름보다 AI 토큰 수요의 팽창과 2027년 영업이익 전망치 상향 여부에 완전히 달려 있다.
제시된 4가지 핵심 조건이 차례로 확인되며 시장의 이익 정점 우려가 해소될 때 본격적인 2차 상승 국면이 진입할 전망이다.
주주들은 HBM4 출하량과 D램 고정가격 유지 여부를 정밀하게 검증하며 장기 이익 체력의 변화에 맞춰 투자 전략을 세워야 한다.
본 콘텐츠는 공개된 자료와 사실관계를 바탕으로 작성했으며, 비방이나 왜곡의 의도는 없습니다.


















댓글0