
국내 증시의 막강한 하방 지지대 역할을 해온 두 반도체 거인의 자사주 매입이 막바지에 다다랐다.
약 34조 7천억 원 규모의 대형 수급 벽이 당초 계획보다 한 달가량 빠르게 소진될 전망이다.
자사주 매입이라는 임시 비계가 거두어지면 순수한 기업 실적과 대외 수급 환경만으로 주가를 증명해야 한다.
예상보다 빠르게 소진되는 34조 원 자사주 매입
삼성전자와 SK하이닉스는 최근 20여 거래일 동안 예정된 자사주 물량을 빠르게 사들였다.
삼성전자는 10조 원이 넘는 자금을 집행해 목표치의 74.7%를 이미 소진한 것으로 집계됐다.
SK하이닉스 역시 24조 원 이상을 투입하며 하루 평균 65만 주 안팎의 빠른 매입 속도를 유지하고 있다.
증시 버팀목 소멸과 우려되는 수급 공백
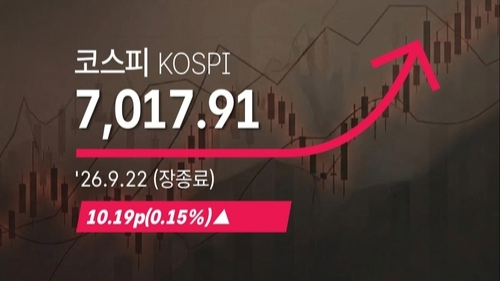
두 회사의 합산 매입액은 코스피 지수의 급격한 하락을 방어하는 강력한 방파제 역할을 해왔다.
고금리와 국제 유가 상승 등 악재 속에서도 기타법인 수급을 통해 지수 변동성을 완화한 바 있다.
그러나 내달 중순 매입이 종료되면 대규모 매수 주체가 사라져 수급 공백 우려가 현실화할 수 있다.
3분기 실적과 대외 매크로가 가르는 향방
수급 지원이 끝난 자리를 채울 핵심 열쇠는 상장사들의 3분기 실적 발표 결과로 꼽힌다.
마이크론 테크놀로지의 실적 발표가 반도체 업황과 두 거인의 실적을 가늠할 선행지표가 된다.
외국인 자금의 복귀 여부와 환율 흐름이 향후 삼전닉스 주가의 향방을 결정지을 주요 변수다.
34조 원이라는 든든한 자사주 매수 벽이 사라지면 삼성전자와 SK하이닉스는 순수한 실력 시험대에 오른다.
단순한 수급 방어에 의존하기보다 3분기 어닝 시즌에 공개될 실제 영업이익 숫자를 냉정하게 확인해야 한다.
투자자들은 지수 방파제가 제거된 상황에서 두 기업의 실적 체력이 주가를 지탱할 수 있는지 점검해야 한다.
LG전자 주가 급등할 호재


















댓글0