
삼성전자 주가가 최근 급반등을 기록한 가운데 글로벌 투자은행 골드만삭스가 매수 의견을 재확인했다.
골드만삭스는 삼성전자 보통주 목표주가를 49만 원으로 유지하며 상승 여력이 여전히 충분하다고 진단했다.
시장에서는 이번 리포트를 단순한 유지가 아니라 현 주가 수준에서의 강력한 매수 신호로 해석하고 있다.
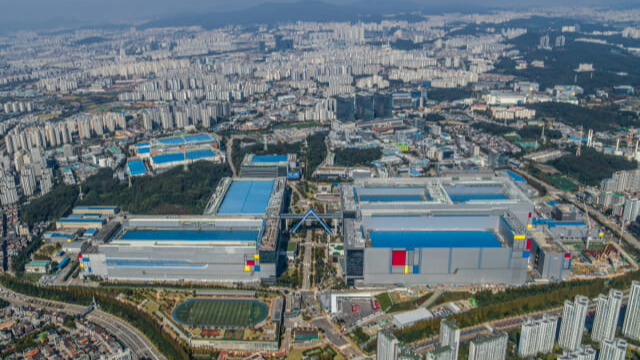
골드만삭스는 HBM4용 베어다이 수요 급증으로 4나노 파운드리 생산라인이 빠듯한 상황에 주목했다.
삼성전자가 국내 4나노 라인 증설과 HBM5용 2나노 신규 라인 건설을 검토 중이라는 점도 명시했다.
AI 메모리 수요가 파운드리 공정 전체의 수급을 압박하면서 2027년까지 타이트한 흐름이 이어질 전망이다.
메모리 부문의 영업이익률 상승세와 더불어 대규모 주주환원 정책에 대한 기대감도 크게 높아졌다.
3분기 현금 배당 규모가 약 30조 원에 달할 수 있으며 주당 배당금은 4,600원 수준으로 거론된다.
8월 말부터 진행 중인 자사주 매입이 10월 중순 완료되면 추가 주가 밑받침 역할을 할 것으로 보인다.
지난주 외국인과 기관이 합산 3조 원 이상을 순매수하며 주가를 27만 4,000원까지 끌어올렸다.
단기 주가 향방은 이들 수급 주체의 순매수세가 추세적으로 이어지는지에 달려 있다.
시장 전문가들은 10월 말 발표될 3분기 확정 실적과 4분기 가이던스를 최종 분수령으로 보고 있다.
골드만삭스가 제시한 목표가 49만 원은 파운드리 증설과 HBM 수급 타이트라는 명확한 근거에 기반한다.
10월 중순 자사주 매입 완료와 3분기 확정 실적 발표는 주가의 추가 상승 동력을 시험할 핵심 지점이다.
외국인 수급의 지속성과 D램 영업이익률 유지 여부를 실시간으로 확인하며 대응하는 자세가 필요하다.


















댓글0