
SK하이닉스 주가를 바라볼 때 고대역폭메모리 단일 제품의 흥행만 따지는 방식은 한계가 있다.
빅테크의 인공지능 데이터센터 투자가 늘면서 서버용 디램과 첨단 패키징 수요가 동시에 퍼지고 있다.
단기 주가 등락보다 실적 성장을 견인하는 대형 인프라 투자 흐름을 파악하는 것이 핵심이다.
글로벌 빅테크 투자와 수요 구조의 변화
과거 메모리 업황은 모바일과 PC 판매량에 따라 짧은 불황과 호황을 반복하는 특징을 보였다.
현재는 글로벌 빅테크 기업들이 주도하는 데이터센터 설비투자가 핵심 수요를 결정하는 구조다.
인공지능 가속기 하나에 대량의 고성능 메모리가 투입되며 과거와 전혀 다른 수급 환경이 조성됐다.
범용 메모리 공급 제약과 장기 호황 가능성
생산 라인이 고대역폭메모리로 집중되면서 범용 디램을 생산할 수 있는 여력이 줄어들고 있다.
공급 제한이 이어지는 가운데 AI 관련 데이터센터 설비 투자가 수년간 지속될 가능성이 커졌다.
특정 제품에 국한되지 않고 반도체 생태계 전체의 동반 상승이 장기 사이클 전망을 뒷받침한다.
실적 피크아웃 위험과 분할 대응 전략
산업 투자가 지속된다고 해서 기업 주가가 중단 없이 오른다는 뜻은 아니라는 점을 유의해야 한다.
주가는 항상 실적에 앞서 움직이므로 최대 실적을 달성하는 시점에 둔화 우려를 반영할 수 있다.
목표가를 단정하기보다 주요 메모리 가격과 빅테크 설비투자 추이를 살피며 분할로 대응하는 전략이 유효하다.
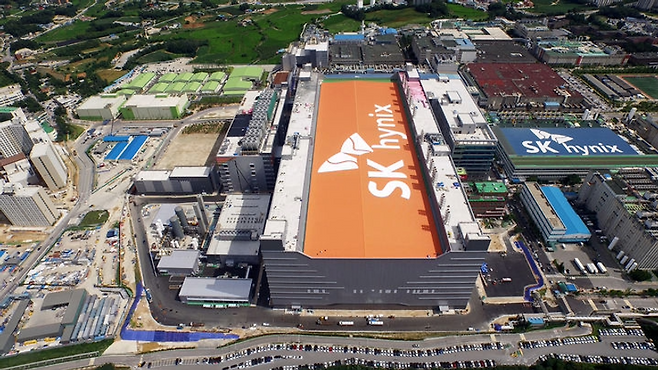
이번 반도체 호황은 AI 인프라 투자와 메모리 공급 통제가 결합한 이례적인 사이클에 해당한다.
SK하이닉스 투자자는 단순 주가 변동보다 HBM 출하량과 서버 디램 가격 지표를 먼저 점검해야 한다.
빅테크의 설비투자 계획과 경쟁사 증설 속도를 확인하며 하강 신호가 나오기 전까지 차분히 대응할 필요가 있다.

















댓글0