
삼성전자가 반도체 호황에 힘입어 실적을 회복하는 상황에서 과거 일본 엘피다의 몰락을 반면교사로 삼아야 한다는 지적이 이어지고 있다.
과거 세계 3위권 D램 기업이던 엘피다는 다운사이클 당시에 과도한 부채와 투자 실기를 견디지 못하고 2012년 법정관리를 신청했다.
단순히 당장의 이익을 나누는 데 몰두하기보다 불황을 견뎌낼 선제적 기술 투자와 재무 건전성이 더 중요하다는 경고가 나오는 배경이다.
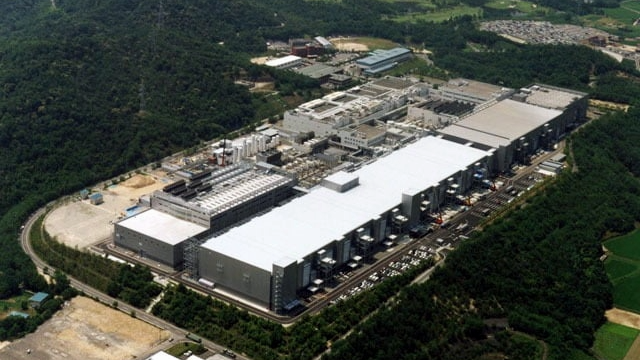
엘피다는 PC용 D램에 편중된 사업 구조를 고수하다가 모바일 시장으로의 전환 타이밍을 놓치며 누적 적자를 키웠다.
여기에 대규모 차입금 상환 기일까지 겹치면서 4천4백80억 엔에 달하는 막대한 부채를 버티지 못하고 결국 무너졌다.
반도체 업계에서는 호황기에 번 현금을 차세대 공정 개발과 재무 구조 개선에 쓰지 않으면 언제든 위기가 찾아온다고 분석한다.
삼성전자는 이러한 과거 사례를意识해 2026년 시설과 연구개발 분야에 역대 최대인 110조 원 이상을 집행하겠다고 공시했다.
2분기 연구개발비로만 16조 원을 투입하는 등 차세대 고대역폭메모리 주도권을 확보하기 위해 선제적 투자를 다각도로 늘리고 있다.
투자의 규모 자체도 중요하지만 HBM4와 HBM4E 양산 승인 등 실제 시장에서 경쟁사를 압도할 기술 성과로 이어져야 한다.
최근 일본 정부가 AI 반도체 산업에 10조 엔 이상의 공적 지원을 펼치는 등 글로벌 반도체 패권 경쟁은 다시 격화하는 양상이다.
외국인 수급과 증권가의 시선 역시 단순한 분기 실적 수치보다 기술 격차를 격상시킬 지속 가능한 투자 효율에 집중되고 있다.
주주 관점에서는 성과 보상 규모보다 향후 메모리 다운사이클을 방어할 핵심 경쟁력이 단단히 구축되는지 점검할 필요가 있다.
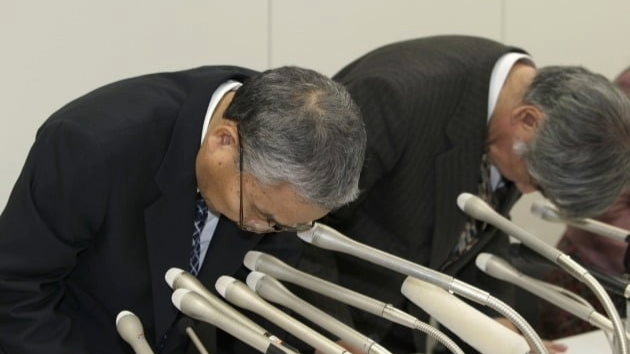
삼성전자의 호황 속에서 나온 엘피다 경고는 당장의 이익 잔치보다 다가올 불황에 대비할 초격차 기술 확보가 우선이라는 점을 짚어준다.
110조 원이 넘는 대규모 시설 및 R&D 투자가 HBM 시장 점유율 상향과 수익성 개선으로 나타나는지가 향후 주가의 핵심 변수다.
투자자는 단순 성과급 이슈에 흔들리지 말고 HBM4 양산 경쟁력과 선단 공정 전환 속도를 지속적인 투자 판단 기준으로 삼아야 한다.


















댓글0