
SK하이닉스 주가가 고점 형성 후 조정을 거친 뒤 180만 원대 중후반에서 반등 기류를 타고 있다.
250만 원 고지에 물리며 마음고생하던 개인 투자자들 사이에서는 본전 탈출에 대한 기대가 커진다.
하지만 최근 증권가 분석에 의하면 단순 탈출을 넘어 추가 상승 여력이 유효하다는 평가가 나온다.
저평가 매력과 밸류에이션 하방 지지력
현재 SK하이닉스의 추정 주가수익비율은 5.3배 수준으로 밸류에이션 매력이 크게 부각되는 상태이다.
주당순이익이 가파르게 늘어나는 것에 비해 주가가 낮아 주가의 하방을 단단하게 지지해 준다.
글로벌 인공지능 메모리 시장을 주도하는 만큼 저평가 구간 탈출 가능성에 무게가 쏠린다.
증권가 컨센서스 목표가 330만 원 제시
최근 주요 증권사들이 집계한 컨센서스 목표주가는 평균 329만 원 선으로 산출되는 분위기이다.
이는 현재 주가 수준과 비교할 경우 최고 70% 이상의 상승 여력이 남아 있음을 의미한다.
250만 원 고지에 갇혔던 투자자들이 단순 본전 회수를 넘어 수익 전환까지 노려볼 만한 수치이다.
외국인 지분율 50% 돌파와 수급 견인
급격한 주가 변동성 속에서도 외국인 투자자 지분율은 50.15%를 유지하며 견고함을 보여줬다.
차세대 고대역폭메모리 공급망 확충과 맞춤형 AI 칩 수요는 빅테크의 필수 인프라에 해당한다.
글로벌 거대 자금이 물량을 굳건히 지키는 점은 장기 성장성에 대한 강력한 신인도를 증명한다.
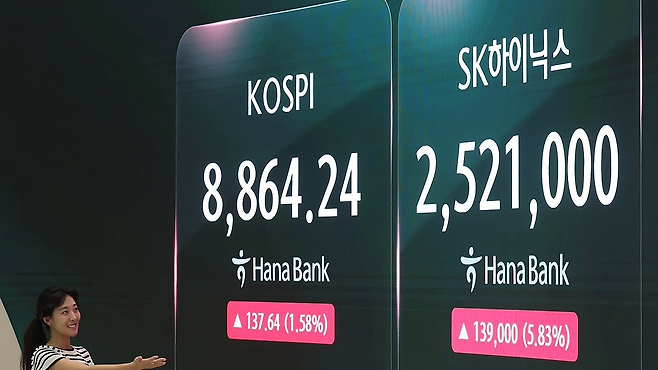
SK하이닉스는 250만 원 고지에 갇힌 개인 투자자들에게 본전 탈출 이상의 기회를 암시한다.
5배 대 주가수익비율과 외국인 수급이 견인하는 가운데 330만 원대 목표가가 이정표로 제시된다.
실적 성장성과 고대역폭메모리 지배력이 유지되는 한 추가 주가 반등 여부를 신중히 주시할 시점이다.


















댓글0