
DS투자증권이 SK하이닉스의 목표주가를 기존 310만 원에서 264만 원으로 15% 가까이 끌어내리자 시장의 긴장감이 고조되고 있다.
주가순자산비율 적용 기준을 3.4배에서 3.0배로 낮추며 3분기 실적 눈높이를 전반적으로 하향 조정한 탓이다.
하지만 투자의견 매수를 그대로 유지한 채 목표가를 깎아내린 구체적인 원인에 투자자들의 관심이 쏠리고 있다.
환율 하락과 매출 인식 이월의 영향
증권가가 수치를 낮춘 가장 결정적인 요인은 원달러 환율 가정을 기존 1,430원에서 1,370원으로 하향 반영한 점이다.
달러화 기준 매출이 견조하더라도 원화 환산 이익이 기존 계산보다 감소하는 착시와 실질적 감익이 동시에 발생하게 된다.
여기에 차세대 고대역폭메모리 전환 과정에서 출하 제품 구성과 매출 인식 시점이 4분기로 밀린 것도 수치 하향을 이끌었다.
4분기 실적 반등과 HBM4 전환 효과
이번 실적 조정은 이익이 사라진 것이 아니라 차기 분기로 이월된 성격이 강하다는 분석이 힘을 받고 있다.
실제로 4분기 매출액은 111조 9,000억 원, 영업이익은 89조 4,000억 원으로 전분기 대비 대폭 증가할 전망이다.
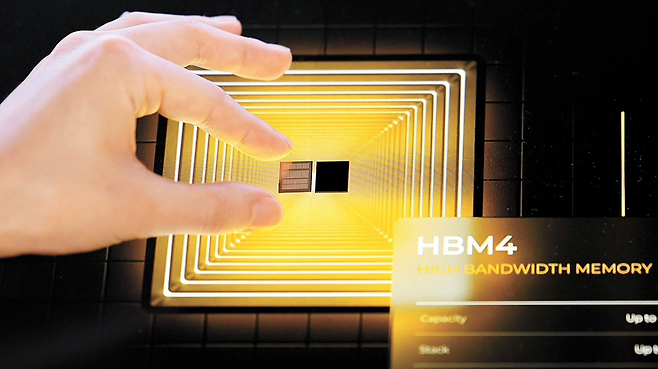
차세대 HBM4 본격 공급과 범용 D램 가격 상승이 맞물리면서 4분기 영업이익률은 80% 수준까지 높아질 것으로 본다.
주주환원 정책과 향후 관전 지표
단기적인 환율 변동성에도 불구하고 올해 전체 영업이익은 258조 원, 내년에는 407조 원에 달할 것이라는 추정이 나온다.
고성능 메모리 공급 부족 현상이 이어지며 평균판매가격 상승세가 유지되는 점이 중장기 수익성을 뒷받침한다.
이에 따라 3분기 실적 발표와 함께 공개될 추가 주주환원 정책의 규모와 구체적 실행 방안이 주가 재평가의 핵심 변수다.
결국 목표가 하향의 핵심 원인은 환율 착시와 HBM 제품 교체에 따른 일시적 매출 인식 시점의 차이로 요약된다.
주주라면 단기 목표가 숫자에 흔들리기보다 4분기로 이월된 물량의 실제 실적 반영 여부를 우선 확인해야 한다.
향후 공개될 추가 주주환원 공시와 HBM4 양산 일정이 계획대로 진행되는지 주시하며 대응하는 자세가 요구된다.

















댓글0