
유안타증권이 삼성전자 목표주가를 63만 원으로 올리자 주주들 사이에서는 조기 매도를 후회하는 목소리가 터져 나왔다.
그러나 증권가 일각에서는 여전히 메모리 업황의 정점 통과를 경고하며 멈춤 가능성을 제기하고 있다.
파격적인 상향 소식 뒤에 숨은 피크아웃 논란의 실제 속내를 정밀하게 분석해 볼 필요가 있다.
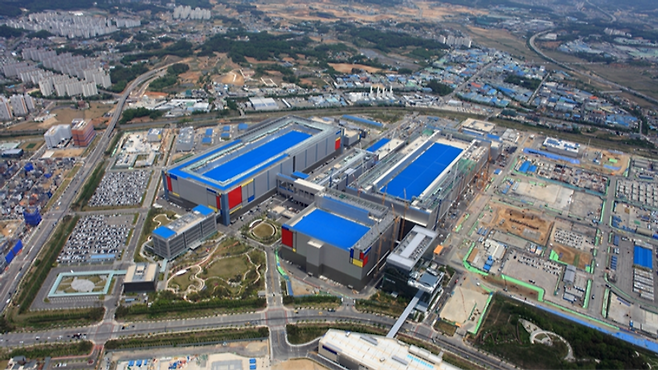
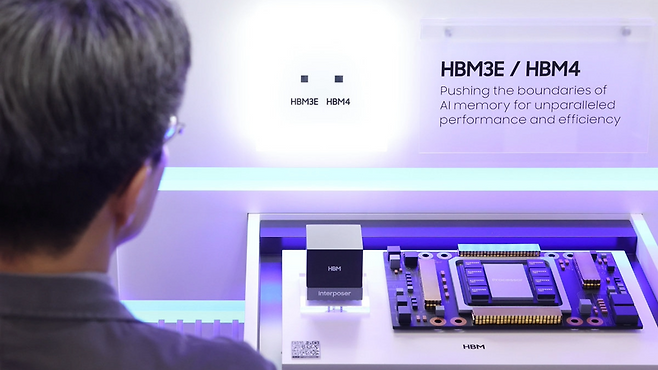
유안타증권은 HBM 생산 확대에 따른 범용 D램 수급 타이트가 오는 2028년까지 이어질 것으로 내다봤다.
장기적인 메모리 업사이클이 유지되면 잉여현금흐름이 확대되어 차기 주주환원 정책도 강화될 수 있다.
이러한 강력한 실적 개선 근거를 바탕으로 목표주가를 기존 53만 원에서 63만 원으로 대폭 올려 잡았다.
하지만 키움증권을 비롯한 비관론 진영에서는 범용 메모리 가격의 상승세 둔화를 지목하며 팽팽히 맞섰다.
3분기 실적 증가율이 직전 분기 대비 감속하면서 메모리 사이클의 정점 통과 우려가 다시 불거진 탓이다.
일부 증권사가 목표주가를 35만 원이나 27만 원 선에 고정하며 신중한 태도를 보이는 이유가 여기에 있다.
반도체 업황의 길목에서는 미국 마이크론의 실적 발표와 경영진의 가이던스가 핵심 변수로 꼽힌다.
여기에 미국 10년물 국채 금리가 급등세를 보이며 기술주 전반의 현재 가치를 누르는 부담을 더하고 있다.
메모리 판가 상승 흐름과 글로벌 금리 변수가 향후 삼성전자 주가의 실제 방향을 가르는 기준이 된다.
63만 원이라는 장밋빛 목표가 상향에도 불구하고 멈춤 신호에 대한 우려는 여전히 상존하고 있다.
삼성전자 주주들은 단순한 상승 기대감보다는 D램 평균판매단가 추이와 HBM4 출하 속도를 잘 따져야 한다.
거시 경제의 고금리 부담을 극복하고 실적이 지속 성장하는지 확인한 뒤 신중히 대응해야 하는 시점이다.

















댓글0