
SK하이닉스가 오는 3분기 분기 기준 사상 최대 영업이익을 다시 경신할 것이라는 증권가 전망이 잇따르고 있다.
금융정보업체 에프앤가이드에 따르면 9월 30일 기준 3분기 영업이익 컨센서스는 78조 577억 원으로 집계됐다.
직전 2분기 확정 영업이익인 60조 5426억 원보다 약 29% 증가할 수 있다는 기대에 주주들의 관심이 쏠린다.
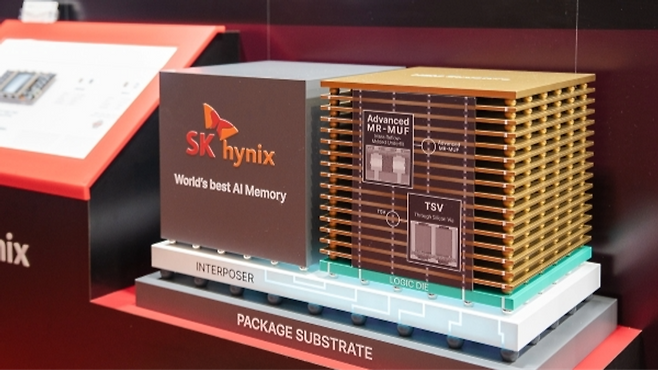
실적 상승을 이끄는 핵심 요인으로는 차세대 고대역폭메모리와 범용 D램 가격의 고공행진이 꼽힌다.
시장조사업체 트렌드포스는 3분기 범용 D램 평균판매가격이 전 분기보다 13~18% 상승할 것으로 추정했다.
AI 서버용 메모리 수요가 가파르게 늘면서 공급 부족 현상이 지속돼 수익성 개선세가 이어지고 있다.
이 같은 실적 눈높이 상향에 맞춰 국내 주요 증권사들도 목표주가를 연이어 높여 잡고 있다.
미래에셋증권은 9월 SK하이닉스의 목표주가를 기존 280만 원에서 310만 원으로 전격 상향 조정했다.
DB증권 역시 목표주가를 200만 원에서 230만 원으로 올리며 실적 개선세에 대한 신뢰를 더했다.
다만 장미빛 전망 뒤에는 환율 변동과 가격 상승세 둔화라는 신중론도 함께 제시되는 상황이다.
일부 증권사는 원·달러 환율 하락과 메모리 단가 상승 폭 감소를 이유로 실적 전망을 소폭 낮췄다.
향후 빅테크의 AI 인프라 투자 속도와 실제 제품 출하량이 주가의 추가 상승 여력을 결정할 전망이다.
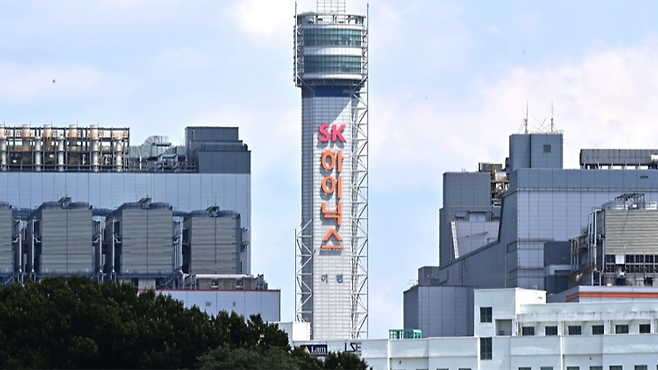
SK하이닉스가 제시된 목표가 310만 원에 안착하려면 3분기 컨센서스인 78조 원대 영업이익의 실제 입증이 필수적이다.
주주들은 단순한 기대감보다 고대역폭메모리4 출하량과 범용 D램 가격 상승세가 4분기까지 이어지는지 확인해야 한다.
결국 환율 하락과 공급 증가 변수를 뚫고 실적이 지속적으로 늘어나는지가 향후 주가의 향방을 가를 진짜 기준이다.

















댓글0