
삼성전자가 3분기 사상 처음으로 분기 영업이익 100조 원 시대를 열 것이라는 전망이 쏟아지고 있다.
범용 D램 가격의 오름세와 고대역폭메모리 출하 증가가 역대 최대 실적을 이끌어낸 결정적 요인이다.
하지만 압도적인 이익 전망에도 불구하고 증권가 일각에서는 목표주가를 낮춰 잡으며 경고장을 던졌다.
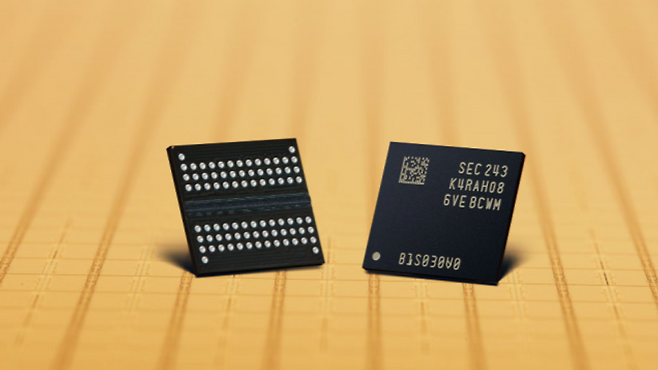
증권가가 목표주가를 낮춰 잡은 가장 큰 이유는 시장에 형성된 기대치가 이미 너무 높아졌기 때문이다.
최근 원달러 환율의 급격한 하락과 함께 범용 메모리 가격 상승세가 둔화되면서 실적 눈높이가 조정됐다.
주식시장은 이익의 절대적인 수치보다 시장 컨센서스를 얼마나 뛰어넘는 어닝 서프라이즈를 내느냐에 반응한다.
글로벌 메모리 반도체 업황의 풍향계로 꼽히는 미국 마이크론의 실적 발표 이후도 중요한 변수로 작용한다.
경쟁사의 차세대 고대역폭메모리 수요 호조는 반도체 업황 상승세에 대한 확실한 근거를 제공해 준다.
하지만 시장의 높아진 기대치를 충족하지 못하거나 가격 둔화 신호가 나오면 단기 매도세가 거세질 수 있다.
결국 삼성전자가 목표주가 하향 우려를 털어내려면 차세대 기술력에 대한 시장 확신을 보여줘야 한다.
6세대 고대역폭메모리의 납품 확대와 더불어 파운드리 첨단 공정의 수율 상승과 대형 수주가 필수적이다.
세트 사업부의 부품 가격 상승 부담을 극복하고 비메모리 적자 폭을 줄여야 주가 반등의 발판이 마련된다.
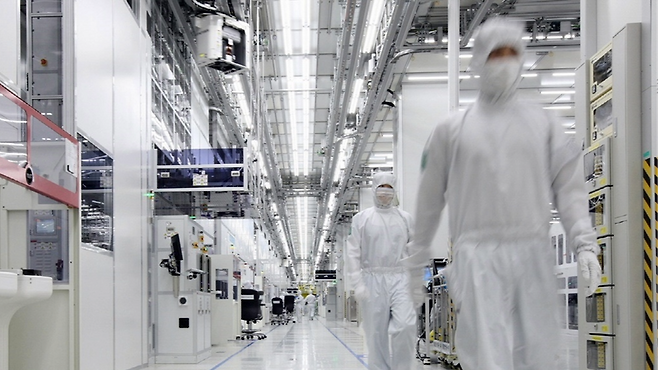
영업이익 100조 원이라는 수치 뒤에 숨겨진 높은 기저와 환율 변수는 주가의 상방을 누르는 요인이다.
주주들은 3분기 실적의 절대적 규모보다 마이크론 실적과 차세대 HBM4 독점 공급 능력을 주시해야 한다.
눈높이가 최고조에 달한 상황에서 시장 예상을 뛰어넘는 실적 모멘텀이 확인되는지가 향후 주가를 가를 기준이다.

















댓글0