
삼성전자 주가가 27만원선까지 올라서면서 30만원 돌파 가능성에 시장의 관심이 쏠리고 있다.
인공지능 서버용 수요 급증으로 범용 메모리 공급 부족이 겹치며 메모리 가격 상승세가 가팔라진 영향이다.
증권가에서는 목표주가를 최저 27만원에서 최고 60만원까지 다소 극명하게 가르는 상황이다.
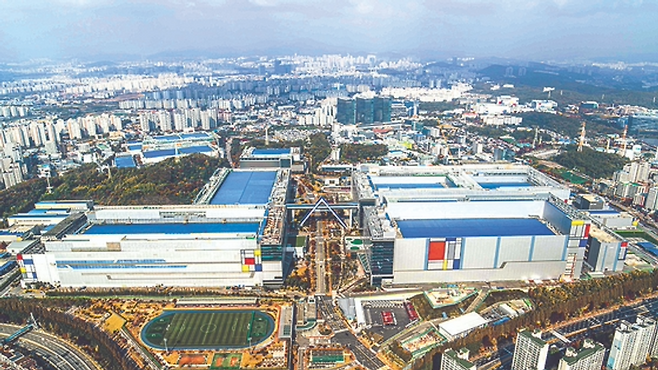
시장조사업체 트렌드포스에 따르면 올해 4분기 범용 D램 가격은 전 분기 대비 최대 15퍼센트 오를 전망이다.
낸드플래시 역시 서버용 기업용 솔리드스테이트드라이브 수요 폭증에 힘입어 최대 20퍼센트 상승이 예상된다.
고대역폭메모리 생산 확대로 일반 D램 라인이 줄어들면서 메모리 전반의 공급 부족 현상이 심화하고 있다.
KB증권은 범용 메모리 상승세에 더해 차기 고대역폭메모리 계약 가격까지 본격적으로 오를 것으로 내다봤다.
주요 테크 기업들이 AI 데이터센터 인프라를 대폭 늘리면서 메모리 반도체 구매 경쟁이 가열되는 까닭이다.
이에 따라 삼성전자 메모리 사업부의 실적 개선 흐름이 내년에도 이어질 수 있다는 강세론이 힘을 얻고 있다.
다만 증권가 일부에서는 주요 IT 완제품의 원가 부담과 공급 과잉 가능성을 이유로 신중론을 제시하고 있다.
주가가 30만원에 바짝 다가서자 장기 투자자와 차익 실현을 고민하는 개인 투자자 사이의 셈법도 복잡해졌다.
목표가 30만원 돌파 여부를 가를 핵심 변수로 주요 경쟁사들의 실적 발표와 수급 향방이 꼽힌다.
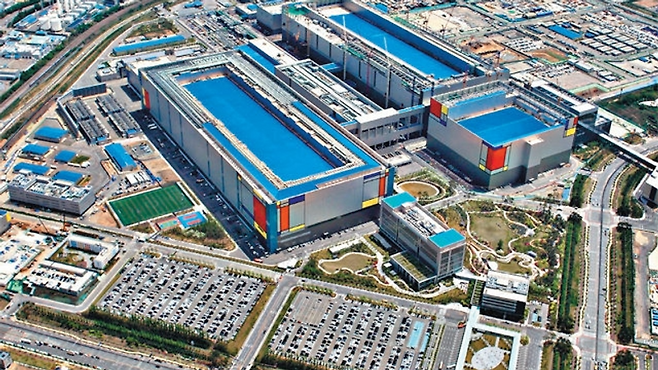
메모리 반도체 가격 오름세가 뚜렷해진 만큼 삼성전자 주가의 30만원 안착 여부는 실적 확인이 가름할 전망이다.
장기 투자를 고수하는 주주라면 단기 등락에 흔들리기보다 메모리 업황의 가격 상승 사이클 지속성을 먼저 따져봐야 한다.
차기 분기 실적 발표에서 제시될 HBM 출하량과 서버용 D램 계약 가격이 향후 주가 향방의 결정적 기준이다.

















댓글0