
삼성전자 주가가 20만 원대 초반 과매도 구간을 딛고 27만 원 선을 회복하며 가파른 반등세를 나타내고 있다.
주가 급락기에 손절에 나섰던 투자자들의 아쉬움이 커지는 가운데 증권가에서는 63만 원이라는 목표주가가 등판했다.
유안타증권은 메모리 수급 불균형 장기화와 AI 메모리 이익 체력을 근거로 목표가를 대폭 올려잡았다.
HBM4와 원스톱 솔루션의 반격
삼성전자는 차세대 1c D램과 4나노 베이스다이를 결합한 HBM4 제품군을 앞세워 AI 메모리 주도권 탈환에 나섰다.
메모리 제조부터 파운드리와 첨단 패키징을 한 번에 해결하는 원스톱 턴키 솔루션 경쟁력이 빅테크의 주목을 받고 있다.
엔비디아 루빈 등 차세대 AI 가속기 시장이 열리면서 고성능 HBM4 공급을 둘러싼 삼성전자의 가격 협상력도 강화됐다.
낮아진 PER과 폭발적인 이익 체력
메모리 가격 상승세와 AI 서버 수요 호조가 이어지면서 삼성전자의 연간 영업이익 추정치가 크게 상향됐다.
주당순이익이 가파르게 상승하면서 27만 원대 주가 기준으로 추정 주가수익비율이 5배 수준까지 낮아졌다.
글로벌 AI 반도체 기업들의 평균 밸류에이션을 적용할 경우 주가 재평가 여력이 크게 열린다는 분석이 나온다.
2028년까지 이어질 장기 업사이클
증권가에서는 HBM의 범용 D램 생산능력 잠식으로 인해 2028년까지 빠듯한 메모리 수급 환경이 지속될 것으로 본다.
단기적인 주가 숨고르기나 매물대 저항이 존재하더라도 중장기적인 실적 개선 흐름은 훼손되지 않는다는 진단이다.
업사이클 장기화로 잉여현금흐름이 확대되면 차기 주주환원 정책에 대한 기대감도 주가를 뒷받침할 전망이다.
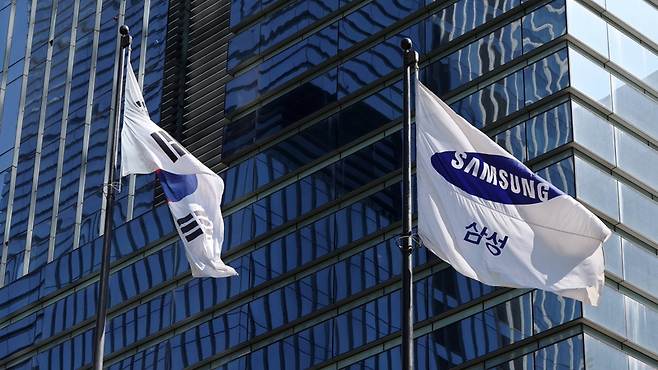
삼성전자의 63만 원 목표주가는 단순한 기대감이 아닌 1c D램 기반 HBM4와 2028년까지의 메모리 수급 부족을 반영한 분석이다.
20만 원대 초반 공포 구간을 견뎌낸 투자자라면 단기 등락에 조급해하기보다 실적 개선 체력과 AI 메모리 주도권 회복 여부를 살필 시점이다.
향후 3분기 실적 발표와 HBM4 본격 양산 일정은 목표가 도달 가능성을 판단하는 핵심 관전 지표가 될 것이다.

















댓글0