
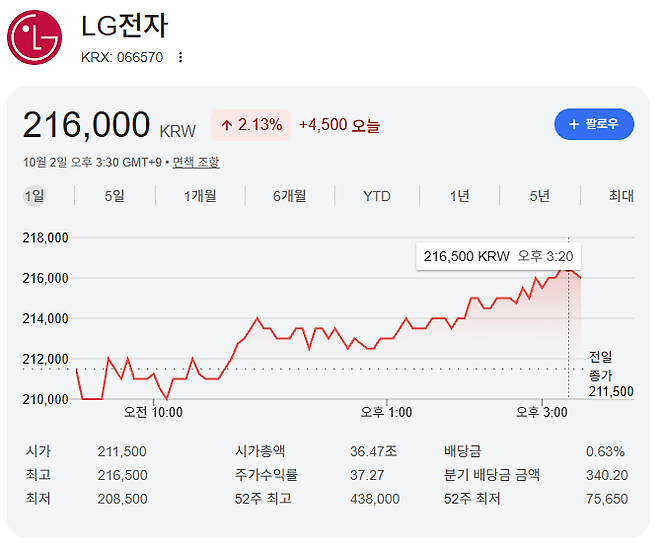
LG전자가 만년 가전 제조업체라는 고정관념에서 벗어나 인공지능 자산으로 재평가받고 있다.
신한투자증권은 최근 보고서를 내고 LG전자의 목표주가를 기존 18만원에서 29만원으로 61% 대폭 올려잡았다.
단기 영업이익 전망치를 낮췄음에도 몸값을 대폭 상향한 배경에 주주들의 관심이 집중된다.
증권가는 LG전자의 본질적인 가치 산정 기준이 가전에서 인공지능 체계로 이동 중이라고 분석한다.
단기 영업이익 추정치를 낮춘 요인은 연결 자회사인 LG이노텍의 실적 하향 조정에 따른 착시 현상이다.
자회사 요인을 제외하면 주요 사업부의 본업 체력은 여전히 견고하며 성장 구조가 유지되는 상태다.
실제 실적 성장을 뒷받침하는 핵심 동력은 인공지능 데이터센터 열관리를 전담하는 냉각 솔루션이다.
LG전자는 올해 상반기에만 냉각 솔루션 분야에서 6,000억원 규모의 신규 수주 잔고를 확보했다.
엔비디아의 전력 및 냉각 파트너 등재와 규격 승인을 완료하면서 글로벌 공급망 진입을 가시화했다.
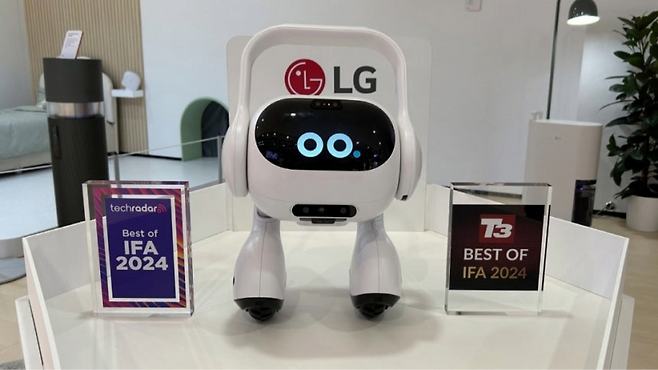
주가의 지속적인 우상향 여부는 로봇 사업의 본격적인 상업화 및 수익성 입증에 달렸다.
회사 측은 클로이 로봇의 기술 검증을 진행하며 핵심 부품인 액추에이터 생산에 박차를 가한다.
다만 로봇 부문의 실질적인 매출 발생 시점까지는 구체적인 지표 확인이 선행되어야 한다.
LG전자가 목표가 29만원에 안착하려면 데이터센터 냉각 수주의 실제 매출 전환 속도가 핵심이다.
엔비디아 공급망 파트너십을 바탕으로 한 공조 사업의 이익 기여도가 향후 주가 향방을 결정짓는다.
다음 거래일을 맞이하는 주주들은 단기 실적 변동보다 냉각 장비의 구체적인 납품 잔고에 주목해야 한다.

















댓글0