
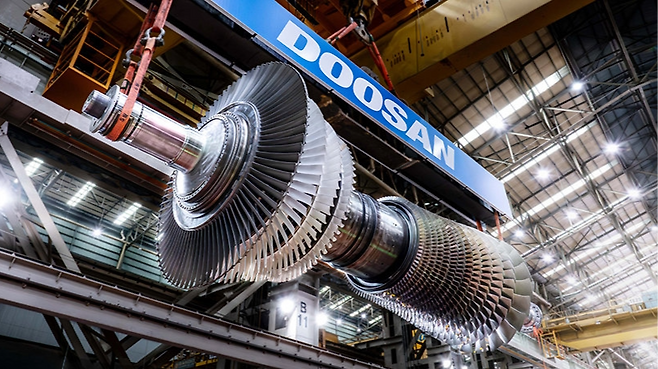
고점 대비 주가가 조정을 받으면서 투자자들의 시선은 두산에너빌리티의 향후 반등 재료에 쏠리고 있다.
증권가에서는 원자력 발전과 소형모듈원전 수주 확대가 향후 주가 향방을 가를 핵심 변수라고 분석한다.
단순한 기대감을 넘어 실제 북미 SMR 기자재 공급 계약이 성사되면서 주가 재평가 계기가 마련됐다.
수주잔고 26조 원 돌파와 증권가의 극명한 목표가 차이
하나증권은 수주 증가세를 근거로 두산에너빌리티의 목표주가를 16만5천 원으로 높게 유지하고 있다.
2분기 에너빌리티 부문의 신규 수주는 4조 3,368억 원을 기록하며 전분기 대비 55.7%나 급증했다.
누적 수주잔고가 26조 4천억 원까지 불어나며 미래 매출의 가시성을 한층 높였다는 평가가 나온다.
미국과 유럽 SMR 공급망 동시 진입의 실제 성과
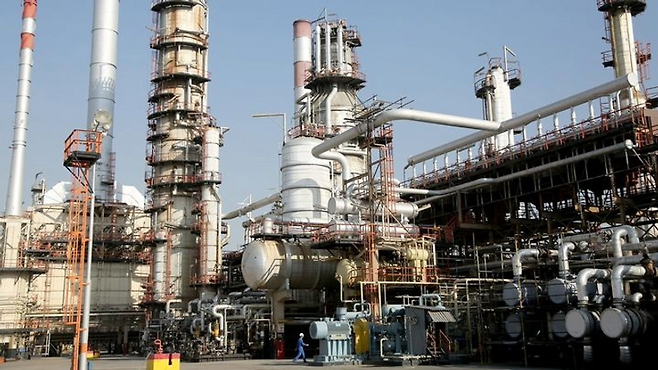
두산에너빌리티는 8월 미국 테라파워와 와이오밍주 케머러 나트륨 원자로용 핵심 기자재 계약을 체결했다.
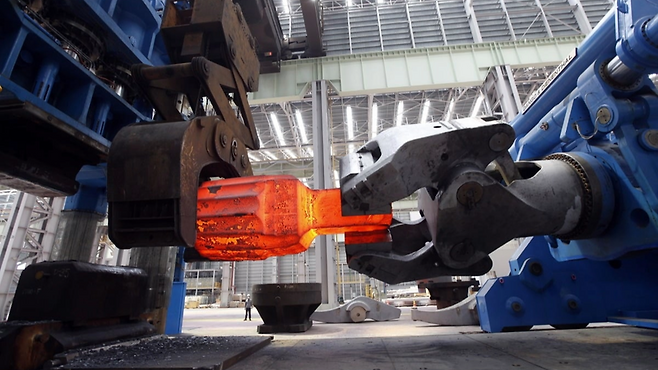
원자로 보호용기와 지지구조물을 직접 공급하며 북미 차세대 원전 시장에서 기술력을 입증받았다.
앞서 5월에는 영국 롤스로이스 SMR의 파트너로 선점돼 서구권 SMR 공급망을 동시 확보했다.
9300억 오만 수주와 단기 밸류에이션 부담의 경고
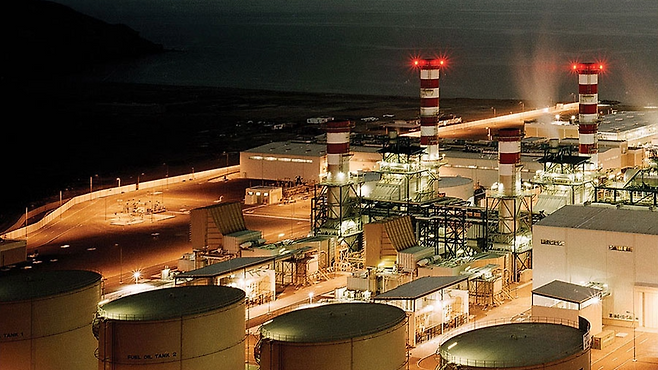
원전 외에도 8월 오만 미스파 가스복합발전소 건설공사를 9,300억 원에 수주하며 세를 넓혔다.
가스터빈과 복합발전 수주가 동시에 늘어난 점은 실적 변동성을 완화해 줄 긍정적인 요소이다.
다만 밸류에이션 부담으로 목표주가를 하향 조정한 증권사도 있어 추측성 투자는 경계해야 한다.
두산에너빌리티 주가의 추세적 반등은 상징적인 목표가보다 후속 수주의 연속성에 달려 있다.
미국 테라파워 공급을 시작으로 글로벌 원전 프로젝트가 실제 이익으로 찍히는지 확인해야 한다.
SMR 초도 물량 출하와 오만 프로젝트의 매출 반영 시점이 향후 주가 향방의 본게임이다.

















댓글0