
증권가에서 삼성전자의 3분기 영업이익이 100조 원에 육박할 수 있다는 전망이 나오며 주가 향방에 관심이 집중된다.
목표주가 63만 원과 2027년 영업이익 590조 원이라는 파격적인 시나리오 속에서 40만 원대 진입 가능성이 거론된다.
다만 과거 고점인 30만~35만 원 구간에 진입할 경우 개인 투자자의 본전 매도 물량이 쏟아질 수 있어 관건이다.
HBM과 DRAM 가격 상승에 실적 100조 원 전망
삼성전자의 실적 호조 기대를 견인하는 핵심 동력은 HBM 판매 확대와 메모리 반도체 단가 상승이다.
HBM 생산 설비가 늘어나면서 일반 DRAM 공급이 제한되고 AI 데이터센터용 수요가 커져 가격 강세가 이어진다.
여기에 파운드리 사업부의 적자 축소와 주주환원 확대 정책이 더해지면 실적 재평가가 가속화될 수 있다.
30만~35만 원 구간에 포진한 두터운 매물대 저항
압도적인 실적 전망에도 불구하고 주가가 단번에 치고 나가지 못하는 원인은 두터운 매물대에 있다.
과거 30만~35만 원 사이에서 주식을 매수했던 개인 투자자들의 차익 실현 및 매도 물량이 대거 대기 중이다.
이 구간에 접근할수록 거래량이 급증하고 주가 변동성이 확대되어 단기 저항선으로 작용할 가능성이 크다.
매물대 소화 시 40만 원 돌파 및 장기 호황 기대
35만 원 매물대를 실적으로 소화해 낸다면 다음 고지인 40만 원 돌파도 신호탄이 될 전망이다.
전문가들은 AI 시장이 학습에서 추론으로 확대되며 메모리 수요가 장기 호황을 맞이할 것으로 분석한다.
다만 증권사 목표주가는 단순 추정치일 뿐이므로 확정적인 주가 상승을 보장하지 않는다는 점을 유의해야 한다.
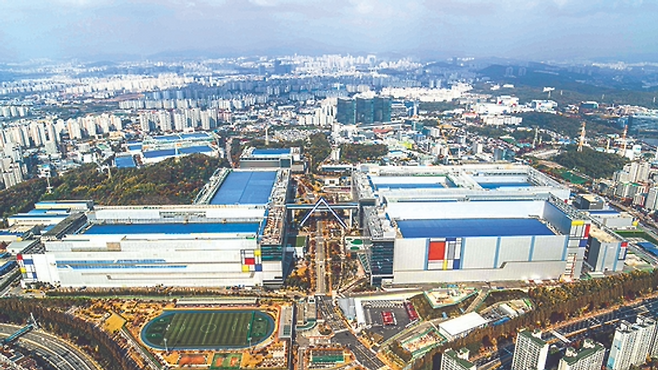
삼성전자 주가가 40만 원을 넘어서기 위해서는 35만 원 구간의 본전 매물을 실적 모멘텀으로 받아내야 한다.
3분기 영업이익과 HBM 매출 증가세가 높아진 시장 눈높이를 실제로 입증하는지가 향후 수급의 핵심 기준이다.
투자자들은 단순한 목표주가에 현혹되기보다 메모리 슈퍼사이클의 지속 여부를 냉정하게 확인하며 대응해야 한다.

















댓글0