
삼성전자를 둘러싸고 목표주가 63만원과 2027년 영업이익 590조원이라는 공격적인 전망이 제시되어 시장의 눈길을 끈다.
증권가 일각에서는 고대역폭메모리 생산 확대가 범용 디램 공급 부족을 불러와 장기 호황을 이끌 것으로 본다.
그러나 최근 주가가 27만원대에 머무는 상황에서 증권사별 수치 격차가 커 신중하게 접근할 필요가 있다.
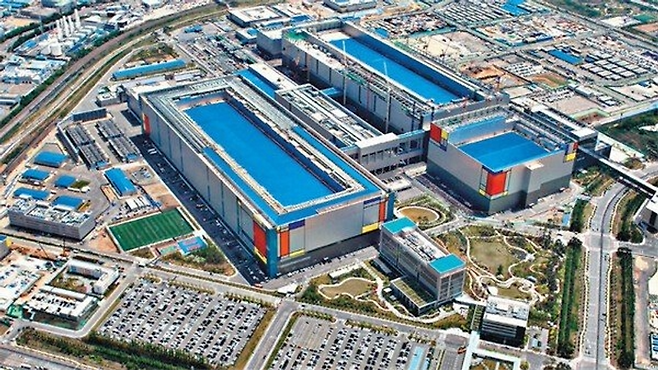
낙관론의 핵심 근거는 인공지능용 메모리 증설이 일반 서버용 디램 생산 능력을 잠식하고 있다는 분석이다.
범용 제품의 공급 부족이 장기화하면 단가 상승세가 이어져 삼성전자의 반도체 부문 실적 레벨을 높이게 된다.
공급 제약 해소 시점이 늦어질 경우 잉여현금흐름이 확대되며 주주환원 정책이 강화될 것이라는 기대도 존재한다.
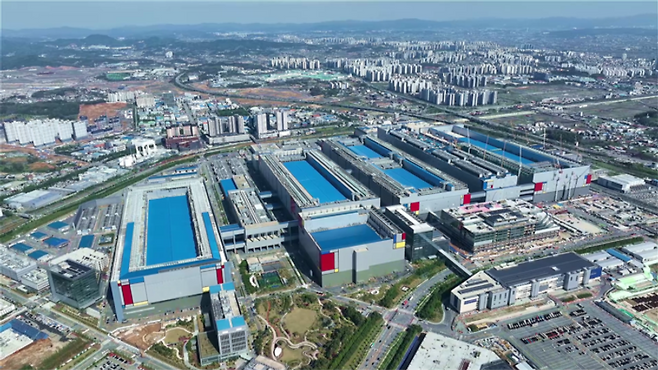
반면 증권가 한쪽에서는 메모리 단가 상승에 따른 수요 위축과 글로벌 설비 증설 가능성을 경고하고 있다.
실제로 2027년 영업이익 전망치는 증권사별로 최대 240조원 이상 벌어지며 시각차가 극명하게 갈리는 모습이다.
결국 590조원 수치는 메모리 초호황이 길어질 때 달성 가능한 상단 시나리오라는 점에서 과맹신은 금물이다.
단기 주가 흐름에서는 먼 미래 수치보다 28만원 저항선 돌파 여부와 거래량 실물 변화가 더 중요하다.
연휴 이후 국내 증시 개장과 함께 미국 기술주 강세가 반영되며 외국인 순매수가 들어오는지가 관건이다.
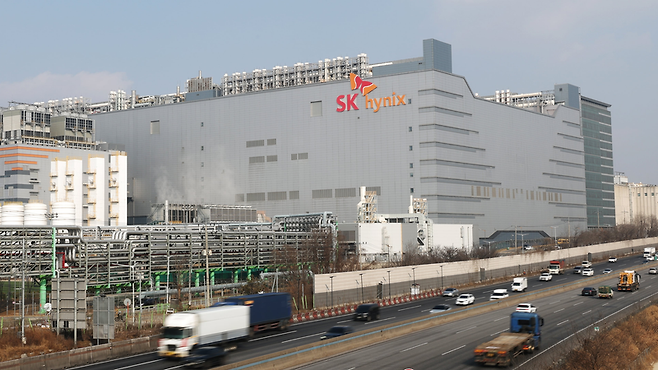
SK하이닉스와 반도체 대장주들이 동시에 반등에 성공해야 메모리 업황 전체의 추세적 반등을 가늠할 수 있다.
삼성전자 주주라면 63만원이라는 상징적 목표가에 매몰되기보다 28만원 안착과 외국인 수급 흐름을 우선 확인해야 한다.
범용 디램 공급 부족 논리와 주요 경쟁사들의 증설 속도를 비교하며 업황 피크아웃 우려의 진위 여부를 따져야 한다.
단기 변수로 떠오른 수급과 실제 실적 개선세를 종합 검증하면서 단계적인 투자 판단을 내리는 접근이 유효하다.

















댓글0