
“200만원 가냐 무너지냐” SK하이닉스 주가 10월 운명 ‘여기’ 달렸다는데
구글 검색 선호 출처로 추가
Google 검색에서 뷰어스 기사를 더 자주 볼 수 있습니다.
SK하이닉스가 3분기 경영실적 발표를 앞두고 시장의 뜨거운 관심을 한몸에 받고 있다.
지난 2분기 영업이익 60조 원을 돌파하며 역대 최대 실적을 쓴 데 이어 눈높이가 더 올라갔다.
시장 전망치는 78조 원대까지 치솟았으나 주가는 실적 발표 직후의 눈높이 충족 여부에 달렸다.
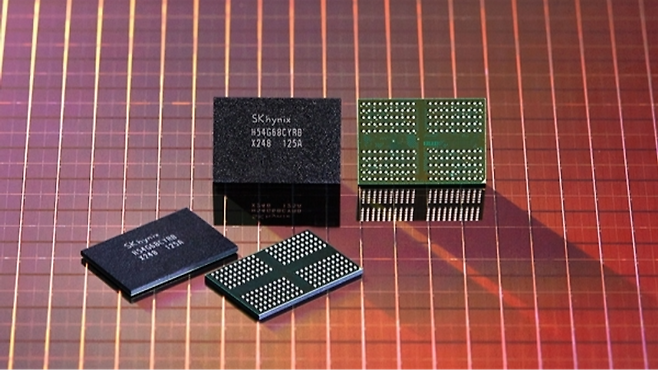
사상 최대 실적 경신 기대감
에프앤가이드 집계에 따르면 SK하이닉스의 3분기 영업이익 전망치는 약 78조 원에 달한다.
이는 직전 분기 기록한 60조 5426억 원을 뛰어넘어 다시 한번 분기 신기록을 바꾸는 수치다.
인공지능 데이터센터 투자 확대에 따른 HBM 판매 증가와 범용 메모리 가격 상승이 실적을 이끌었다.
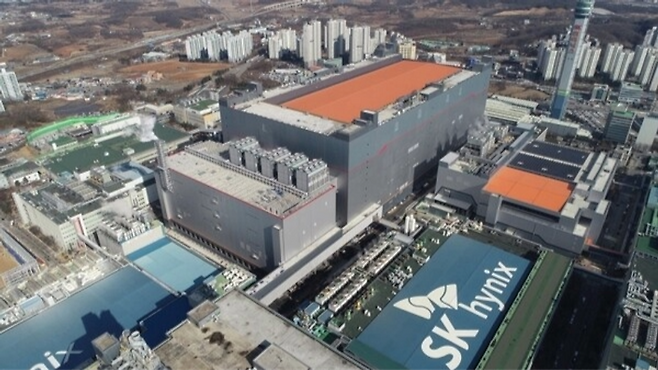
차세대 기술 격차와 경쟁력
SK하이닉스는 차세대 고대역폭메모리 양산과 공급을 안정적으로 늘리며 시장 주도권을 지키고 있다.
주요 고객사의 추가 공급 요청이 이어지는 가운데 글로벌 메모리 경쟁사들도 강한 수요를 입증했다.
경쟁사의 실적 호조는 이번 반도체 호황이 단기적 착시가 아니라는 점을 잘 보여준다.
높아진 눈높이와 경고 신호
하지만 단순히 78조 원이라는 숫자 자체만으로 주가 상승을 확신하기는 어렵다.
시장의 기대감이 이미 주가에 선반영됐다면 깜짝 실적을 내고도 주가가 밀릴 수 있기 때문이다.
다음 분기까지 고가 제품의 공급과 범용 메모리 가격 상승세가 유지되는지 확인해야 한다.
SK하이닉스의 10월 주가 향방은 당일 실적 수치보다 향후 이익의 지속 가능성에 좌우된다.
호실적 뉴스에 무작정 추격 매수하기보다 다음 분기 실적 가이던스와 HBM 공급 흐름을 따져야 한다.
단기 눈높이 충족 여부와 지속적인 이익 창출 능력을 동시에 점검하는 보수적인 접근이 필요하다.

















댓글0