
삼성전자가 사상 처음으로 분기 영업이익 100조 원 시대를 열 것이라는 파격적인 전망이 증권가에서 나왔다.
교보증권은 3분기 연결 매출액 204조 7,000억 원, 영업이익 105조 원을 기록할 것으로 보고 목표주가 50만 원을 유지했다.
그러나 화려한 실적 수치 뒤에는 한 사업부의 독주가 다른 사업부의 원가 부담을 높이는 이례적인 불균형이 자리 잡고 있다.
반도체 홀로 독주하며 사상 최대 이익 경신
이번 실적 전망을 이끈 핵심 동력은 고대역폭메모리와 범용 D램 가격 강세에 힘입은 반도체 DS부문의 폭발적인 성장이다.
DS부문 영업이익은 104조 8,000억 원으로 추정되며 회사 전체 이익의 대부분을 홀로 올려 세울 것으로 분석된다.
특히 6세대 HBM4 매출이 전 분기 대비 3배 이상 급증하면서 메모리 사업부 수익성을 크게 끌어올린 점이 긍정적이다.
부품값 상승에 치이는 세트 사업의 원가 부담
반면 스마트폰과 가전을 담당하는 DX부문은 부품 단가 인상 여파로 적자 구조를 벗어나지 못하는 모습이다.
증권가에서는 MX·네트워크 사업부 1조 2,000억 원, VD·가전 사업부 3,000억 원의 영업손실을 예상했다.
메모리 반도체 가격 급등이 완제품 제조 부문의 원가 부담으로 고스란히 전가되면서 내부적인 실적 격차를 키운 셈이다.
설비 쏠림과 완제품 가격 인상이 가져올 파장
D램 생산 능력이 HBM으로 쏠리면서 범용 D램 공급 여력이 제한돼 가격 강세는 장기화될 전망이다.
하지만 세트 업체의 부품 부담이 스마트폰이나 PC의 판매 가격 인상으로 이어지면 최종 소비자 수요는 위축될 수 있다.
완제품 시장의 수요 감소는 결국 시차를 두고 메모리 반도체 구매 물량 감소로 되돌아올 수 있다는 점을 유의해야 한다.
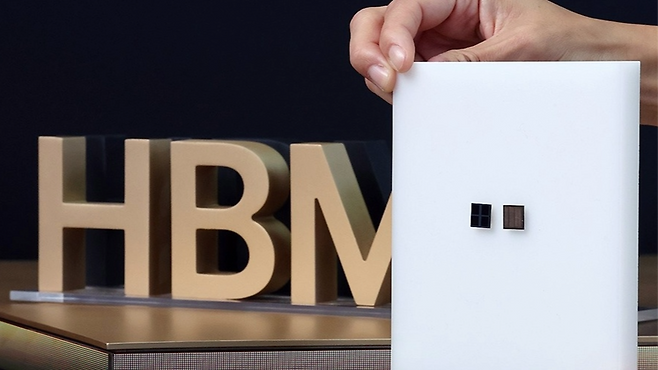
삼성전자의 3분기 105조 원 영업이익 전망은 반도체 슈퍼사이클의 위력을 입증함과 동시에 세트 사업의 한계를 보여준다.
단순히 사상 최대 실적이라는 대형 호재에만 열광하기보다 완제품 부문의 적자 폭과 범용 D램의 가격 저항선을 점검해야 한다.
향후 주가 재평가 여부는 DS부문의 독주 지속성뿐만 아니라 DX부문이 원가 압박을 극복하고 수익성을 회복하는지에 달렸다.

















댓글0