
LG전자가 3분기 잠정 실적을 발표한 직후 주가가 하루 만에 10.54% 폭락하며 20만8000원으로 떨어졌다.
시장 예상치였던 1조301억 원에 크게 미치지 못하는 7818억 원의 영업이익을 기록하며 어닝쇼크를 나타냈다.
하지만 실적 부진의 핵심 원인을 들여다보면 단기 악재와 신사업의 성과가 극명하게 갈리는 모습이다.
연결 자회사의 환율 악재와 본업 성과
연결 자회사인 LG이노텍이 2분기 고환율 시기에 원재료를 매입해 수익성이 둔화된 점이 전체 실적을 짓눌렀다.
이노텍을 제외한 LG전자 자체 별도 영업이익은 7012억 원 수준으로 시장 예상치인 7200억 원에 부합했다.
가전과 전장 사업이 견조한 수익을 올린 가운데 3분기 누적 영업이익은 역대 처음으로 4조 원을 돌파했다.
AI 데이터센터 냉각 수주 3조 원 돌파
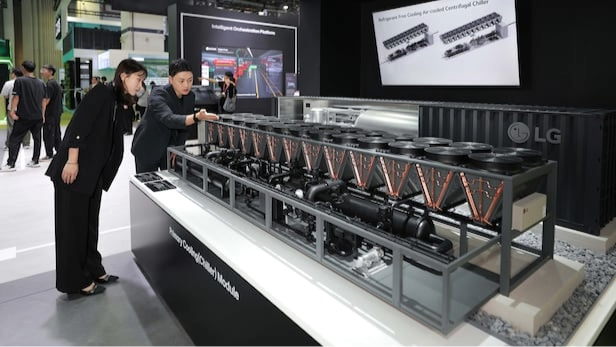
실적 쇼크 속에서도 투자자들이 주목하는 핵심 성장 동력은 AI 데이터센터용 대형 냉각장비 사업이다.
북미 인프라 기업과 대규모 공급 계약을 맺으며 연내 AI 냉각 관련 수주잔고는 3조 원에 육박할 전망이다.
수주 후 7개월에서 9개월 내에 매출로 인식되는 구조여서 내년부터 본격적인 이익 반영이 시작될 수 있다.
증권가의 목표가 상향과 주가 재평가
DB증권은 실적 발표 직후 주가 낙폭이 과도하다고 판단하며 목표주가를 26만5000원으로 오히려 올렸다.
본업의 이익 창출력이 유지되는 상황에서 AI 데이터센터 쿨링 시스템의 빠른 인증과 수주가 돋보인다.
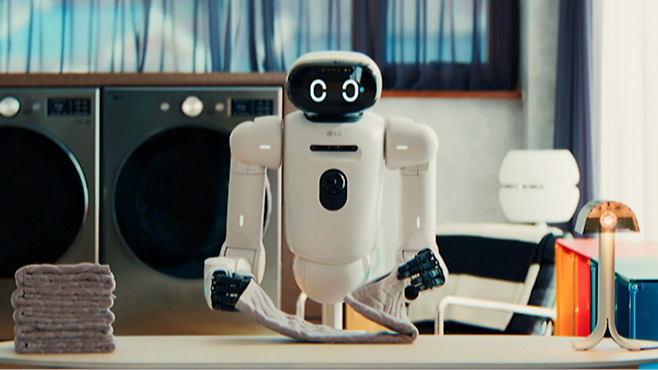
로봇 부문도 생산 라인 검증을 거쳐 내년부터 미국 생산 거점에 순차적으로 투입되며 상업화를 앞두고 있다.
이번 10% 급락은 자회사 실적 착시와 신사업 비용 반영이 겹친 단기 진통으로 해석할 여지가 충분하다.
LG전자의 주가 향방은 3조 원대 냉각 수주가 내년 실적으로 확실히 입증되는지 여부에 달려 있다.
투자자라면 단기 어닝쇼크에 흔들리기보다 AI 냉각장비의 매출 전환 속도를 냉정하게 확인해야 한다.

















댓글0