
SK하이닉스의 핵심 자회사인 솔리다임이 미국 증시 상장을 위해 주관사를 선정했다는 소식이 전해졌다.
SK하이닉스 자회사 솔리다임의 기업가치가 최대 133조 원으로 거론되지만 중복 상장 우려가 확산하는 모양새다.
투자 자금이 미국 상장 법인으로 쏠릴 수 있다는 관측에 150만 원선 사수를 걱정하는 목소리가 높다.
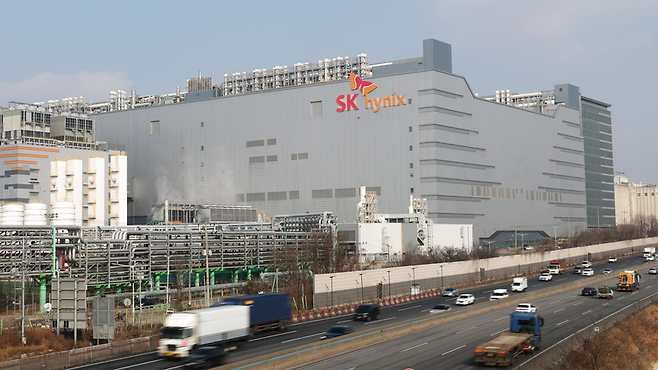
외신 보도에 따르면 SK하이닉스 자회사 솔리다임은 골드만삭스와 모건스탠리를 대표 주관사로 낙점했다.
이번 기업공개로 조달하려는 자금은 약 100억 달러 수준이며 이르면 내년 증시 입성이 점쳐진다.
인공지능 데이터센터에 핵심으로 쓰이는 고용량 기업용 SSD 수요 급증이 대형 상장의 배경이다.
그러나 SK하이닉스 기존 주주들 사이에서는 자회사 쪼개기 상장에 따른 주주가치 희석 우려가 거세다.
반도체 호재를 보고 들어온 외국인 수급이 상장 이후 미국 법인으로 직접 쏠릴 수 있기 때문이다.
수급 분산 악재가 현실화하면 주가가 심리적 방어선인 150만 원선 아래로 내릴 수 있다는 우려도 나온다.
반면 자회사가 미국 상장으로 막대한 현금을 조달하면 본사의 재무 부담이 단숨에 줄어들 수 있다.
이렇게 확보한 대규모 자금으로 AI 반도체 투자를 늘리면 중장기 성장 동력은 한층 단단해진다.
회사 측도 아직 계획이 확정되지 않았다며 주주가치 보호를 최우선으로 검토하겠다는 방침을 전했다.
이번 솔리다임 상장 추진은 SK하이닉스 주가에 단기 수급 불확실성과 재무 개선 기회를 동시 제공한다.
쪼개기 상장에 따른 외국인 수급 이탈 여부와 150만 원선 수성 여부가 핵심 관전 포인트가 될 것이다.
주주들은 감정적 매도보다 사측의 공식 자금 조달 발표와 수급 동향을 확인하며 대응해야 한다.

















댓글0