
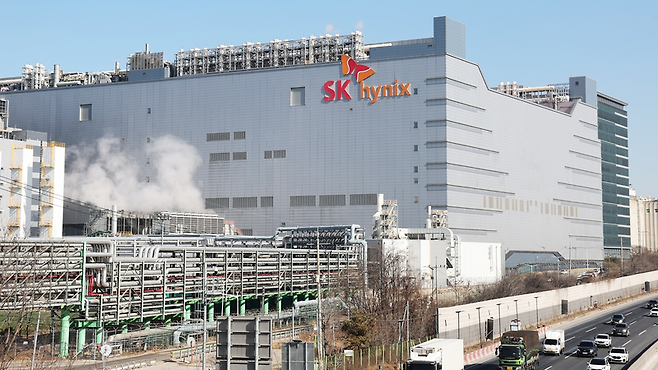
SK하이닉스 주가가 고점 298만 7,000원에서 168만 8,000원선까지 하락하며 시장의 우려를 샀다.
하지만 일부 증권사에서는 목표주가를 무려 470만 원까지 올려 잡는 파격적인 리포트를 발표했다.
주가 급락세 속에서도 괴물 같은 실적 체력과 AI 메모리 주도권이 상향 조정을 이끌었다.
고점 대비 폭락 속 저평가 심화
최고가 대비 40% 넘게 하락한 주가 흐름과 달리 회사의 재무 지표는 강한 저평가 신호를 나타낸다.
추정 PER이 4.79배까지 내려오며 AI 반도체 핵심 공급사 밸류에이션 치고 과도하게 낮아졌다.
단기 급등에 따른 차익 실현 물량이 쏟아졌을 뿐 이익 체력은 견고하게 유지되는 모습이다.
목표가 470만 원 제시의 근거
한국투자증권은 SK하이닉스 목표주가를 기존 380만 원에서 470만 원으로 24% 상향했다.
차세대 AI 메모리 공급 부족이 장기화되면서 사상 최대 영업이익 사이클이 이어질 전망이다.
주당 순이익 추정치가 35만 원을 넘어서면서 과거 평균 멀티플만 적용해도 높은 계산이 나온다.
공급 과잉 우려와 엇갈린 시선
증권가 일각에서는 하반기 공급 과잉 가능성과 경기 둔화 위험을 지적하는 보수적 시각도 존재한다.
그러나 주요 빅테크 향 HBM 독점적 지위가 유지되는 한 주가의 상단 잠재력은 열려 있다.
단기 변동성에 흔들리기보다는 밸류에이션 매력이 부각되는 시점을 냉정하게 분석할 필요가 있다.
최고 목표가 470만 원은 시장의 긍정적 시나리오가 완벽히 맞아떨어질 때 도달하는 숫자이다.
SK하이닉스는 168만 원선에서 밸류에이션 매력이 커졌으나 대형주 특성상 변동성 파고가 존재한다.
단기 대출이나 무리한 레버리지보다는 AI 메모리 수혜의 확실성을 기준으로 신중히 접근해야 한다.

















댓글0