
삼성전자가 사상 최초로 분기 영업이익 100조 원을 넘기며 역대급 실적을 올려 주주들의 이목을 집중시켰다.
하지만 28만 원 선에 진입한 투자자들의 기대와 달리 주가는 실적 발표 당일 26만 2,000원대로 밀려났다.
시장의 예상을 뛰어넘는 어닝 서프라이즈에도 불구하고 외국인 매도세가 쏟아진 배경에 투자자들의 관심이 쏠린다.
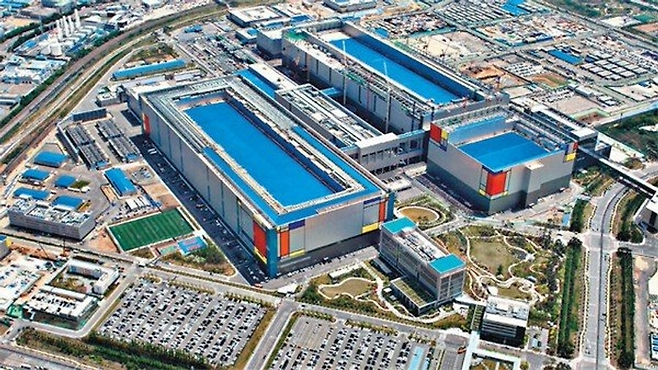
이번 3분기 잠정 영업이익은 107조 4,000억 원을 기록하며 시장 전망치를 훨씬 뛰어넘는 성과를 보여줬다.
글로벌 메모리 반도체 호황과 AI 데이터센터 수요 급증이 실적을 견인하며 사상 최대 이익을 이끌어냈다.
그럼에도 선반영된 높은 기대치로 인해 호실적 공시가 오히려 단기 차익실현 물량을 불러오는 계기가 됐다.
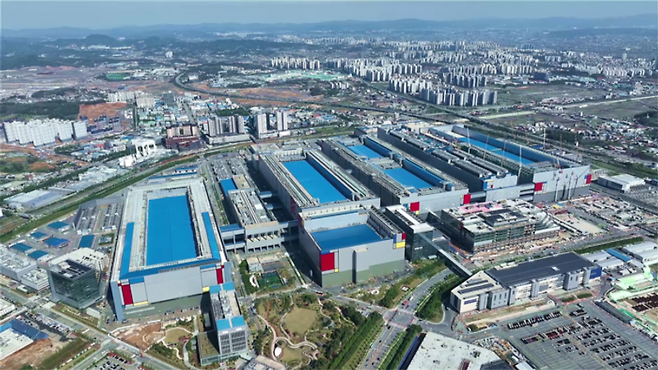
외국인 투자자들은 삼성전자뿐만 아니라 국내 반도체 대형주 전반에 걸쳐 대규모 매도 물량을 쏟아냈다.
단순한 실적 부진이 아니라 옵션 만기일과 반도체 ETF 리밸런싱이라는 수급 요인이 기계적 매도를 유발했다.
여기에 미국 장기 국채금리 상승에 따른 성장주 밸류에이션 부담까지 더해지며 매도 압력을 더욱 키웠다.
한글날 휴장이 끝난 뒤 다음 주 증시가 개장하면 누적된 글로벌 매크로 변수들이 주가 향방을 가를 전망이다.
투자자들은 현재 26만 원대 지지선 형성 여부와 함께 외국인 순매수 전환 시점을 가장 먼저 살펴야 한다.
반도체 업황의 장기 호황 지속성에 대한 시장의 평가가 확인되어야 28만 원대 매물대를 넘어설 동력이 생긴다.
삼성전자의 107조 원이라는 사상 최대 실적에도 주가가 흔들린 핵심 원인은 단기 수급 부담과 금리 변수다.
28만 원 고점에 물린 주주라면 단순한 실적 숫자보다 다음 주 외국인 순매수가 돌아오는지 확인해야 한다.
26만 원 선 지지 여부와 함께 외국인 수급의 실질적 반등을 확인하는 것이 향후 투자 판단의 기준이 된다.

















댓글0