
SK하이닉스의 미국 자회사 솔리다임이 현지 증시 상장을 추진한다는 관측이 나오며 투자 심리가 크게 흔들렸다.
고성장하는 기업용 SSD 사업이 별도 입성하면 모회가 누리던 사업 프리미엄이 사라질 수 있다는 우려 때문이다.
일부 시장 관계자들은 중복상장에 따른 모회사 가치 희석으로 주가 하방 압력이 커질 수 있다고 지적한다.
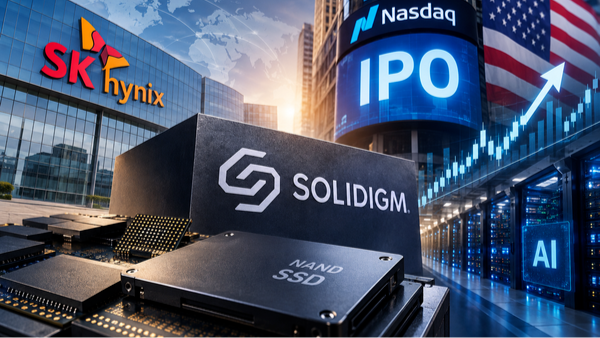
AI 데이터센터 확대와 eSSD의 급성장
솔리다임은 인텔의 낸드 사업부를 인수해 설립된 곳으로 고용량 기업용 SSD 시장을 주도하고 있다.
인공지능 서버 확산으로 고대역폭메모리뿐만 아니라 방대한 데이터를 저장할 대용량 스토리지 수요도 폭발했다.
핵심 수익원인 저장장치 부문이 별도로 분리되면 SK하이닉스 본사의 실적 독점력이 약화될 위험이 존재한다.
해외 중복상장에 따른 모회사 할인 우려
지주사부터 계열사로 이어지는 다단계 지배구조에서 최하단 법인까지 상장하면 가치 희석을 피하기 어렵다.
미국이나 글로벌 투자자 입장에서는 한국 본사 주식 대신 달러로 자회사를 직접 매수할 수 있게 된다.
과거 국내 주요 기업들의 분할 상장 잔혹사가 재현될 경우 외국인 수급이 대거 이탈할 가능성도 함께 제기된다.
자금 조달 여력과 강력한 주주환원 카드
대규모 신주 발행을 통해 외투 자금을 확보하면 본사의 재무적 부담 없이 시설 투자를 늘릴 수 있다.
조달한 자금을 차세대 공장 건설과 연구개발에 투입해 기술 격차를 넓히면 자산가치는 오히려 확대된다.
회사는 주주가치 훼손을 막기 위해 자사주 소각이나 추가 배당 확대 같은 주주환원책을 신중히 저울질한다.
자극적인 주장에 흔들리기보다 지분율 유지와 주주환원의 구체성을 살펴야 한다.
핵심 저장장치 법인의 독자 상장이 단기적으로 수급 분산을 부르더라도 HBM과 D램의 독점적 경쟁력은 견고하게 유지된다.
신규 조달 자금이 사업 확장과 주주가치 제고로 연결되는지 여부가 향후 주가 향방을 가르는 결정적 기준이 된다.

















댓글0