
SK하이닉스 주가가 급등 이후 차익 실현 매물이 쏟아지며 160만 원대까지 눌리는 조정을 받았다.
최근 52주 최저가 대비 무려 6배 넘게 치솟은 직후 숨고르기 국면이 본격 연출된 탓이다.
고점 대비 주가가 후퇴했으나 시장 지표와 실적 체력은 여전히 굳건하다는 평가가 나온다.
저평가 매력 돋보이는 밸류에이션
단기 주가 조정으로 SK하이닉스의 추정 주가수익비율은 4배대 수준까지 떨어졌다.
글로벌 빅테크의 핵심 공급사라는 위상에 비추어 보면 극심한 저평가 구간에 진입한 셈이다.
실적 성장세가 지속되는 상황에서 현재 주가 수준은 강력한 밸류에이션 매력을 형성한다.
증권가 평균 목표가 325만 원 상향
증권사들의 평균 목표주가는 325만 원선으로 제시되며 주가 상승 여력을 크게 열어두고 있다.
빅테크 중심의 AI 데이터센터 투자가 확대되면서 고대역폭 메모리 수요가 폭발한 결과다.
독점적 공급 지위와 탄탄한 장기 계약 구조 덕분에 메모리 가격 폭락 우려가 낮다는 분석이다.
80% 육박하는 영업이익률과 실적 체력
서버용 D램과 낸드플래시의 공급 부족 구조가 장기화되면서 제품 판가가 급등하고 있다.
분기 영업이익률이 80%에 육박할 것이라는 추정치가 나오며 압도적 이익 창출력을 증명한다.
주당순이익도 35만 원선으로 추정되어 단기 수급 변동성을 이겨낼 실적 체력을 입증한다.
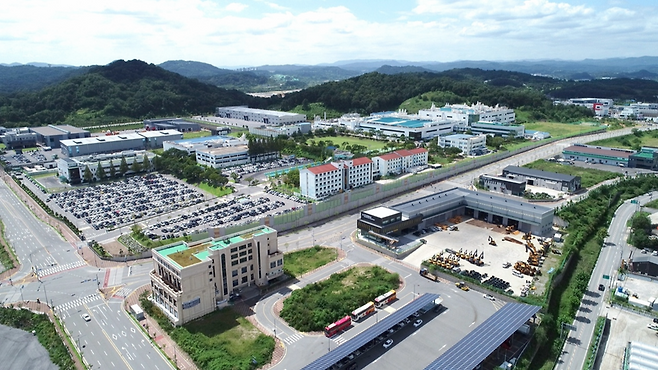
주가 300만 원 돌파를 향한 기대감과 단기 수급 변동성이 주가 창에서 팽팽히 맞서고 있다.
160만 원대까지 후퇴한 주가는 단기 매물에 따른 일시적 짓눌림이며 HBM 독점력이 이익을 끌어올린다.
투자자는 차트의 단기 흔들림에 불안해하기보다 확정 실적에서 증명될 마진율과 판가 추이를 확인해야 한다.

















댓글0