
삼성전자 주가 ’67만원까지 간다’는 큰손, 월요일 아침 ‘크게 달라질 수 있는’ 이유
구글 검색 선호 출처로 추가
Google 검색에서 뷰어스 기사를 더 자주 볼 수 있습니다.
글로벌 투자은행 노무라증권이 삼성전자 목표주가를 67만 원으로 재확인하며 시장 관심이 쏠린다.
현재 26만 원대 주가와 비교하면 150% 이상 높은 수준으로 단기 급등만으로는 도달하기 어렵다.
삼성전자 주가가 상승 탄력을 받으려면 HBM4 공급 확대와 파운드리 실적 개선이 입증돼야 한다.
노무라의 67만 원 제시와 현재 주가 격차
노무라증권은 AI 반도체 수요 확대와 메모리 업황 호조를 이유로 목표주가 67만 원을 유지했다.
26만 원대에 머무는 현재 주가에서 목표치까지 가려면 약 156%라는 가파른 상승 폭이 필요하다.
단순히 업황 회복에 기대기보다 지속적인 이익 창출과 적극적인 주주환원이 수반돼야 평가가 달라진다.
HBM4 주도권과 파운드리 흑자전환 조건
삼성전자 주가를 끌어올릴 핵심 동력은 차세대 HBM4 시장에서의 확실한 주도권 확보에 있다.
만성 적자에 시달리던 파운드리 사업이 흑자로 돌아선다면 기업 가치 상승 논리가 더욱 강해진다.
메모리와 파운드리 및 패키징을 모두 제공하는 종합 반도체 구조는 독자 AI 칩 고객 유치에 유리하다.
월요일 주가 향방 결정할 외국인 수급 지표
월요일 증시에서는 장 초반 단기 급등에 쏠리기보다 외국인 순매수 전환 여부를 우선 확인해야 한다.
26만 원대 지지선 형성 여부와 장중 거래량 추이가 장기 방향성을 결정짓는 주요 지표로 작용한다.
외국인과 기관의 동반 매수가 이어지지 않으면 오름세가 제한될 수 있어 수급 관찰이 필수적이다.
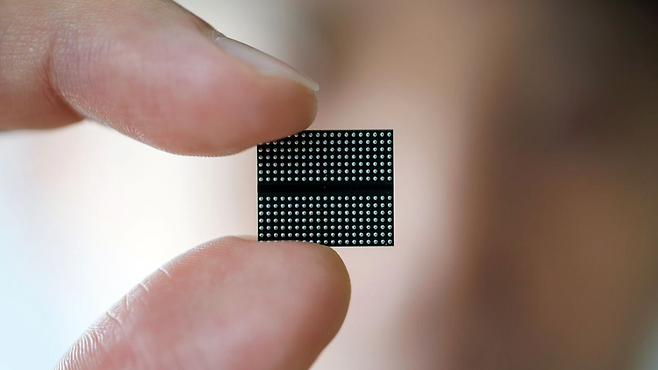
삼성전자 주가는 목표가 숫자 자체보다 향후 실적 개선의 연속성에 따라 향방이 가려질 전망이다.
차세대 HBM4 양산 수율과 파운드리 고객사 확보가 눈에 보이는 실적으로 나타나는지가 결정적이다.
외국인 수급 매수 전환과 26만 원대 지지선 유지 여부를 지속적으로 확인하며 신중하게 접근해야 한다.

















댓글0