
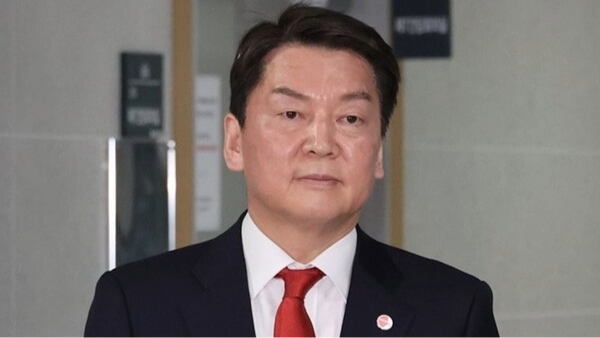
SK하이닉스 자회사 솔리다임이 미국 증시 상장을 추진한다는 외신 보도가 나오며 시장에 커다란 파장이 일어났다.
블룸버그 등 주요 외신은 골드만삭스와 모건스탠리가 대표 주관사로 정해졌다며 기업가치 1000억 달러를 전망했다.
이에 국민의힘 안철수 의원이 최태원 SK그룹 회장을 향해 솔리다임 IPO 여부를 명확히 밝히라고 공개 촉구했다.
안철수 의원은 회피성 해명만 되풀이하다 뒤로 상장을 추진하면 개인 투자자가 피해를 본다고 강하게 지적했다.
과거 주요 대기업의 자회사 중복상장 여파로 모회사 주주들이 막대한 재산상 손실을 입었던 사례를 직접 상기시켰다.
주가가 고점 대비 크게 밀린 상황에서 외부 자금 유입에 따른 기존 주주의 지분 가치 희석 우려까지 터진 까닭이다.
증권가에서는 이번 상장 추진을 인텔 낸드 인수 자금 회수와 시설 투자를 위한 재원 확보 차원으로 함께 분석한다.
2020년 인텔 낸드 사업을 매입해 출발한 회사인 만큼 기존 모회사의 단순 물적분할 사례와는 성격이 다르다는 의견이다.
하지만 공모 구조에서 신주 발행 비율과 상장 후 SK하이닉스의 지분율에 따라 주주 몫이 달라지는 점은 명확하다.
최근 시행된 중복상장 가이드라인에 따라 자회사 상장 추진 시 이사회는 주주 보호 방안을 마련해야 하는 상황이다.
다만 미국 증시 상장은 국내 한국거래소의 사전 심사를 직접 거치지 않아 제도로 조율하기 어렵다는 한계가 지적된다.
향후 정식 공시에서 조달 자금의 활용 처와 구체적인 지분율 유지 수치가 담기는지가 핵심 관전 포인트로 꼽힌다.
안철수 의원의 해명 요구로 불붙은 솔리다임 상장 논란은 확정 공시가 나오기 전까지 신중하게 살펴봐야 한다.
1000억 달러에 달하는 자회사 가치 재평가가 SK하이닉스 주주 몫의 희석인지 실질적 이익인지 따져봐야 한다.
향후 이사회가 내놓을 공모 구조와 주주 환원 대책의 구체적 숫자를 확인한 뒤 투자 전략을 세울 시점이다.


















댓글0