
삼성전자 낸드 부문 영업이익이 지난해 2조원에서 올해 82조 6천억 원으로 급증할 것이라는 증권가 전망이 나왔다.
영업이익률이 6.9%에서 63.5%로 뛰어오르면서 반도체 수익성을 대폭 끌어올릴 것이라는 분석이 주주들의 시선을 모았다.
시장에서는 낸드 가격 상승과 기업용 SSD 수요 급증이 실적 개선을 끌어붙인 핵심 배경으로 꼽히고 있다.
시장조사업체 트렌드포스는 4분기 낸드 계약 가격이 전 분기 대비 15%에서 20%가량 더 오를 것으로 내다봤다.
글로벌 상위 5개사의 2분기 기업용 SSD 매출이 한 분기 만에 두 배로 늘어나며 호실적을 뒷받침했다.
남는 것이 적었던 사업 구조에서 출발했기 때문에 단기 가격 상승이 이익 배수를 대폭 키운 효과가 나타났다.
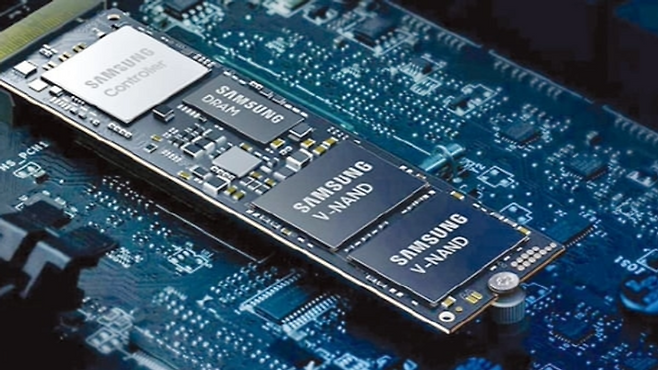
휴머노이드 로봇 확산에 따른 D램 수요 급증도 새로운 성장 동력으로 거론되며 투자자들의 기대감을 키웠다.
카운터포인트리서치는 로봇용 D램 수요가 올해 8천300테라비트에서 2030년 17만2천테라비트로 20배 이상 늘어날 것으로 시산했다.
다만 전체 메모리 시장 대비 로봇용 비중은 여전히 작아 단기 주가 전체를 뒤흔들 규모는 아니라는 지적도 나온다.
과거 메모리 불황기처럼 마진이 얇았던 사업은 업황이 꺾일 때 실적 감소 속도 역시 가파를 수 있다.
증권사 한 곳의 파격적인 추정치만 믿고 무작정 접근하기보다 실제 가격 추이와 수급 불균형 지속 여부를 살펴야 한다.
외국인과 기관 수급이 단기 실적 배수 급증에 어떻게 반응하는지가 다음 거래일 주가 방향을 가를 전망이다.
삼성전자 낸드 이익 41배 폭증 전망은 기저효과와 4분기 가격 상승이 결합해 만들어진 수치다.
실제 낸드 가격의 15% 이상 상승 여부와 외국인 수급 유지 흐름을 차분하게 확인하는 전략이 필요하다.
단기 실적 착시 가능성을 염두에 두고 기업용 SSD의 지속적인 매출 성장세를 주요 기준으로 살펴야 한다.


















댓글0