
안녕하세요
김국세입니다.
오늘은 국세청 혹은 세무서에서
보내온 기한 후 신고 결정 통지 안내문에 대하여
설명드리도록 하겠습니다.
국세청, 세무서에서 발송된 우편물 “기한 후 신고 결정 통지”
국세청 혹은 세무서로부터
우편물을 받게 되면…..
어떠실 거 같아요??
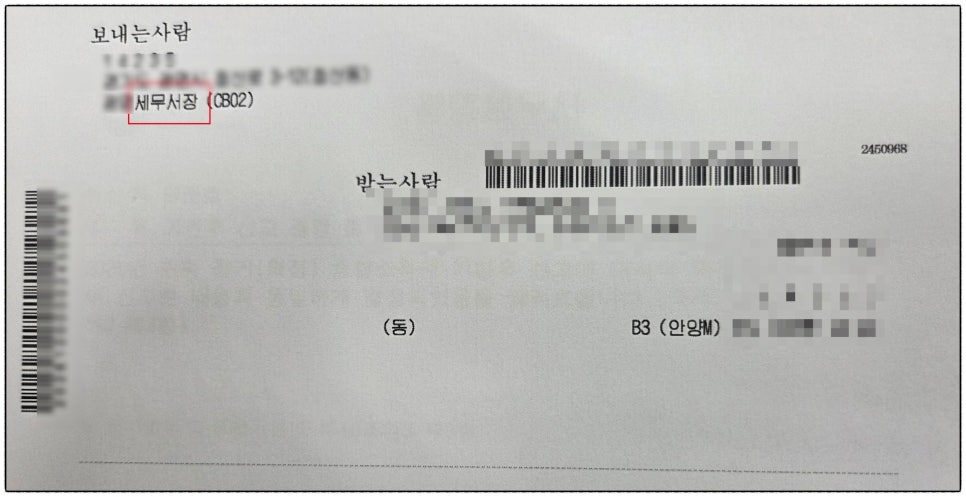
저는 항상 긴장되고.. 무섭고…. 떨립니다.
아무래도 국세청 혹은 세무서가
세금을 징수하는 기관이다 보니…..
어떤 문제가 발생했을 때
연락이 오기 때문일 겁니다.
그리고 보통은 그런 문제는…
세금을 더 납부하라는 내용이기도 하고요….
그래서 전 발신자가
국세청 혹은 세무서라면….
떨립니다.
다들 그러실 겁니다.
그런데 혹시
관할 세무서에서
기한 후 신고 결정 통지
라는 문서를 받으신 적 있으실까요??
보여드리면
이렇게 생겼습니다.
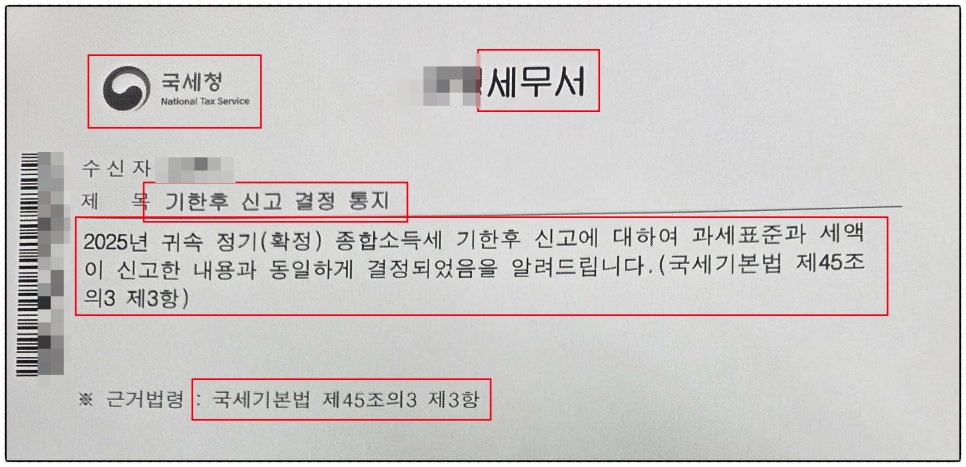
국세청, 세무서 표시가 되어 있고
수신자가 표시되어 있고
제목은 기한 후 신고 결정 통지
그리고 관련 내용이 설명되어 있습니다.
항상 그렇지만^^;;;
내용은 읽어봐서 알 수 없는 글자로 채워져 있습니다….
오늘은 왜 이러한 문서가 나에게 왔는지…
그리고 또 어떻게 해야 하는지…
알려드릴게요!!
그럼 먼저
기한 후 신고 결정 통지는 무엇일까요??
기한 후 신고 결정 통지?? 무엇일까??
그럼 먼저
기한 후 신고에 대해 간단하게 설명드리도록 하겠습니다.
기한 후 신고는…
말 그대로.. 기한이 지난 후 신고한 것을 말합니다.
일반적으로 사업자라면
1월, 7월 부가세 확정신고
그리고 근로자를 포함한 소득자라면
5월 소득세 확정신고를 해야 합니다.
부가세 확정신고 그리고 소득세 확정신고는
확정신고 기한이 정해져 있습니다.
부가세 확정신고는
1월 1일 ~ 1월 25일
7월 1일 ~ 7월 25일
소득세 확정신고는
5월 1일 ~ 5월 31일
이 정해진 기간 안에 신고를 못하고
기간이 지난 후 신고를 하는 것을
기한 후 신고라고 하는 것입니다.
아시겠죠??
우리가 부가세 혹은 소득세
확정신고 기간 안에 신고를 못한 이후
기한이 지나서
기한 후 신고를 하게 되면
국세청, 세무서 직원들은
기한 후 신고서를 검토하게 됩니다.
신고는 제대로 되어 있는지
공제 항목 등은 제대로 반영되어 있는지
그런 검토를 하고
검토 내용에 대해 통보를 해준 것이 바로
기한 후 신고 결정 통지
이겁니다!!
그럼 국세청, 세무서로부터
기한 후 신고 결정 통지를 받았다는 건!!
바로 당신이 신고한 기한 후 신고에 대한 검토가 완료되었다는 뜻입니다.
기한 후 신고 결정 통지를 하는 이유
이러한 기한 후 신고 결정 통지를
국세청 혹은 세무서에서 하는 이유는?
왜 그럴까요??
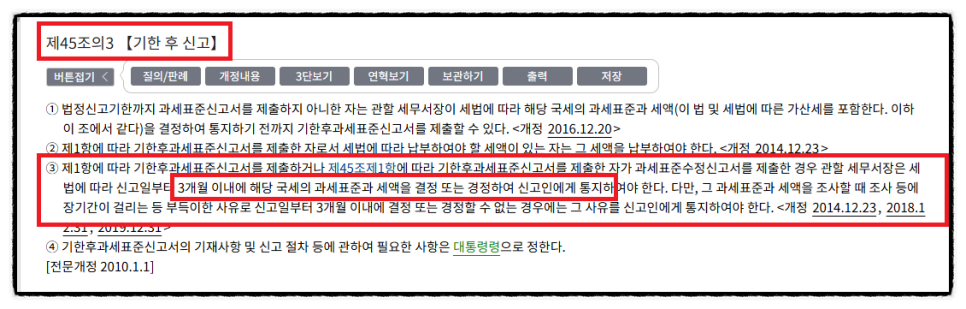
국세기본법에 법령으로 정해져 있기 때문입니다.
국세기본법 45조의 3 제3항에 보면
납세자가 기한 후 신고를 하게 되면
신고일부터 3개월 이내
통지를 하도록 되어 있습니다.
이러한 법령 때문에
기한 후 신고 결정 통지를
국세청, 세무서에서 납세자에게 보내는 것입니다.
결정통지를 받으면?? 어떻게 해야 할까??
이러한 결정통지를 받으면?
어떻게 해야 할까요??
아무것도 할 것이 없습니다.
내가 신고한 기한 후 신고가
신고한 그대로 확정이 되었다는 내용입니다.
확정이 되었으니…
더 이상 어떤 조치를 취할 것이 없는 것입니다.
보통 우리가 기한 후 신고를 하게 되면
국세청, 세무서에서는
기한 후 신고서를 검토해서
문제가 있거나 관련 세금 납부가 안 되어 있으면
→ 결정 통지 대신 납부서를 보냅니다.
그런데 만약
기한 후 신고서를 검토해서
문제가 없으면
→ 결정 통지를 보내게 됩니다.
즉 기한 후 신고를 하게 되면
납부서를 받거나 결정 통지를 받게 되는 것으로
결정 통지를 받으면…
아무런 문제가 없는 것이니 걱정할 필요가 없는 것입니다.
그런데 간혹
기한 후 신고를 했는데…
3개월이 지나도 아무런 소식이 없는 경우….
이런 경우도 걱정할 필요가 없습니다.
3개월이 지났음에도 아무런 통지가 없으면..
그냥 문제없이 신고서가 처리가 되었다고
생각하시면 됩니다.
간혹 문제없이 처리가 되었음에도 불구하고
통지를 하지 않는 담당자도 있다고 하니
참고하시기 바랍니다.
오늘은 국세청 혹은 세무서에서
보내온 기한 후 신고 결정 통지 안내문에 대하여
설명드렸습니다..


















댓글0