
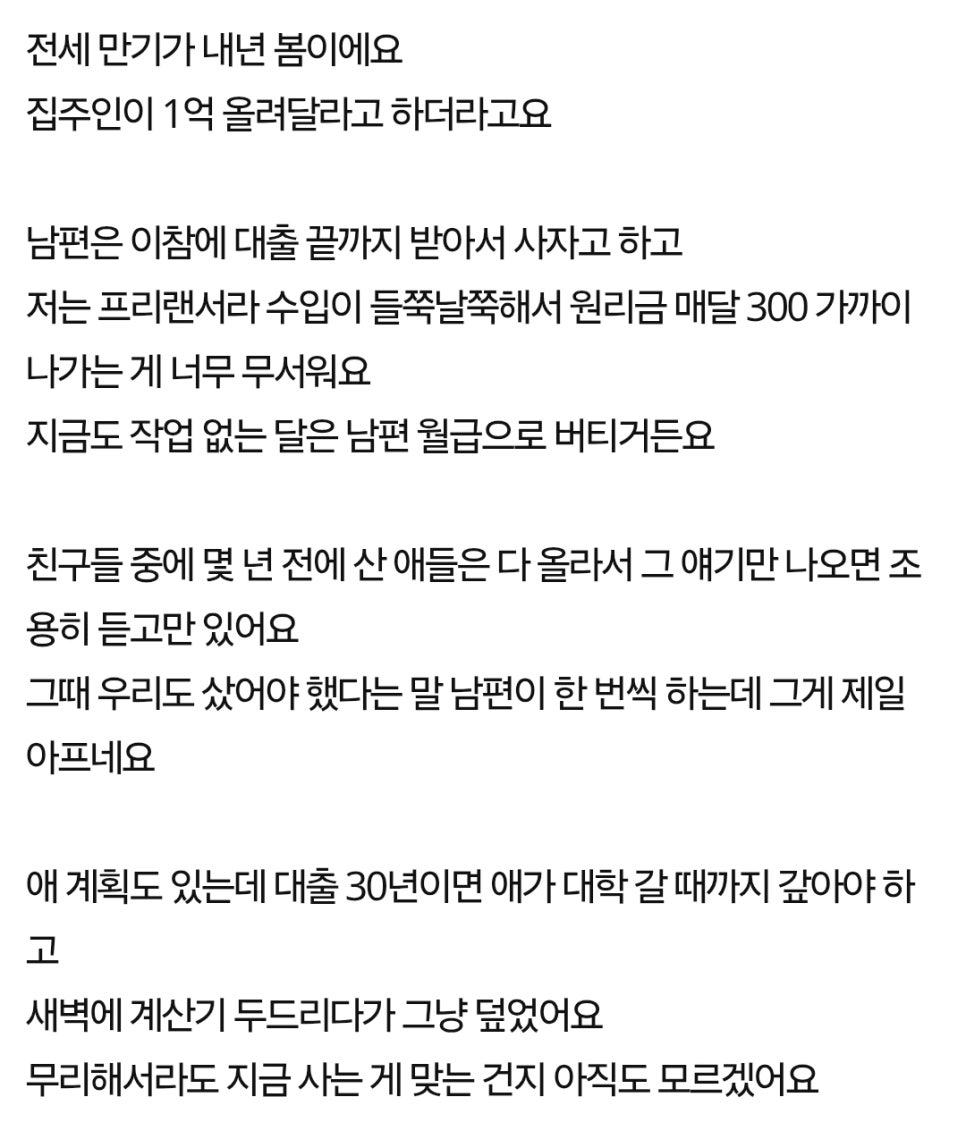
전세 1억 올려달래서 30년 대출로 영끌해서라도 사야할 지!
남편이 이 참에 대출받아 사자는데 난 프리랜서라 수입이 들쭉날쭉.
원리금 300을 남편 월급으로 아이 대학 갈 30년을 갚을 수 있는지.
몇 년 전 집 산 친구들 말 나올 때 남편이 샀어야 한다니 아프다.
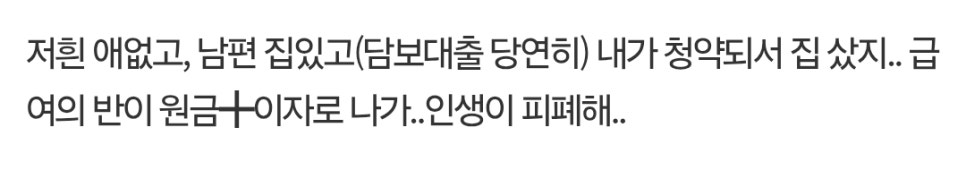
애없고 남편 집있고 내가 청약되어 집 샀는데 반이 원금과 이자라 인생이 피폐하다.
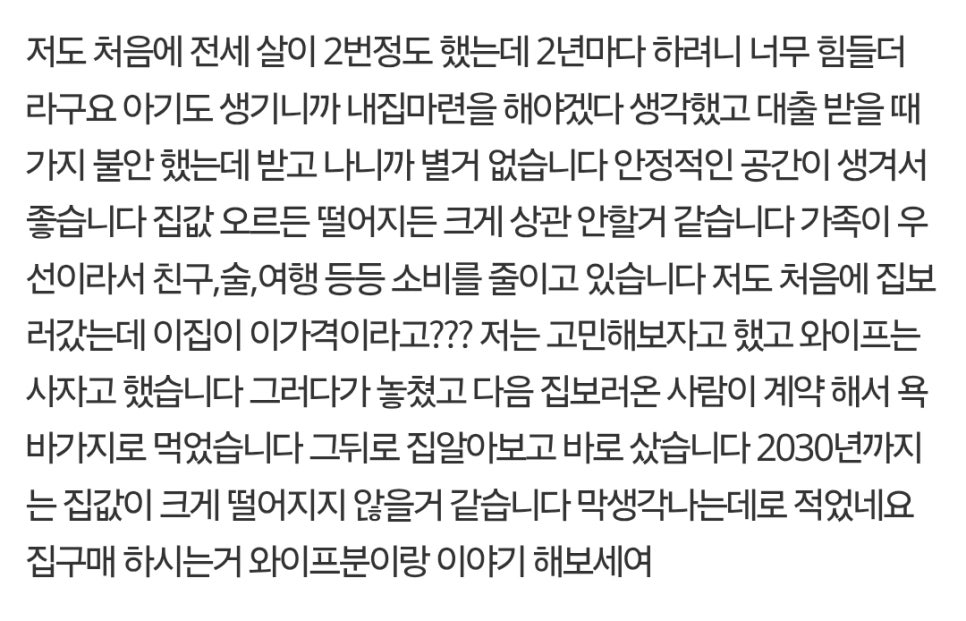
아기 생길 때 대출 받아 집 사려니 불안했지만 별거 없다.
집 값 상관 안하고 소비를 줄이고 있다.
2030년까지는 집 값이 크게 떨어지지 않을 것 같다.
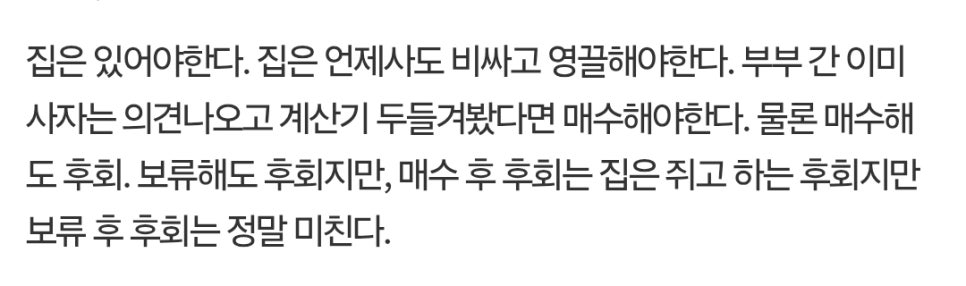
집은 언제 사도 비싸고 영끌해야한다.
부부간 사자는 의견 나오고 계산기 두들겼으면 매수해야한다.
어떤 선택을 해도 후회라면 보류 후 후회는 정말 미친다.
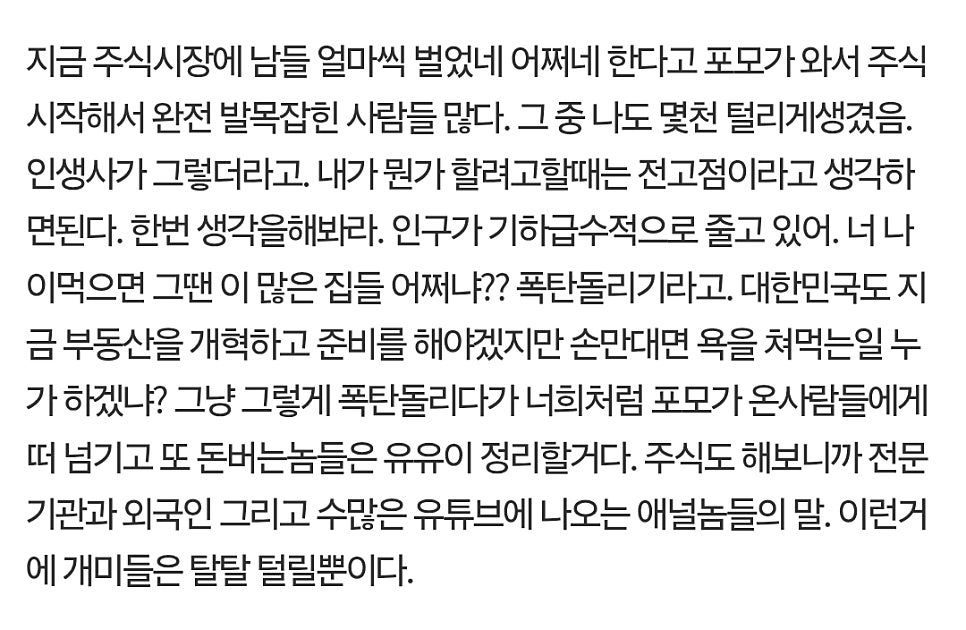
내가 뭔가 하려고 할 때는 고점일 때다.
인구가 기하급수적으로 줄고 있어 폭탄돌리기 중이다.
포모가 온 사람들에게 떠 넘기도 돈 벌고 있다.
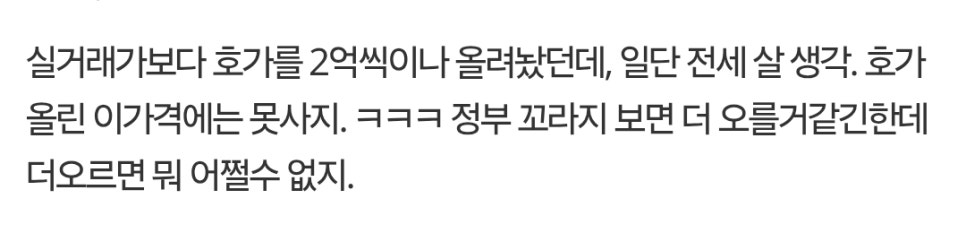
실거래보다 호가를 2억 올려서 전세 살 생각이다.
정부 꼬라지보면 더 오를 듯 한데 이 가격에 못 산다.
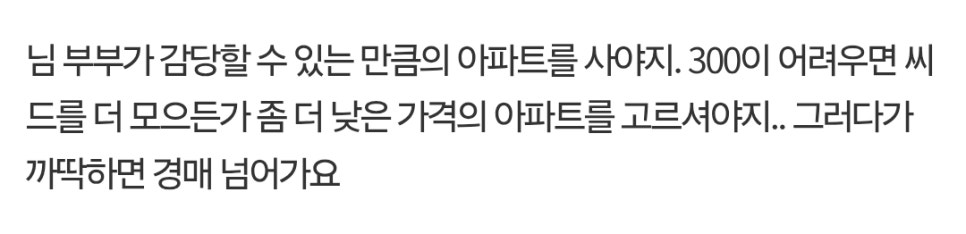
감당할 수 있는 만큼의 아파트를 사라.
300이 어려우면 더 모으던가 좀 더 낮은 가격 아파트를 골라라.
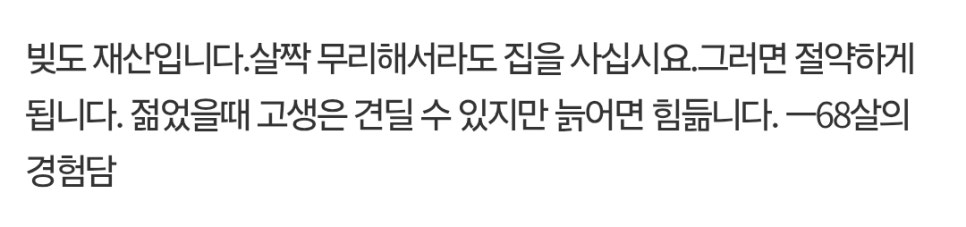
빚도 재산이니 살짝 무리해서라도 집을 사라.
젊었을 때 고생은 견딜 수 있지만 늙으면 힘들다.
지방 브랜드 30평대 3억하는데 20평대 1억 초에 영끌해서 샀다.
욕심 줄이면 가능하다.
서울이나 평수크면 다르지면 집은 계속 오르는데 살 생각 없다면.
전세 끝나면 더 올려달라까봐 어디서 구하나 이사도 지겨웠다.
대출 이자에 허덕이지만 안정감이 말할 수 없이 좋다.
돈 모아 집 구매는 더 어렵고 집 값은 늘 지금이 제일 싸다.
안정적인 맞벌이도 아닌데 영끌하자는 남편이 정상이 아니다.
남편 수입 100% 집 값으로 내고 본인 용돈 없이 살라고 해라.
서울 아니면 어디든 별 상관없다.
포모로 사면 안 되고 상승장에 사는 것도 아니다.
금리 인상 남았으니 1년 정도 월세로 전향 후 타이밍 보는 걸 추천한다.
대출받아 아파트 사는 사람 중에 갚을 생각인 사람 없다.
1억 갚으려해도 일반인 사정으로 빠듯하다.
인구 줄었고 저금리도 끝나니 지켜보는 게 맞다.


















댓글0