
인공지능 반도체 시장이 커지면서 삼성전자와 에스케이하이닉스 같은 제조사 너머 반도체 장비 기업으로 수혜가 확산하고 있다.
고대역폭메모리와 첨단 패키징 투자가 늘어날수록 노광과 식각 및 증착 장비를 먼저 설치해야 하므로 장비주의 실적 탄력이 커지는 구조이다.
다만 기대감만으로 주가가 오른 상황에서 고객사의 설비투자 시점이 지연되면 수주와 주가가 흔들릴 수 있다는 경고도 공존한다.
독점적 장비 기술력과 글로벌 수혜의 핵심
에이에스엠엘은 극자외선 노광장비 시장을 사실상 독점하며 미세공정 전환의 필수 관문을 쥐고 있다.
어플라이드 머티어리얼즈는 신규 팹 건설과 공정 전환 전반에 증착 및 재료공학 장비를 폭넓게 공급하는 강점이 있다.
램리서치는 3차원 구조의 고단화와 고대역폭메모리 적층 공정에서 식각과 세정 기술력을 바탕으로 실적 수혜를 넓히는 모습이다.
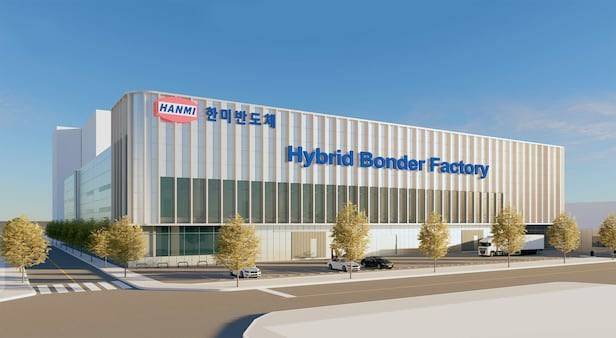
국내 장비주의 수주 탄력과 변동성 위험
국내에서는 한미반도체와 테크윙 및 주성엔지니어링이 후공정과 검사 및 증착 분야에서 수주를 확대하고 있다.
시가총액이 상대적으로 작은 국내 장비사들은 단일 공급계약 체결만으로도 주가 상승 탄력이 강하게 나타나는 특징이 있다.
하지만 특정 대기업 고객사에 대한 매출 집중도가 높아 고객사의 설비투자 집행이 늦어지면 실적 변동 폭이 커진다.
장비주 선별을 가르는 3가지 핵심 지표
전문가들은 단순히 인공지능 테마에 묶인 종목이 아니라 타사가 대체하기 힘든 독점적 기술을 가졌는지 확인하라고 권한다.
매출 증가 시 영업이익률이 함께 올라가는 고마진 구조인지와 실제 수주가 매출로 전환되는지를 점검하는 것이 필수적이다.
단순한 주가 상승 속도보다는 기술적 진입장벽과 실제 고객사의 설비투자 집행 여부가 향후 주가 향방을 가를 전망이다.
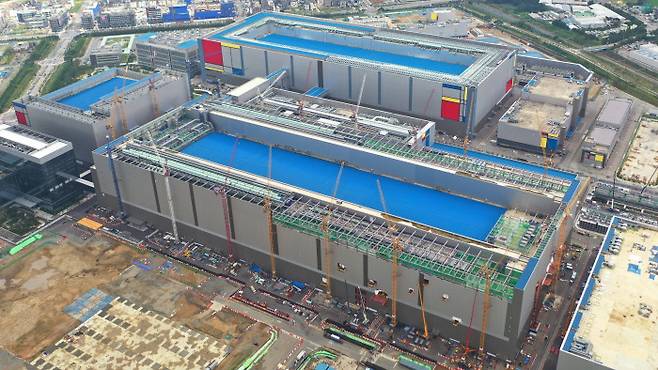
반도체 공장 증설 호재는 장비주의 실적 성장 기반이지만 고객사의 단기 발주 시점에 따라 주가 괴리가 발생할 수 있다.
기술 독점력이 명확한 글로벌 장비주와 수주 탄력이 높은 국내 후공정주를 구분해 공시 수주액과 이익률을 꼼꼼히 따져봐야 한다.
단순 테마성 접근을 피하고 신규 팹의 실제 장비 입고 스케줄을 확인하는 것이 반도체 장비주 투자 승패의 핵심 기준이다.


















댓글0