
“30만 원 특가라더니 100만 원 긁었다” 가난한 사람들이 여행 갈 때 당하는 함정
구글 검색 선호 출처로 추가
Google 검색에서 뷰어스 기사를 더 자주 볼 수 있습니다.
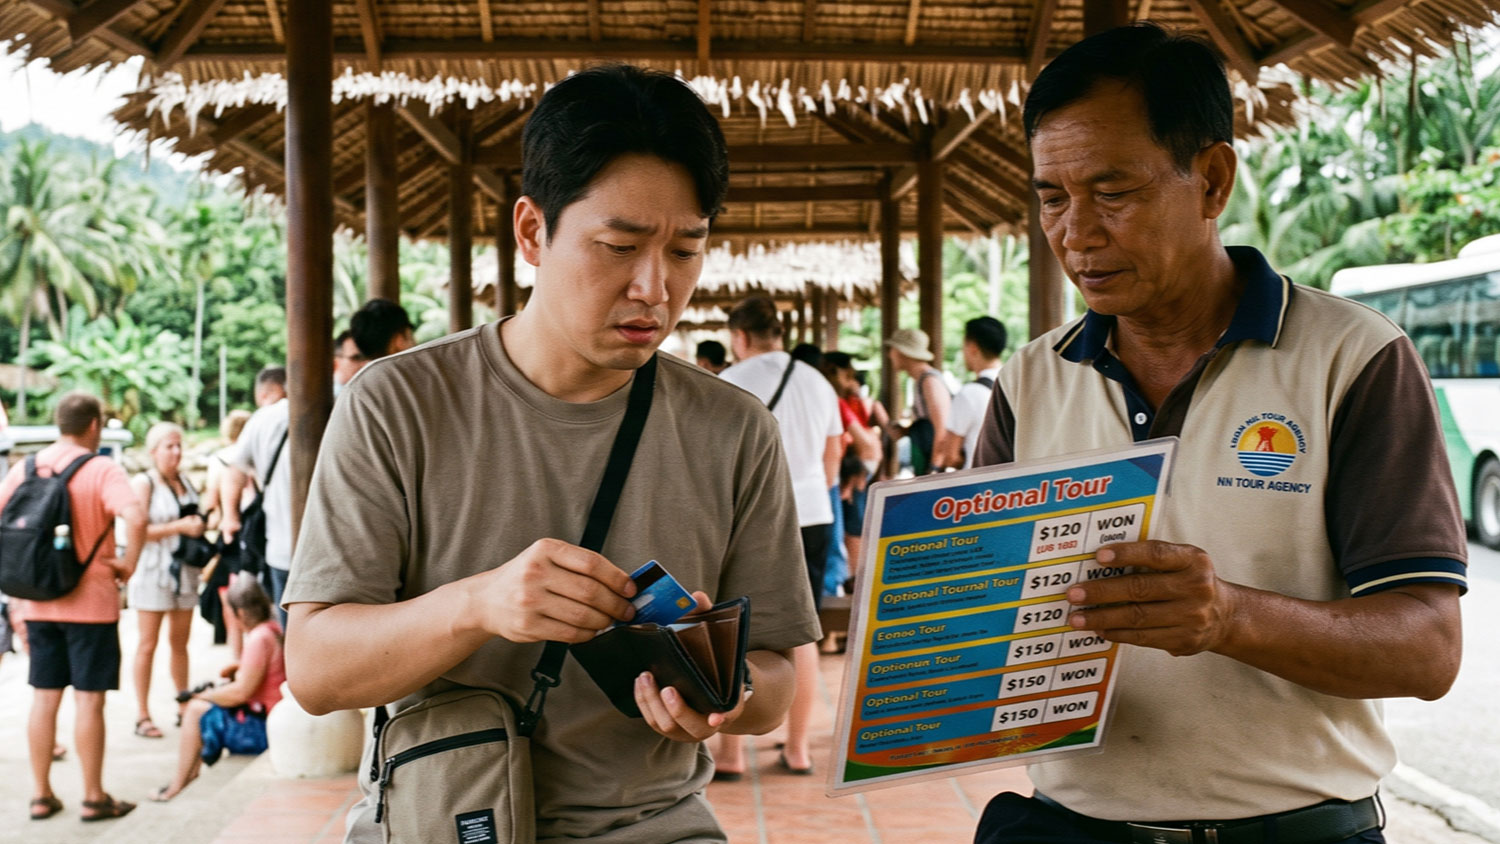
일 년간 열심히 일한 자신에게 보상을 주기 위해 떠나는 여행이 오히려 1년 치 가계부를 망치는 주범이 되고 있다. 사전 계획 없이 신용카드 할부로 먼저 결제하고 떠나는 이른바 선할부 후수습 여행 습관 때문이다.
자본주의 마케팅이 설계한 교묘한 착시 효과에 속아 예산을 훌쩍 뛰어넘는 지출을 반복하는 소비자들의 각성이 요구된다.
특가 상품이 둔갑하는 바가지 구조
홈쇼핑이나 온라인 광고에서 흔히 볼 수 있는 30만 원대 해외 여행 특가 상품이 대표적인 사례다. 저렴한 가격에 현혹돼 당장 카드를 긁고 떠나지만, 해당 금액은 왕복 항공권과 기본 조식만 포함된 최소 비용일 뿐이다.
현지에 도착해 선택 관광 옵션을 추가하고 식비와 각종 부대비용을 결제하다 보면 결국 1인당 100만 원 가까운 목돈을 쓰게 된다. 여행 경비를 미리 저축해 예산 범위 내에서 집행하는 것이 아니라, 할부로 먼저 결제한 뒤 다녀와서 갚겠다는 안일한 심리가 예산 통제력을 완전히 무너뜨리는 것이다. 이렇게 무계획으로 떠난 여행의 청구서는 결국 1년 뒤 감당하기 힘든 누적 지출로 돌아온다.
할부 효과의 함정과 강제 저축
소비가 통제되지 않는 근본적인 배경에는 거대 총액을 잘게 쪼개어 보여주는 자본주의 마케팅 기법인 인스톨먼트 이펙트가 자리 잡고 있다.
수백만 원짜리 상품이나 여행 경비도 6개월, 12개월 할부로 나누면 한 달에 몇만 원밖에 되지 않는 것처럼 소비자의 눈을 속인다. 이번 달에 특별히 큰돈을 쓴 기억이 없는데도 매달 카드 명세서 금액이 감당하기 힘든 수준으로 찍히는 이유는 과거에 긁어둔 할부 원금이 겹겹이 누적되었기 때문이다.
카드값이 빠져나갈 때마다 가슴이 두근거리는 불안감을 끊어내려면 할부라는 마약에서 즉시 벗어나야 한다. 앞서 나간 생활비 누수 요인들을 절반만 줄여도 월 120만~130만 원, 연간 1500만 원의 현금을 손쉽게 모을 수 있다.
- “소변 참았다가 잔뇨감까지” 소변 줄기 약해진 중년 남성의 치명적 습관 3
- “대기업 다니면 안전할 줄 알았죠?”…송길영이 밝힌 직장인들의 가장 비참한 착각
- “동창회 억지로 나가지 마세요”…중년 이후 기운 안 빠지는 ‘진짜 인맥’ 정리법
- “커피 마셔도 눈이 스르륵…” 낮마다 쏟아지는 졸음, 몸이 보내는 진짜 SOS
- “세수할 때 허리 굽히지 마세요”…화장실에서 디스크 터뜨리는 습관 3가지


















댓글0