
최근 국내 증시 폭락 속에 삼성전자와 SK하이닉스의 주가가 싸졌을 뿐 악재는 없다는 분석이 나왔다.
미국 금리 인하 지연 우려와 AI 인프라 기업 신용 위험으로 외국인이 한국과 대만을 동반 매도한 영향이다.
반도체 업종의 이익 체력이 유지되는 만큼 시장 발작에 따른 일시적 과매도 구간이라는 진단이 힘을 얻는다.
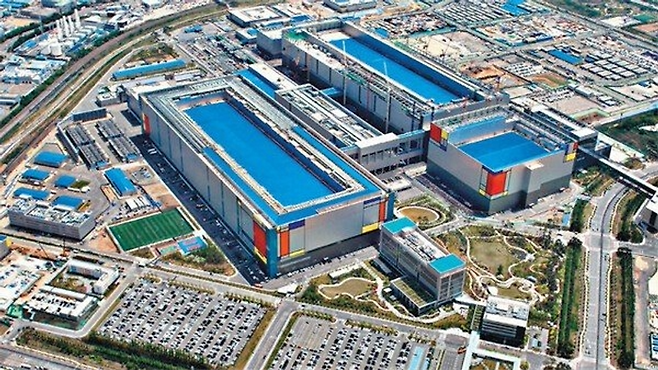
2028년까지 이어질 메모리 공급난
증권가는 고대역폭메모리인 HBM 가격 호조에 힘입어 반도체 공급 부족이 2028년까지 지속된다고 본다.
맞춤형 HBM 비중이 40%까지 늘고 장기공급계약이 확대되어 과거와 같은 재고 폭증 위험이 줄어든 까닭이다.
HBM 가격 상승 폭이 점차 느려질 뿐 가격 자체가 하락 반전하는 피크아웃 단계는 아니라는 평가가 지배적이다.
상반기 수급 꼬임과 개미들의 매물대 부담
하반기 국내 증시 부진의 직접적인 원인은 금리 변수보다 상반기에 형성된 수급 꼬임 현상에서 찾아야 한다.
코스피 높은 구간에서 개인이 사들인 50조 원 규모의 자금이 반등 시마다 매물 압박으로 작용하는 탓이다.
원금 회복을 노리는 개인 매도 물량이 소화될 때까지 주가의 가파른 단기 반등을 기대하기는 어려운 상황이다.
분할 매수와 자금 성격의 분리
하락장에서 주식을 매수하려면 단순한 저렴함보다 하락 원인의 해소 여부를 먼저 정밀하게 따져봐야 한다.
차입금이나 단기 생활비로 투자한 개인은 아무리 확고한 호재가 나와도 주가 흔들림을 버티기 어렵기 때문이다.
전문가들은 한 번의 판단에 모든 자금을 넣기보다 지수 하락 구간마다 ETF로 분할 매수할 것을 권고한다.
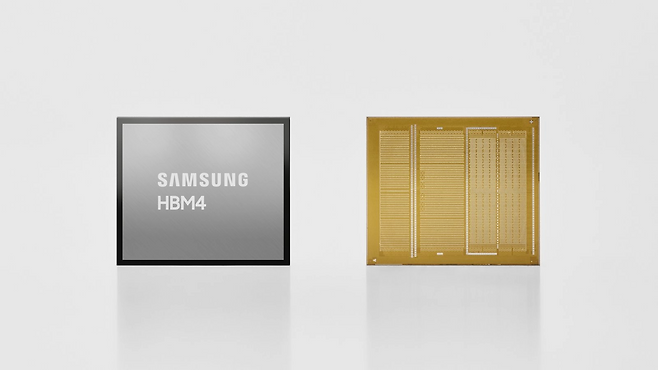
삼성전자를 둘러싼 최근 주가 급락은 업황 붕괴가 아니라 외풍에 따른 과매도와 수급 꼬임이 만들어낸 착시다.
2028년까지 지속될 HBM 장기 계약과 공급 부족 수치는 탄탄하지만 상단을 누르는 50조 원 매물대가 변수다.
투자자는 저가 착시만 보고 섣불리 베팅하기보다 단기 자금과 분리된 분할 투자 원칙을 엄격히 지켜야 한다.



댓글0