
SK하이닉스의 미국 손자회사 솔리다임이 증시 상장 준비에 속도를 내면서 중복상장에 따른 주주가치 훼손 논란이 불거졌다.
솔리다임이 대표 주관사를 선정하고 미국 대관 조직을 강화했다는 소식이 전해지자 모회사 주주들의 우려도 깊어졌다.
기업가치 200조 원에 달하는 알짜 자회사가 증시에 별도 상장할 경우 모회사 주가 할인이 심화될 수 있기 때문이다.
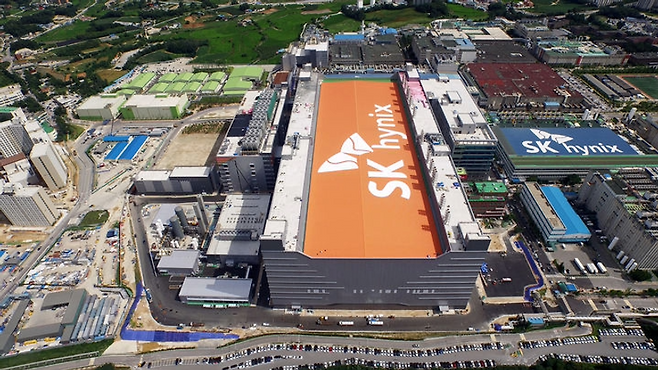
외신과 관련 업계에 따르면 솔리다임은 골드만삭스와 모건스탠리를 대표 주관사로 정하고 나스닥 상장을 타진 중이다.
시장에서 거론되는 솔리다임의 몸값은 최대 1500억 달러로 원화 기준 약 200조 원에 육박하는 엄청난 규모다.
공모 규모 역시 최대 20조 원에 달해 인공지능 데이터센터용 고용량 기업용 저장장치 투자금을 확보하려는 목적이다.
하지만 자회사가 신주를 발행해 외부 자본을 유치하면 SK하이닉스의 간접 지분율이 낮아질 수밖에 없는 구조다.
알짜 사업의 미래 이익 중 기존 주주에게 돌아갈 몫이 줄어들고 이중상장에 따른 모회사 할인율이 적용된다.
정치권과 소액주주 단체 역시 주주 권익 침해 가능성을 지적하며 이사회의 명확한 주주 보호 대책을 요구하고 나섰다.
반면 외부 자금으로 시설 투자를 집행하면 모회사의 투자 부담을 줄여 고대역폭 메모리에 집중할 수 있다는 분석도 나온다.
솔리다임이 미국 현지 생산 거점을 자체 조달금으로 확충해 이익을 극대화하면 지분 희석 부담을 상쇄할 수 있다.
SK하이닉스는 10월 1일 공식 입장을 통해 장기적인 주주가치를 최우선 기준으로 자금 조달 방안을 검토하겠다고 밝혔다.
솔리다임의 200조 원대 상장 추진은 SK하이닉스 주주들의 미래 수익 지분율과 직결된 핵심 분수령이다.
단순한 대규모 자금 조달 소식보다 신주 발행 비율과 모회사 지분 희석 방지책이 실제 수급을 좌우할 전망이다.
주주들은 향후 발표될 구체적인 상장 조건과 주주 환원 정책을 면밀히 검증하며 대응 기준을 정립해야 한다.



댓글0