
글로벌 투자은행 노무라증권이 삼성전자 목표주가를 67만 원으로 재확인하며 매수 의견을 유지했다.
최근 인공지능 관련 회의론과 주가 급락으로 시름이 깊어진 개인 투자자들 사이에서 파격적인 분석이 나왔다.
증권가가 제시한 목표 수치와 시장의 실제 거래 가격 사이 간극이 커지면서 향후 수급 방향에 관심이 쏠린다.
노무라는 인공지능 기업들의 성장세 둔화 우려에도 메모리 반도체 공급 부족이 2028년까지 이어진다고 내다봤다.
전 세계 데이터센터 신규 설비 용량이 늘어나며 반도체 수요 증가 속도가 공급을 계속 앞지를 것이라는 이유다.
중국 창신메모리의 기술 추격이나 일부 기업의 재무 부담이 산업 전체로 번질 가능성은 희박하다고 평했다.
반면 국내 증시에서는 삼성전자 주가가 21만 원선까지 내려앉으며 주주들의 평가손실 부담이 가중된 상태다.
목표가 67만 원을 달성하려면 현재 주가 대비 200%가 넘는 급등이 필요한 만큼 괴리율에 대한 지적이 나온다.
개인 투자자 비중이 높은 상황에서 해외 증권사의 장밋빛 보고서가 실제 매수세로 이어질지 의견이 분분하다.
전문가들은 글로벌 빅테크의 데이터센터 투자가 실제로 예정대로 집행되는지 여부가 핵심 변수라고 짚었다.
사업자들의 설비투자가 축소되거나 자금 집행이 연기될 경우 기존 실적 전망치 역시 재검토될 수 있다.
단기 주가 변동성이 확대되는 장세인 만큼 외국인 기관의 장바구니 수급 추이를 냉정하게 살필 필요가 있다.
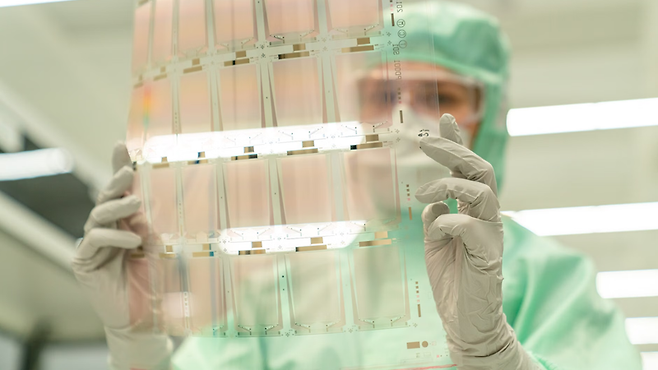
노무라증권의 삼성전자 67만원 목표가 제시 뒤에는 2028년까지 메모리 공급 부족이 지속된다는 강력한 전제가 있다.
실제 글로벌 빅테크의 데이터센터 인프라 투자가 지연 없이 집행되는지 여부가 다음 거래일 반등의 핵심 시그널이다.
주주들은 파격적인 목표가 숫자에 현혹되지 말고 외국인 수급 흐름과 실적 가시성을 철저히 확인해야 한다.



댓글0