
SK하이닉스 주가를 든든하게 받치던 40조 원 규모의 자사주 매입이 마무리 단계에 진입하며 수급에 비상이 걸렸다.
장중 118만 원대까지 추락했던 주가는 122만 원선에 턱걸이하며 외국인과 기관의 연이은 매도 압박을 받았다.
그동안 하방을 떠받치던 강력한 자체 매수세가 사라짐에 따라 투자자들의 불안감과 셈법도 급격히 복잡해졌다.
SK하이닉스는 지난 8월부터 추진해 온 40조 원 규모 자사주 매입 목표의 94% 이상을 소진하며 조기 종료를 앞뒀다.
누적 매입액만 38조 8천억 원을 넘어서며 증시 하락기마다 굳건한 하방 방어막 역할을 충실히 해왔다.
하지만 매일 유입되던 대규모 매수 주체가 지워지면서 당분간 수급 공백에 따른 가격 흔들림이 불가피해졌다.
외국인 투자자들은 최근 한 달 넘게 줄기차게 순매도를 이어가며 반도체 대장주 비중을 줄이는 모습이다.
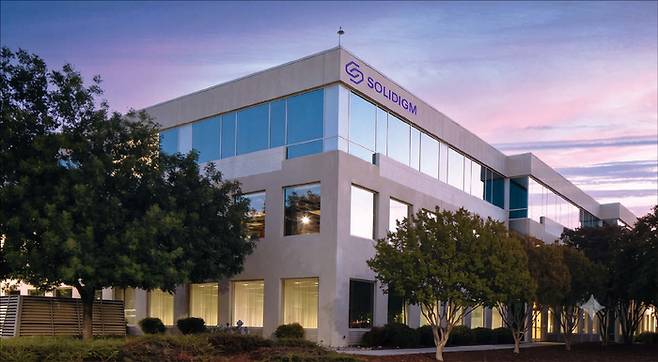
여기에 미국 손자회사 솔리다임의 나스닥 상장 추진을 둘러싼 중복상장 논란이 치명적 악재로 가세했다.
기존 주주들의 가치 희석 우려 속에서 금융당국의 규제 저촉 발언까지 나와 투자 심리가 크게 위축됐다.
단기적인 수급 공백과 불확실성이 팽배하지만 HBM을 필두로 한 인공지능 반도체 경쟁력은 공고하다.
시장의 시선은 오는 28일 예정된 3분기 실적 발표에서 제시될 이익 성과와 배당 확대 여부로 쏠린다.
외국인의 매도세가 일단락되고 고성능 메모리 실적이 입증되는 시점이 반등의 핵심 열쇠가 될 전망이다.
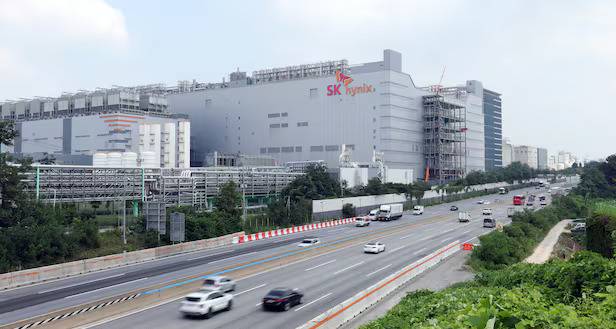
SK하이닉스의 40조 원 자사주 매입 완수는 수년 만의 가장 강력했던 매수 버팀목이 소진됨을 의미한다.
솔리다임 상장 이슈와 외국인 매도가 겹친 상황에서 당분간 수급 공백으로 인한 주가 흔들림이 이어질 수 있다.
주주들은 3분기 실적 발표에서 공개될 HBM 매출 실효성과 외국인 수급의 전환 여부를 냉정하게 판단해야 한다.



댓글0