
“1년 미루면 7.2% 더 준다길래 참았는데…” 은퇴자들이 땅을 치고 후회하는 까닭
구글 검색 선호 출처로 추가
Google 검색에서 뷰어스 기사를 더 자주 볼 수 있습니다.
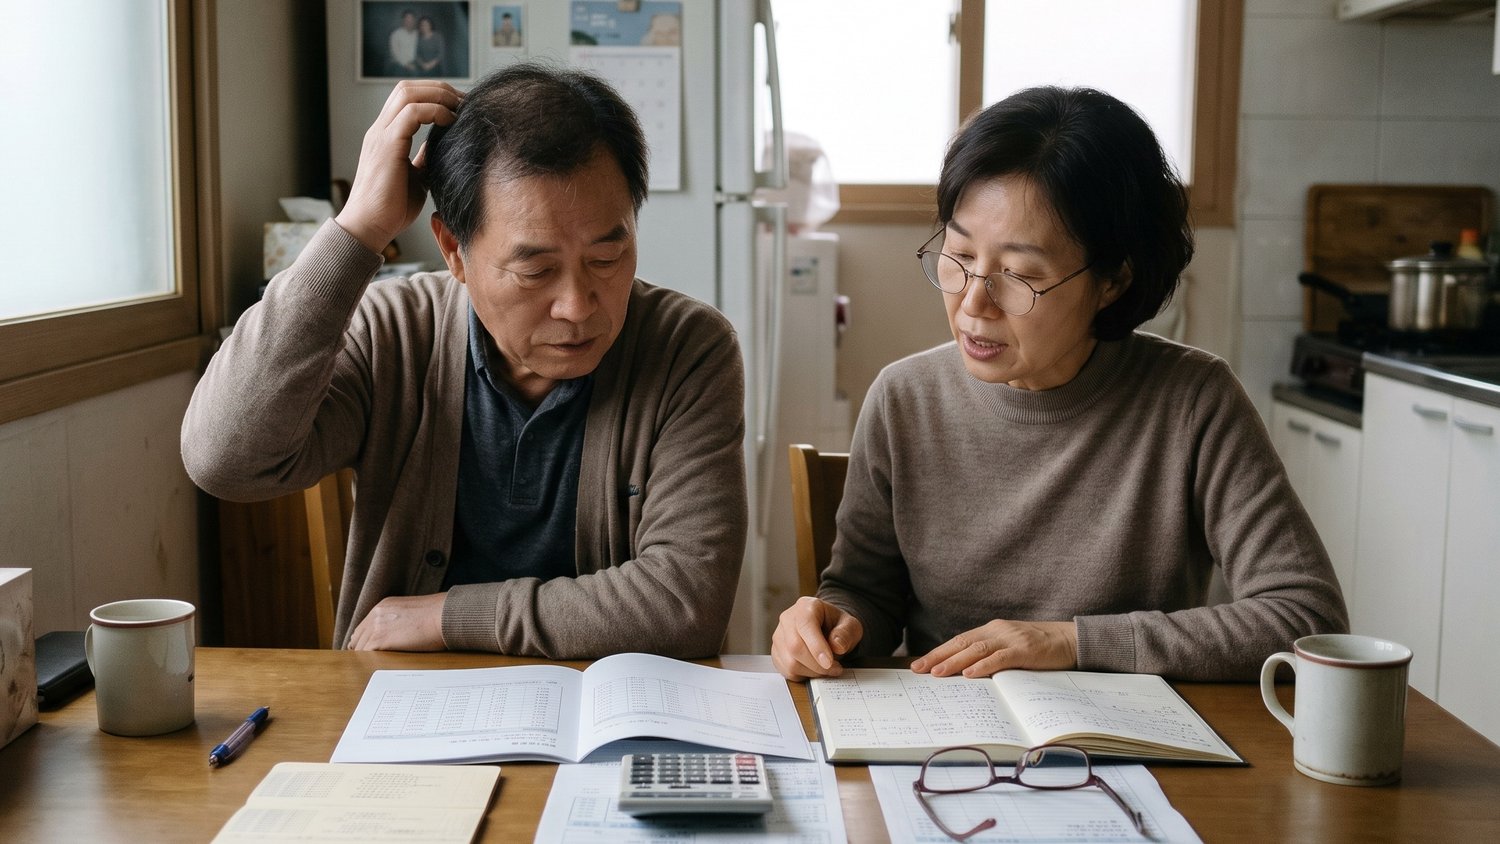
연금을 언제부터 받기 시작할지 결정해야 하는 순간은 은퇴를 앞둔 이들에게 반드시 찾아오는 과제다. 연금 수령을 몇 년 미루면 월 수령액이 크게 늘어난다는 안내 표를 보고 있노라면 마음이 흔들리기 마련이다.
몇 년만 참고 참으면 매달 손에 쥐는 금액이 눈에 띄게 늘어난다는 계산은 분명 매혹적이다. 그러나 당장 고정적인 수입이 끊긴 상태에서 단지 숫자에만 혹해 무작정 수령을 미루는 판단이 언제나 최선의 선택이 되지는 않는다.
숫자의 유혹보다 당장의 현금 흐름이 먼저다
수령 연기 제도를 활용하면 1년을 미룰 때마다 월 수령액이 늘어나 결과적으로 훨씬 더 많은 돈을 받는 것처럼 보인다. 수치상으로는 분명히 이득처럼 느껴지지만, 정작 그 수령 공백기를 버텨낼 안정적인 현금 흐름이 준비되어 있지 않다면 이 모든 계산은 무용지물이 된다.
당장 매달 들어가는 필수 생활비를 충당하기 위해 적금을 무리하게 깨거나 위험성이 높은 투자로 눈을 돌리는 순간, 연금 연기로 얻는 이득보다 훨씬 더 큰 금융 손실을 보게 된다. 결국 눈앞의 높은 수치보다 훨씬 중요한 것은 매달 내 일상을 흔들림 없이 지탱해 주는 현금 흐름이다.
주변의 소음에서 벗어나 자본의 흐름을 읽는다
타인의 성공담이나 조급한 마음에 휩쓸려 무모한 금융 결정을 내리는 태도는 반드시 경계해야 한다. 거시경제 전문가 오건영은 돈을 버는 기술보다 무서운 건 자본의 거대한 흐름을 읽는 안목이라고 말했다. 그는 대중의 선동 소음에 일희일비하지 말라고 강조했다.
남들이 연금을 연기해 수령액을 키웠다는 자랑이나 주변에서 들려오는 투자 소음에 흔들릴 필요가 전혀 없다. 거대한 인플레이션과 금융 시장의 변동성이 몰아치는 시대 속에서 내 지갑을 안전하게 지켜내는 안목은 타인의 조언이 아니라 내 실제 자산 현황과 지출 구조를 객관적으로 파악하는 데서 시작한다.
수익률보다 중요한 것은 고정 수입의 안정성이다
은퇴 후 연금에 의존하여 살아가는 시기에는 투자 수익률의 높고 낮음보다 수입의 예측 가능성이 훨씬 더 결정적인 역할을 담당한다. 연금 수령액을 조금 더 늘려보겠다고 몇 년 동안을 무소득 상태로 견디며 극심한 불안감에 시달린다면 본말이 바뀐 셈이다.
연금 제도의 본질은 거창한 자산 증식이 아니라 매달 정해진 날짜에 어김없이 통장에 찍히는 고정 수입을 안전하게 구축하는 데 있다. 어떤 위기 속에서도 내 삶을 단단하게 지켜주는 것은 일시적인 대박의 기회가 아니라 예측 가능한 매달의 안정적인 현금 흐름이다.
나만의 일상을 지키는 최적의 타이밍을 찾는다
누군가에게는 수령을 미루는 연기 전략이 유리할 수 있지만, 다른 사람에게는 당장의 조기 수령이 일상의 평온을 지켜내는 최선의 선택이 되기도 한다. 사람마다 은퇴 후 확보할 수 있는 소득원과 건강 상태, 매달 발생하는 지출의 규모가 전혀 다르기 때문이다.
타인의 기준이나 획일적인 정답에 나 자신을 무리하게 맞출 필요는 없다. 남들의 소문에 흔들리지 않고 내 삶의 균형과 평온을 안정적으로 유지할 수 있는 자신만의 판단 기준을 세우는 것이 연금을 활용하는 가장 현명한 태도다.



댓글0