
국민연금 조기수령 연기수령 비교|월 0.5% 감액·월 0.6% 증액과 신청 조건
구글 검색 선호 출처로 추가
Google 검색에서 뷰어스 기사를 더 자주 볼 수 있습니다.
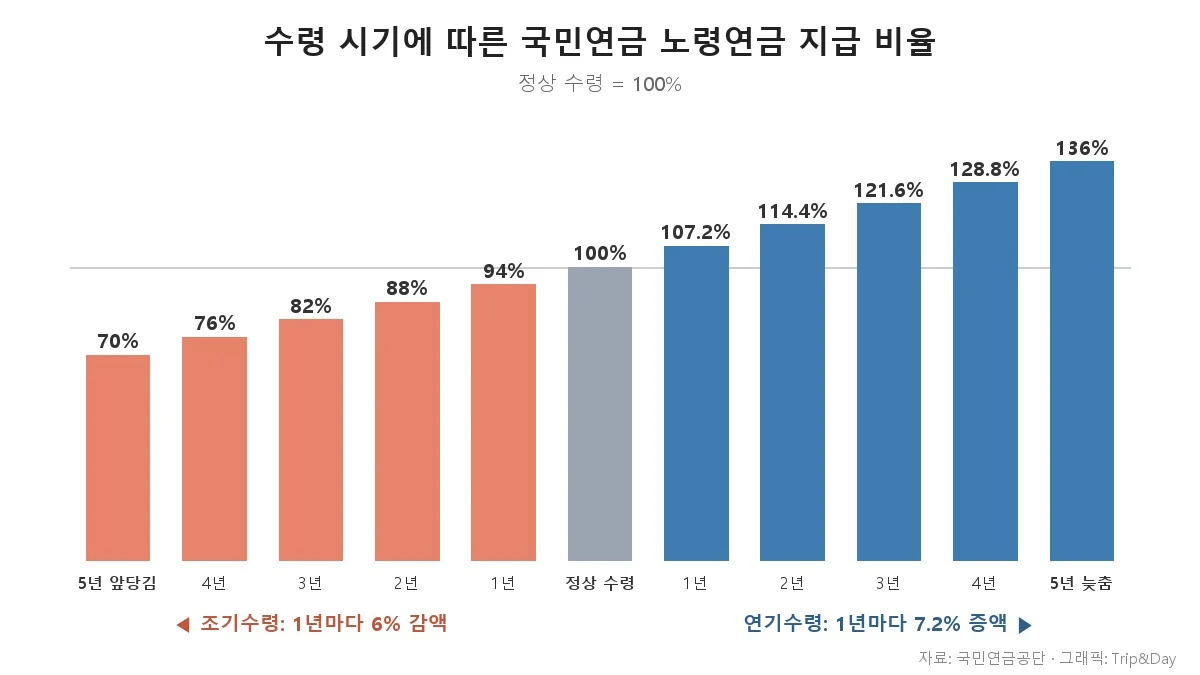
국민연금 조기수령은 몇 년 먼저 받을 수 있는지부터 따지는 경우가 많습니다. 연금을 1년 앞당길 때마다 6%(1개월 0.5%)씩 감액되고, 그렇게 줄어든 금액을 평생 받게 된다는 점은 놓치기 쉽습니다. 조기수령은 가입기간 10년 이상에 월평균 소득이 A값 3,193,511원 이하일 때 신청할 수 있고, 연기수령은 60세 이상 65세 미만의 노령연금 수급권자가 대상입니다.
조기수령과 연기수령의 정체부터 구분합니다
조기노령연금은 본인이 신청하면 정상 지급개시연령보다 최대 5년 앞당겨 받는 연금입니다. 연기연금은 반대로 노령연금 지급을 최대 5년까지 미루고, 미룬 기간만큼 연금액을 더해 지급합니다. 연기 신청 대상은 60세 이상 65세 미만의 (조기)노령연금 수급권자이며, 특수직종은 55세 이상 60세 미만으로 따로 정해져 있습니다.
기준이 되는 지급개시연령은 출생연도에 따라 다릅니다. 1969년 이후 출생자는 노령연금 65세, 조기노령연금 60세부터입니다. 1965~68년생은 64세와 59세, 1961~64년생은 63세와 58세가 적용됩니다. 조기노령연금은 이 연령에 도달한 날부터 5년 이내에 청구하는 구조입니다.
신청 조건과 확인 순서
조기와 연기 모두 출생연도와 수급 자격에 따라 신청할 수 있는 시점이 갈립니다.
수령 시기 확인 순서 5단계
- 1단계: 출생연도로 지급개시연령을 찾습니다. 1969년 이후 출생자는 정상 65세, 조기 60세입니다.
- 2단계: 가입기간이 10년 이상인지 봅니다. 국민연금공단 주요사업 안내에서는 보험료 납부기간 10년 이상으로 표기합니다.
- 3단계: 사업소득과 근로소득을 합산해 종사 개월 수로 나눈 월평균 소득이 2026년 A값 3,193,511원 이하인지 계산합니다.
- 4단계: 조기노령연금은 조기 지급개시연령(1969년 이후 출생자 60세)부터 정상 지급개시연령 전까지 신청할 수 있습니다.
- 5단계: 연기는 노령연금 지급을 청구한 뒤 신청하며, 수급 중에는 소급하여 연기할 수 없습니다.
감액·증액 비율은 어떻게 다를까요
| 구분 | 적용 기준 | 알아 둘 점 |
|---|---|---|
| 조기 기본 감액 | 1년 6%, 1개월 0.5% 감액 | 최대 5년 앞당기면 30% 감액된 연금을 평생 수령 |
| 조기 지급률 예시(1966년생, 59세 개시) | 59세 70%, 60세 76%, 61세 82% | 62세 88%, 63세 94% 지급 |
| 연기 기본 증액 | 1개월 0.6%, 1년 7.2% 가산 | 최대 5년 연기 시 36% 가산 |
| 부분연기 | 50·60·70·80·90%·전부 중 선택 | 연기 비율은 수급권자가 고름 |
| 연기 중 재지급 | 희망일의 다음 달부터 지급 | 희망일이 없으면 연기기간 종료 후 지급 |
자료: 국민연금공단. 지급률과 연기 비율은 신청 시점의 공단 안내로 다시 확인해야 합니다.
부분연기 비율 가운데 50~90%는 부분연기, 100%는 전부연기에 해당합니다. 연기 신청 횟수에는 제한이 없습니다. 실제 연금액은 개인의 가입기간과 소득에 따라 달라질 수 있습니다.
수령 전에 확인할 변수
가입기간과 소득에 따라 결과가 달라지므로 신청 전 국민연금공단에서 본인 기준 연금액을 확인하세요.
수령 전 확인할 변수
- 수급 중 소득: 월평균 소득금액이 5,193,511원(A값+200만원) 이상이면 지급개시연령부터 5년간 감액되고 이후에는 전액 지급됩니다. 2026년 6월 17일부터 감액 기준이 완화됐으며, 2025년 소득부터 적용됩니다.
- 연기 기간 지급: 연기 중에는 연금을 지급하지 않으며 가산금도 지급하지 않습니다.
- 세금·보험료: 연기로 연금액이 늘면 연금소득세, 건강보험료, 기초연금액에 영향을 줄 수 있습니다.
- 지급정지 후 재지급: 조기노령연금 지급정지를 신청하면 다시 가입대상이 되어 보험료를 낼 수 있고, 재지급 때 늘어난 가입기간을 합산해 연금액을 재산정합니다.
- 종합소득세 신고: 과세대상 연금액이 연 350만 원을 넘으면 다른 소득이 있을 때 종합소득세 확정신고 대상이 됩니다.
출처


















댓글0