
안녕하세요
김국세입니다.
오늘은 10월 부가세 예정고지세액 관련하여
내년 1월 부가세 확정신고에서
어떻게 반영되는지
설명드리도록 하겠습니다.
10월 부가세 예정고지세액
10월 부가세 예정고지세액은
개인사업자 중 일반과세자
그리고
법인사업자 중 소규모 사업자를 대상으로 하여
국세청에서 부가세를 세액을 직접
결정하여 고지하는 것으로
직전 과세기간인
1월 ~ 6월 상반기에 부담한
부가세 결정세액의 50%를
부가세 예정고지세액으로
고지하는 것입니다.
원래 부가세 예정고지세액의 납부기한은
10월 25일입니다만
26년 10월의 경우
연휴 등으로 인해
원래 납부기한인 10월 25일로 하게 되면
고지서 송달 등 문제가 발생할 것을 우려하여
직권으로 납부기한은 10월 말일로
국세청에서 연장 처리를 하였습니다.
https://blog.naver.com/holytax/224429136438
그리고 10월 말일이 공휴일이기 때문에
최종적인 26년 10월 부가세 예정고지세액의
납부기한은 11월 2일로 연장되었습니다.
그래서 10월 28일인 오늘도
아직 26년 10월 부가세 예정고지세액의
납부기한은 남아 있습니다.
다만 10월 부가세 예정신고를 하신 경우에는…
조금 다릅니다.
부가세 예정신고의 신고기한 및 납부기한은
기존과 동일하게 10월 25일이 적용됩니다.
다만 10월 25일이 일요일이기 때문에
10월 26일인 월요일까지입니다.
예정고지의 납부기한은 연장되었지만
예정신고의 납부기한은 연장되지 않았으니…
참고하시기 바랍니다.
10월 부가세 예정 고지세액!! 추후 어떻게 반영될까??
그럼 10월 부가세 예정 고지세액이
고지되면 추후 어떻게 활용되는지에 대해
설명드리도록 하겠습니다.
부가세 예정 고지세액은
부가세 확정신고에 납부세액으로 반영됩니다.
예를 들어
10월 부가세 예정 고지세액이
500만 원으로 결정되어 고지되었다면
1월 부가세 확정신고할 때
7월 ~ 12월
발생한 매출 및 매입에 대해 신고를 하게 되고
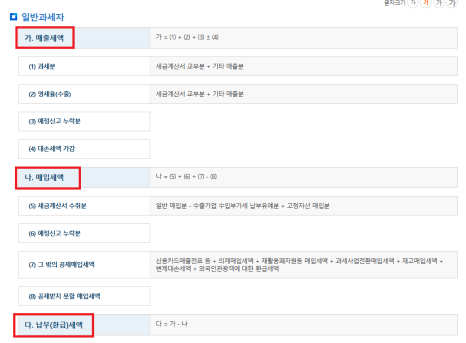
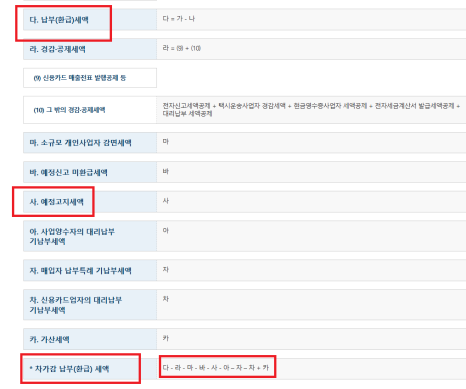
매출세액 – 매입세액 = 납부할 세액이 계산됩니다.
이렇게 계산된
납부할 세액에서
10월 고지된 부가세 예정 고지세액을 차감하여
최종 1월 납부할 금액이 확정되는 것입니다.
납부할 세액 – 10월 예정 고지세액 = 1월 최종 납부할 세액
아시겠죠??
부가세 예정 고지세액은
추후 확정신고에서 차감하는 형태로 반영됩니다.
그래서 어떤 분들은
부가세 납부할 세액을
2번에 나눠서 납부한다고 하는 것입니다.
매출세액 – 매입세액 = 납부할 세액
납부할 세액 = 10월 예정 고지세액 + 1월 최종 납부세액
매출세액 – 매입세액 = 납부할 세액 = 10월 예정 고지세액 + 1월 최종 납부세액
아시겠죠??
10월 부가세 예정 고지세액을 납부하지 않으면??
그런데 이렇게 국세청에서
결정되어 고지된 부가세 예정 고지세액을
납부하지 않으면 어떻게 될까요?
① 부가세 예정 고지세액 납부 여부와 상관없이
부가세 확정신고에서는 무조건 예정 고지세액을 반영되어
납부할 세액에서 차감됩니다.
확정신고에서 차감되는 예정 고지세액은
납부 여부와 상관없이 무조건 차감됩니다.
아시겠죠??
② 예정 고지세액을 고지서에 기재된 납부기한까지
납부를 하지 못하면
당연하지만 납부 지연가산세가 부과되고
국세 체납이 됩니다.
예정 고지세액에 부과되는
납부 지연가산세에 대해 간단하게 설명드리면
https://blog.naver.com/holytax/224345106195
※ 고지서에 납부기한이 경과하면
무조건 고지금액의 3%가 가산세로 추가됩니다.
+
※ 그리고 납부기한 경과 후 한 달이 되는 날
1달 치의 납부 지연가산세가 추가됩니다.
고지금액 × 0.67%
+
※ 그리고 마지막으로
독촉에 따른 비용인 독촉장 송달 비용이 추가됩니다.
약 2천 ~ 3천 원으로 보시면 됩니다.
이렇게 위에서 말씀드린 가산세가 추가됩니다.
예정 고지세액 체납으로 인해 발생한 납부 지연가산세도 확정신고에서 차감될까??
제가 앞에서
부가세 예정고지세액은
부가세 확정신고할 때
납부할 세액에서 차감된다고 설명드렸습니다.
그런데 만약 예정고지세액을 납부기한까지
납부 못했을 때 추가되는 납부지연가산세도
나중에 부가세 확정신고할 때
차감될까요???
아닙니다.
예정 고지세액을 납부하지 못해
발생한 납부 지연가산세는
부가세 확정신고에서 차감되는
예정 고지세액에 포함되지 않습니다.
부가세 확정신고에서 차감되는
부가세 예정 고지세액은
가산세를 제외한
처음 결정 고지된 순수 세액입니다.
예를 들어
부가세 예정 고지세액 500만 원 고지 이후
납부기한이 경과하여 국세 체납이 되어
가산세가
※ 500만 원의 3% = 15만 원
※ 500만 원 × 0.67% = 33,500원
(납부기한 경과 후 한 달 이후부터 매월 발생)
※ 독촉장 비용 약 3천 원
이렇게 추가되어
나중에 최종 납부해야 할 부가세 예정 고지세액이
약 520만 원 정도가 되었다고 하더라도
부가세 확정신고에서
예정 고지세액으로 반영되어
납부할 세액에서 차감되는 금액은
가산세 등을 제외한 금액인
당초 고지된 부가세 예정 고지세액 500만 원입니다.
가산세 등은 절대 납부할 세액에서 차감되지 않습니다.
오늘은 10월 부가세 예정 고지세액 관련하여
내년 1월 부가세 확정신고에서
어떻게 반영되는지
설명드렸습니다.


















댓글0