
삼성전자가 2026년 3분기 영업이익 107조 4천억 원이라는 사상 최대 실적을 발표했다.
그러나 주가는 시장의 눈높이와 외국인 차익 실현으로 급락하며 주주들에게 충격을 줬다.
역대급 실적 발표 직후 펼쳐진 외국인 수급 이동이 주가를 짓누르는 핵심 요인으로 작용하고 있다.
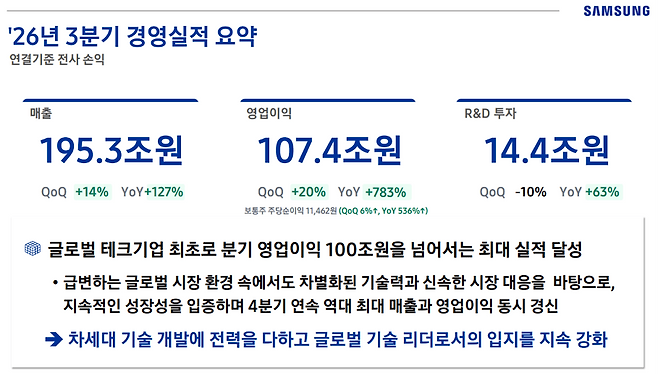
삼성전자의 3분기 실적은 반도체 부문이 107조 4천억 원의 영업이익을 올리며 전사 실적을 견인했다.
하지만 일부 시장 참가자들이 기대했던 상단 수치에 미치지 못하자 실망 매물이 단기에 쏟아졌다.
투자자들의 거듭된 차익 실현 욕구가 호재를 덮으면서 수급 불균형이 더욱 가중되는 양상이다.
단기 자사주 매입 일정이 일단락된 점도 수급 부담을 키우는 변수로 작용했다.
미국 반도체 지수의 약세와 글로벌 거시경제 불확실성이 국내 증시 전반의 투자 심리를 약화시켰다.
메모리 업황의 고점 통과 우려까지 겹치면서 외국인 기관의 매도세가 장중 주가 하락을 유발했다.
증권가에서는 현재 주가 수준이 실적 대비 지나친 저평가 구간에 들어섰다고 진단한다.
삼성전자는 3분기 총 30조 원 규모의 현금배당을 확정하며 강한 주주환원 의지를 내비쳤다.
고대역폭 메모리 수요 지속 여부와 주주환원 정책의 구체적 집행이 향후 반등의 열쇠가 될 전망이다.
삼성전자의 107조 원 사상 최대 실적에도 불구하고 시장의 눈높이 차이가 단기 주가 폭락을 불러왔다.
외국인 수급 유출과 반도체 피크아웃 우려가 팽배하지만 주주환원재원 집행이라는 강력한 방어선이 남아있다.
개인 투자자들은 단기 변동성에 흔들리기보다 4분기 수급 전환과 확정 배당 기준을 차분히 검증해야 한다.


















댓글0